Darum brauchen Sie eine Strategische Asset Allokation
10. November 20268 Min. LesezeitMartin Kaelble
Viele Anleger setzen zu stark auf ihren Heimatmarkt und verschenken so Renditechancen. Warum eine strategische Asset Allokation ein wichtiger Treiber für Ihren Anlageerfolg ist und wie sie hilft, auch in schwierigen Marktphasen investiert zu bleiben.
Viele Anleger neigen zum sogenannten Home Bias und gewichten ihren Heimatmarkt über – dabei machen beispielsweise deutsche Unternehmen im weltweiten Aktienindex MSCI World nur einen kleinen einstelligen Prozentanteil aus, während US-Aktien dort mit weitem Abstand am stärksten vertreten sind.
Eine strategische Asset Allokation (SAA) legt schon vor der ersten Investitionsentscheidung fest, wie ein Portfolio auf Anlageklassen und Regionen verteilt wird – und wirkt so einem unbewussten Home Bias sowie emotionalen, kurzfristig getriebenen Anlageentscheidungen entgegen.
Ein Blick über 10 Jahre Kapitalmarktdaten zeigt: Kein einzelner Markt liefert Jahr für Jahr die beste Rendite – ein ausgewogenes, breit diversifiziertes Portfolio hätte im Beobachtungszeitraum eine überdurchschnittliche Rendite bei unterdurchschnittlichem Risiko erzielt.
Wie viel Diversifikation braucht ein Portfolio wirklich, um von den Vorteilen einer SAA zu profitieren, ohne sie durch ständige Umschichtungen wieder zu verspielen?
Viele Investoren neigen dazu, ihr Portfolio nicht ausreichend breit aufzustellen, wodurch sie ihr Vermögen unnötigen Verlustrisiken aussetzen und Renditechancen ungenutzt lassen. Ein Beispiel ist die Tendenz von Anlegern, die Kapitalanlage auf den eigenen Heimatmarkt zu beschränken oder diesen überproportional zu gewichten – ein Phänomen, das als „Home Bias“ bezeichnet wird. Dabei vergessen Investoren häufig, wie klein der ihnen vertraute Heimatmarkt im globalen Kontext ist. So liegt der Anteil deutscher Unternehmen am weltweiten Aktienindex MSCI World beispielsweise bei nur rund 2 %. Aktienregionen mit hoher Marktkapitalisierung sind dagegen in globalen Indizes sehr hoch gewichtet: Im MSCI World nehmen US-Aktien beispielsweise ein Gewicht von rund 70 % ein – der Anteil der US-Wirtschaft am globalen Bruttoinlandsprodukt liegt dagegen nur bei rund 15 %.
Abb. 1: Die geographische Zusammensetzung des MSCI World Index
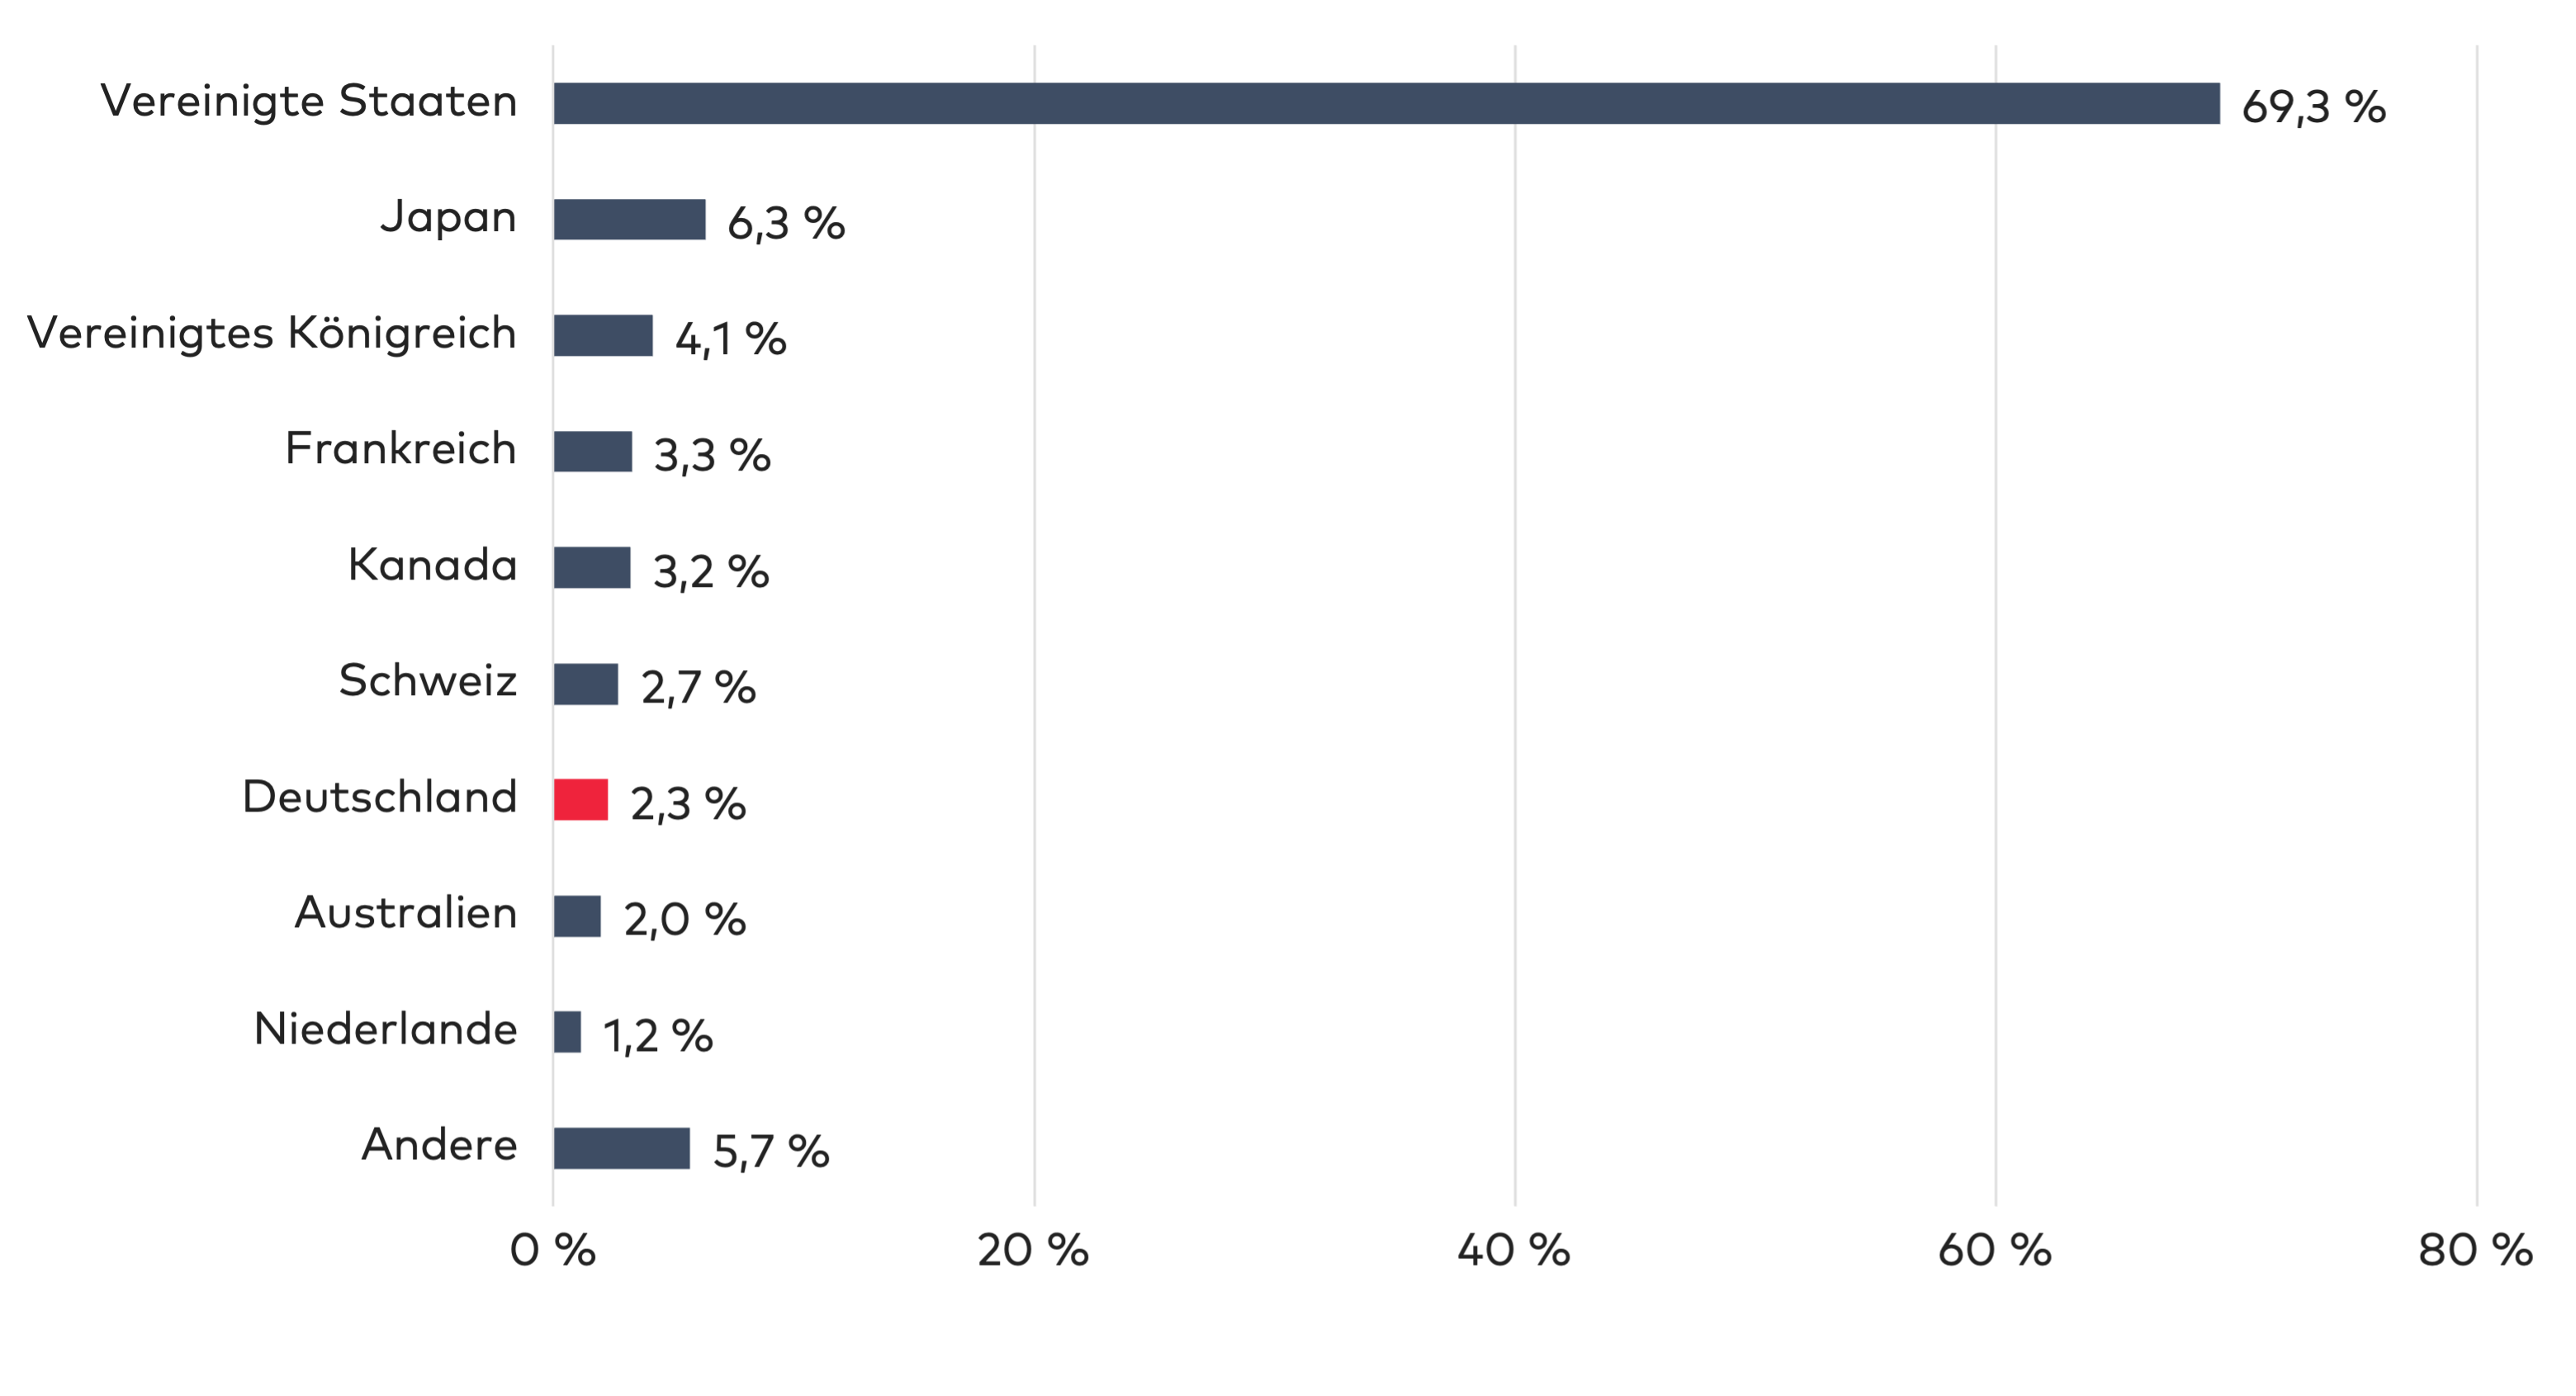
Grafik: Die geographische Zusammensetzung des MSCI World Index. Quelle: LIQID, BlackRock, MSCI, Stand: 22.09.2023
Der Home Bias hat seine Wurzeln oft in der Vertrautheit mit heimischen Märkten und der Vorliebe für vermeintlich sichere Anlagen. Es ist jedoch wichtig zu beachten, dass ein zu starkes Engagement in einer einzigen Anlageklasse oder einem bestimmten Markt die Chancen auf langfristige Renditen verringern kann und das Vermögen unnötigen Risiken aussetzen kann. Eine strategische Asset Allokation (SAA) hilft dabei, diesen Bias zu überwinden und Anleger zu ermutigen, über den Tellerrand zu schauen und in globale Anlagechancen zu investieren.
Die SAA ist ein wichtiger Treiber für Anlageerfolg
Bevor Sie investieren, sollten Sie daher eine Strategie für sich festlegen. Ihre individuellen Ziele und Risikopräferenzen sind die Basis für die strategische Asset Allokation. Sie umfasst die mittelfristige Aufteilung einer Anlage auf unterschiedliche Anlageklassen (wie Aktien und Anleihen) und Unteranlageklassen (wie Aktien Europa, Aktien USA und weitere) über den geplanten Anlagezeitraum. Doch warum ist eine strategische Asset Allokation so wichtig?
Diversifikation: Die Streuung einer Anlage über Sektoren, Regionen, Währungen und Anlageklassen kann Risiken in einem Portfolio reduzieren und gleichzeitig die erwartete Rendite erhöhen. Diversifikation gilt daher als der einzige „Free Lunch“, also die einzige Gratiszugabe am Kapitalmarkt. Doch gilt es zu beachten: Die Diversifikation sollte systematisch sein, um von den Korrelationseigenschaften einzelner Anlageklassen zu profitieren. Es reicht also nicht, einfach nur „möglichst breit“ zu investieren.
Investiert bleiben: Oftmals reagieren Anleger emotional auf kurzfristige Schwankungen der Märkte. Sie neigen dazu, in Zeiten von Optimismus mehr zu investieren und in Zeiten des Pessimismus zu verkaufen. Dieses Verhalten kann zu schlechten Anlageentscheidungen führen und langfristig die Rendite des Portfolios beeinträchtigen. Eine gut gestaltete strategische Asset Allokation bietet Anlegern einen klaren Rahmen und hilft ihnen, rationale Entscheidungen zu treffen. Sie fördert die Disziplin, auch in schwierigen Marktphasen investiert zu bleiben, und ermöglicht es ihnen, langfristig von den Renditen der Kapitalmärkte zu profitieren.
Individuelles Risikoprofil optimieren: Anleger haben unterschiedliche finanzielle Ziele, Risikotoleranzen und Anlagehorizonte. Eine strategische Asset Allokation ermöglicht es, ein Portfolio entsprechend anzupassen und für ein individuelles Risikoprofil zu optimieren. Wenn ein Anleger beispielsweise eine geringere Toleranz für Schwankungen hat, kann man sein Portfolio so konfigurieren, dass es überwiegend aus weniger volatilen Anlageklassen besteht. Andererseits kann ein Anleger mit einem höheren Risikoprofil ein Portfolio aufbauen, das stärker auf renditestarke Anlagen ausgerichtet ist. Eine maßgeschneiderte SAA hilft Anlegern, ihre finanziellen Ziele zu erreichen und gleichzeitig ihr individuelles Risikoprofil zu wahren.
Es ist quasi unmöglich vorherzusagen, welche Anlageklasse in einem bestimmten Jahr am besten abschneiden wird
Das folgende Schaubild ist auf den ersten Blick nicht leicht zu entschlüsseln, zeigt aber sehr anschaulich die genannten Vorteile einer SAA. Über 10 Jahre werden Anlageklassen, die in den LIQID Portfolios enthalten sind, Jahr für Jahr in absteigender Reihenfolge nach ihrer Performance sortiert. In Rot ist für jedes Jahr auch die Performance eines ausgewogenen CORE Global 60/40-Portfolios eingeordnet.
Abb. 2: Warum Diversifikation langfristig sinnvoll ist

(Grafik: Jährliche Performance-Rangfolge verschiedener Anlageklassen im Vergleich zu einem ausgewogenen CORE Global 60/40-Portfolio, 2012–2022)1
So brachten zum Beispiel im Boom-Jahr 2019 US-Aktien das beste Ergebnis. In den Folgejahren hätte man dagegen mit Gold und Rohstoffen am besten abgeschnitten. In den Spalten rechts daneben sind die durchschnittliche jährliche Rendite und Volatilität für jede Anlageklasse und das ausgewogene Portfolio abgetragen.
Abb. 3: Rendite und Risiko von Anlageklassen im Vergleich
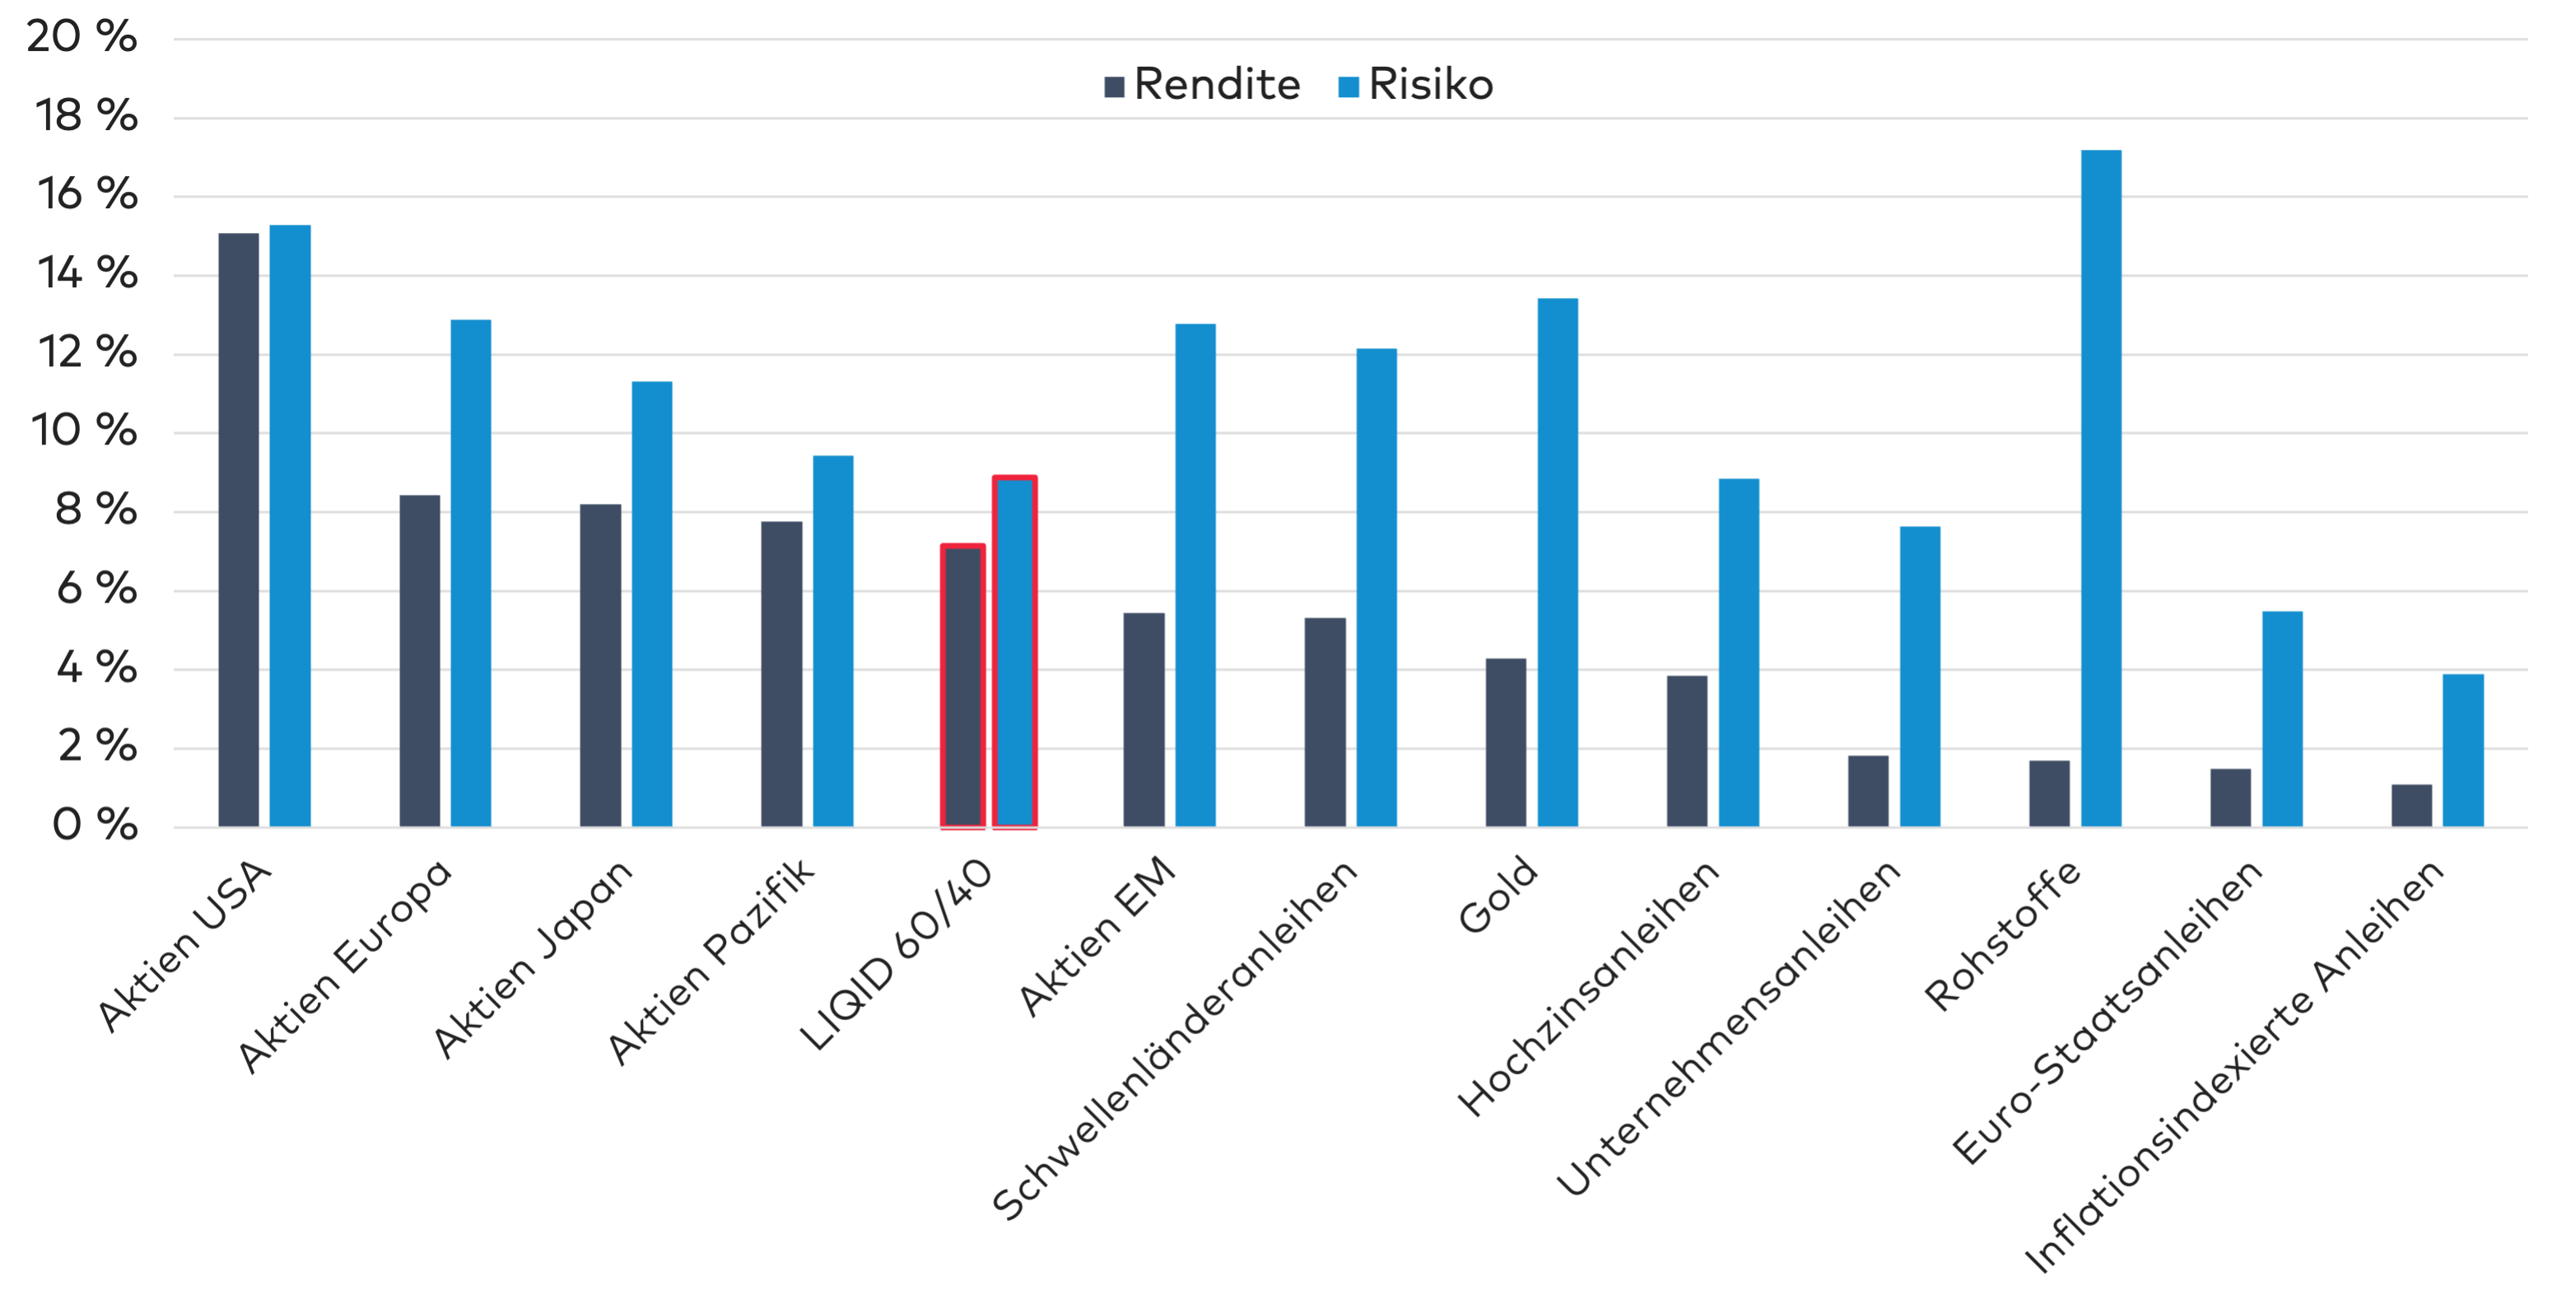
(Grafik: Durchschnittliche jährliche Rendite und Volatilität der einzelnen Anlageklassen im Vergleich zum ausgewogenen Portfolio, 2012–2022)1
Der Vergleich zeigt: Über 10 Jahre hätte man mit einem ausgewogenen Portfolio (CORE 60/40) an allen Anlageklassen partizipiert und eine überdurchschnittliche Rendite von 7,1 % pro Jahr bei einem unterdurchschnittlichen Risiko von 8,9 % pro Jahr erzielt.
Das Risiko (Volatilität) wird ebenfalls in absteigender Reihenfolge sortiert, wobei hier ein niedrigerer Wert vorteilhafter ist. Anlageklassen mit niedriger historischer Performance – wie zum Beispiel inflationsindexierte Anleihen und Euro-Staatsanleihen – hatten historisch auch die niedrigste Volatilität.
Man sieht im Vergleich von Rendite und Volatilität auch, dass keine Anlageklasse eine höhere Rendite hatte als das ausgewogene Portfolio und dabei ein gleiches oder niedrigeres Risiko.
Fazit
Bei der strategischen Asset Allokation geht es darum, wie Sie Ihr Vermögen auf verschiedene Anlageklassen aufteilen. Verschiedene Studien zeigen, dass die richtige SAA für Ihren Anlageerfolg viel wichtiger ist als die Auswahl einzelner Titel oder der Zeitpunkt, wann man diese kauft und verkauft. Durch systematisches Kombinieren verschiedener Anlagen können Sie das Risiko in Ihrem Portfolio reduzieren, ohne dass die Rendite darunter leidet.
Die für Sie optimale SAA sollte das Resultat Ihres individuellen Anlegerprofils sein. Je höher Ihre Risikotragfähigkeit ist, desto höher kann auch der Anteil von ertrags-, aber auch schwankungsreicheren Anlageklassen in Ihrem Portfolio sein.
1 Quellen: LIQID, Bloomberg. Jährliche bzw. annualisierte Rendite in Euro und Prozent. Aktien USA: MSCI USA Net TR, Aktien Europa: MSCI Europe Net TR, Aktien Schwellenländer: MSCI EM Net TR, Aktien Japan: MSCI Japan Net TR, Aktien Pazifik: MSCI Pacific ex Japan Net TR, Euro-Staatsanleihen: Bloomberg Euro Govt 1-10 Yr Bond Index, Unternehmensanleihen IG: Bloomberg Global Aggregate – Corporate Index, Hochzinsanleihen: Bloomberg Global High Yield Index, Schwellenländeranleihen: J.P. Morgan Emerging Markets Bond Global Core Index, Inflationsindexierte Anleihen: Bloomberg Global Inflation-Linked 1-10yrs TR Index EUR-Hedged, Gold: LBMA Gold Price, Rohstoffe: Bloomberg Commodity TR Index, LIQID 60/40: Simulierte Wertentwicklung von LIQID-Global-60. Zeitraum: 31.12.2012–31.12.2022. Historische Wertentwicklungen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung Ihres Portfolios. Es ist möglich, dass sich Ihre Anlage zukünftig schlechter entwickelt als in den historischen Wertentwicklungen dargestellt.
Einordnung für Anleger
Warum reicht es nicht, einfach nur „möglichst breit“ zu investieren?
Diversifikation entfaltet ihren Nutzen nur, wenn sie systematisch erfolgt und die Korrelationseigenschaften einzelner Anlageklassen berücksichtigt. Werden lediglich viele verschiedene Positionen ohne Rücksicht auf deren Zusammenspiel gehalten, bleibt der risikoreduzierende Effekt der Diversifikation aus – entscheidend ist die Struktur, nicht allein die Anzahl der Positionen.
Warum sollte eine strategische Asset Allokation schon vor der ersten Investitionsentscheidung feststehen?
Eine im Voraus festgelegte SAA schafft einen klaren Rahmen, der Anleger davor schützt, in Optimismusphasen zu viel und in Pessimismusphasen zu wenig investiert zu sein. Sie fördert die Disziplin, auch in schwierigen Marktphasen investiert zu bleiben, anstatt auf kurzfristige Marktschwankungen emotional zu reagieren.
Wie sollte die individuelle Risikotragfähigkeit die Ausgestaltung der strategischen Allokation beeinflussen?
Je höher die Risikotragfähigkeit, desto höher kann der Anteil ertragsstärkerer, aber auch schwankungsreicherer Anlageklassen im Portfolio ausfallen. Anleger mit geringerer Schwankungstoleranz sollten ihr Portfolio dagegen stärker auf weniger volatile Anlageklassen ausrichten. Die optimale SAA ist daher immer das Ergebnis des individuellen Anlegerprofils, nicht einer pauschalen Musterlösung.
Martin ist seit 2026 Advisor von LIQID. Er verbindet drei Perspektiven auf die Finanz- und Contentwelt: die des Gründers, die des Medienmanagers und die des Wirtschaftsjournalisten. Seine Laufbahn begann er im Jahr 2000 in der Tech-Branche, wo er in jungen Jahren den Content-Bereich des Berliner Startups Jamba mitverantwortete. Nach dem Studium der Management and Economics an der London School of Economics and Political Science und einem Diplom der Universität der Künste Berlin wechselte er in den Wirtschaftsjournalismus. Von 2009 bis 2012 berichtete er als Korrespondent und Redakteur der Financial Times Deutschland über Weltwirtschaft und Politik. 2013 wurde er Teil des Relaunch-Teams von Capital, half das Wirtschaftsmagazin bei Gruner + Jahr neu zu konzipieren und leitete zunächst das Ressort Leben. Als Digitalchef und Leiter der Online-Redaktion prägte er anschließend bis 2021 die digitale Ausrichtung von capital.de. 2021 kehrte er auf die Unternehmerseite zurück und gründete informed mit, eine Plattform, die kuratierten Journalismus internationaler Medien in einem Abonnement bündelt. Als Mitgründer und CEO verantwortet er dort heute Produkte im B2C-Content- und B2B-KI-Bereich. Diese Kombination aus Gründer-Perspektive, digital- und KI-strategischem Know-how sowie einem journalistisch-redaktionellen Blick bringt er als Advisor bei LIQID ein.