Time in the Market Beats Timing the Market – auch bei Private Markets
10. November 20263 Min. LesezeitSebastian Knüchel
Bei Private Markets lässt sich der Einstieg nicht timen: Das Kapital wird schrittweise abgerufen, und die Renditen unterscheiden sich je nach Auflagejahr deutlich. Warum sich deshalb die Diversifikation über mehrere Fondsgenerationen lohnt.
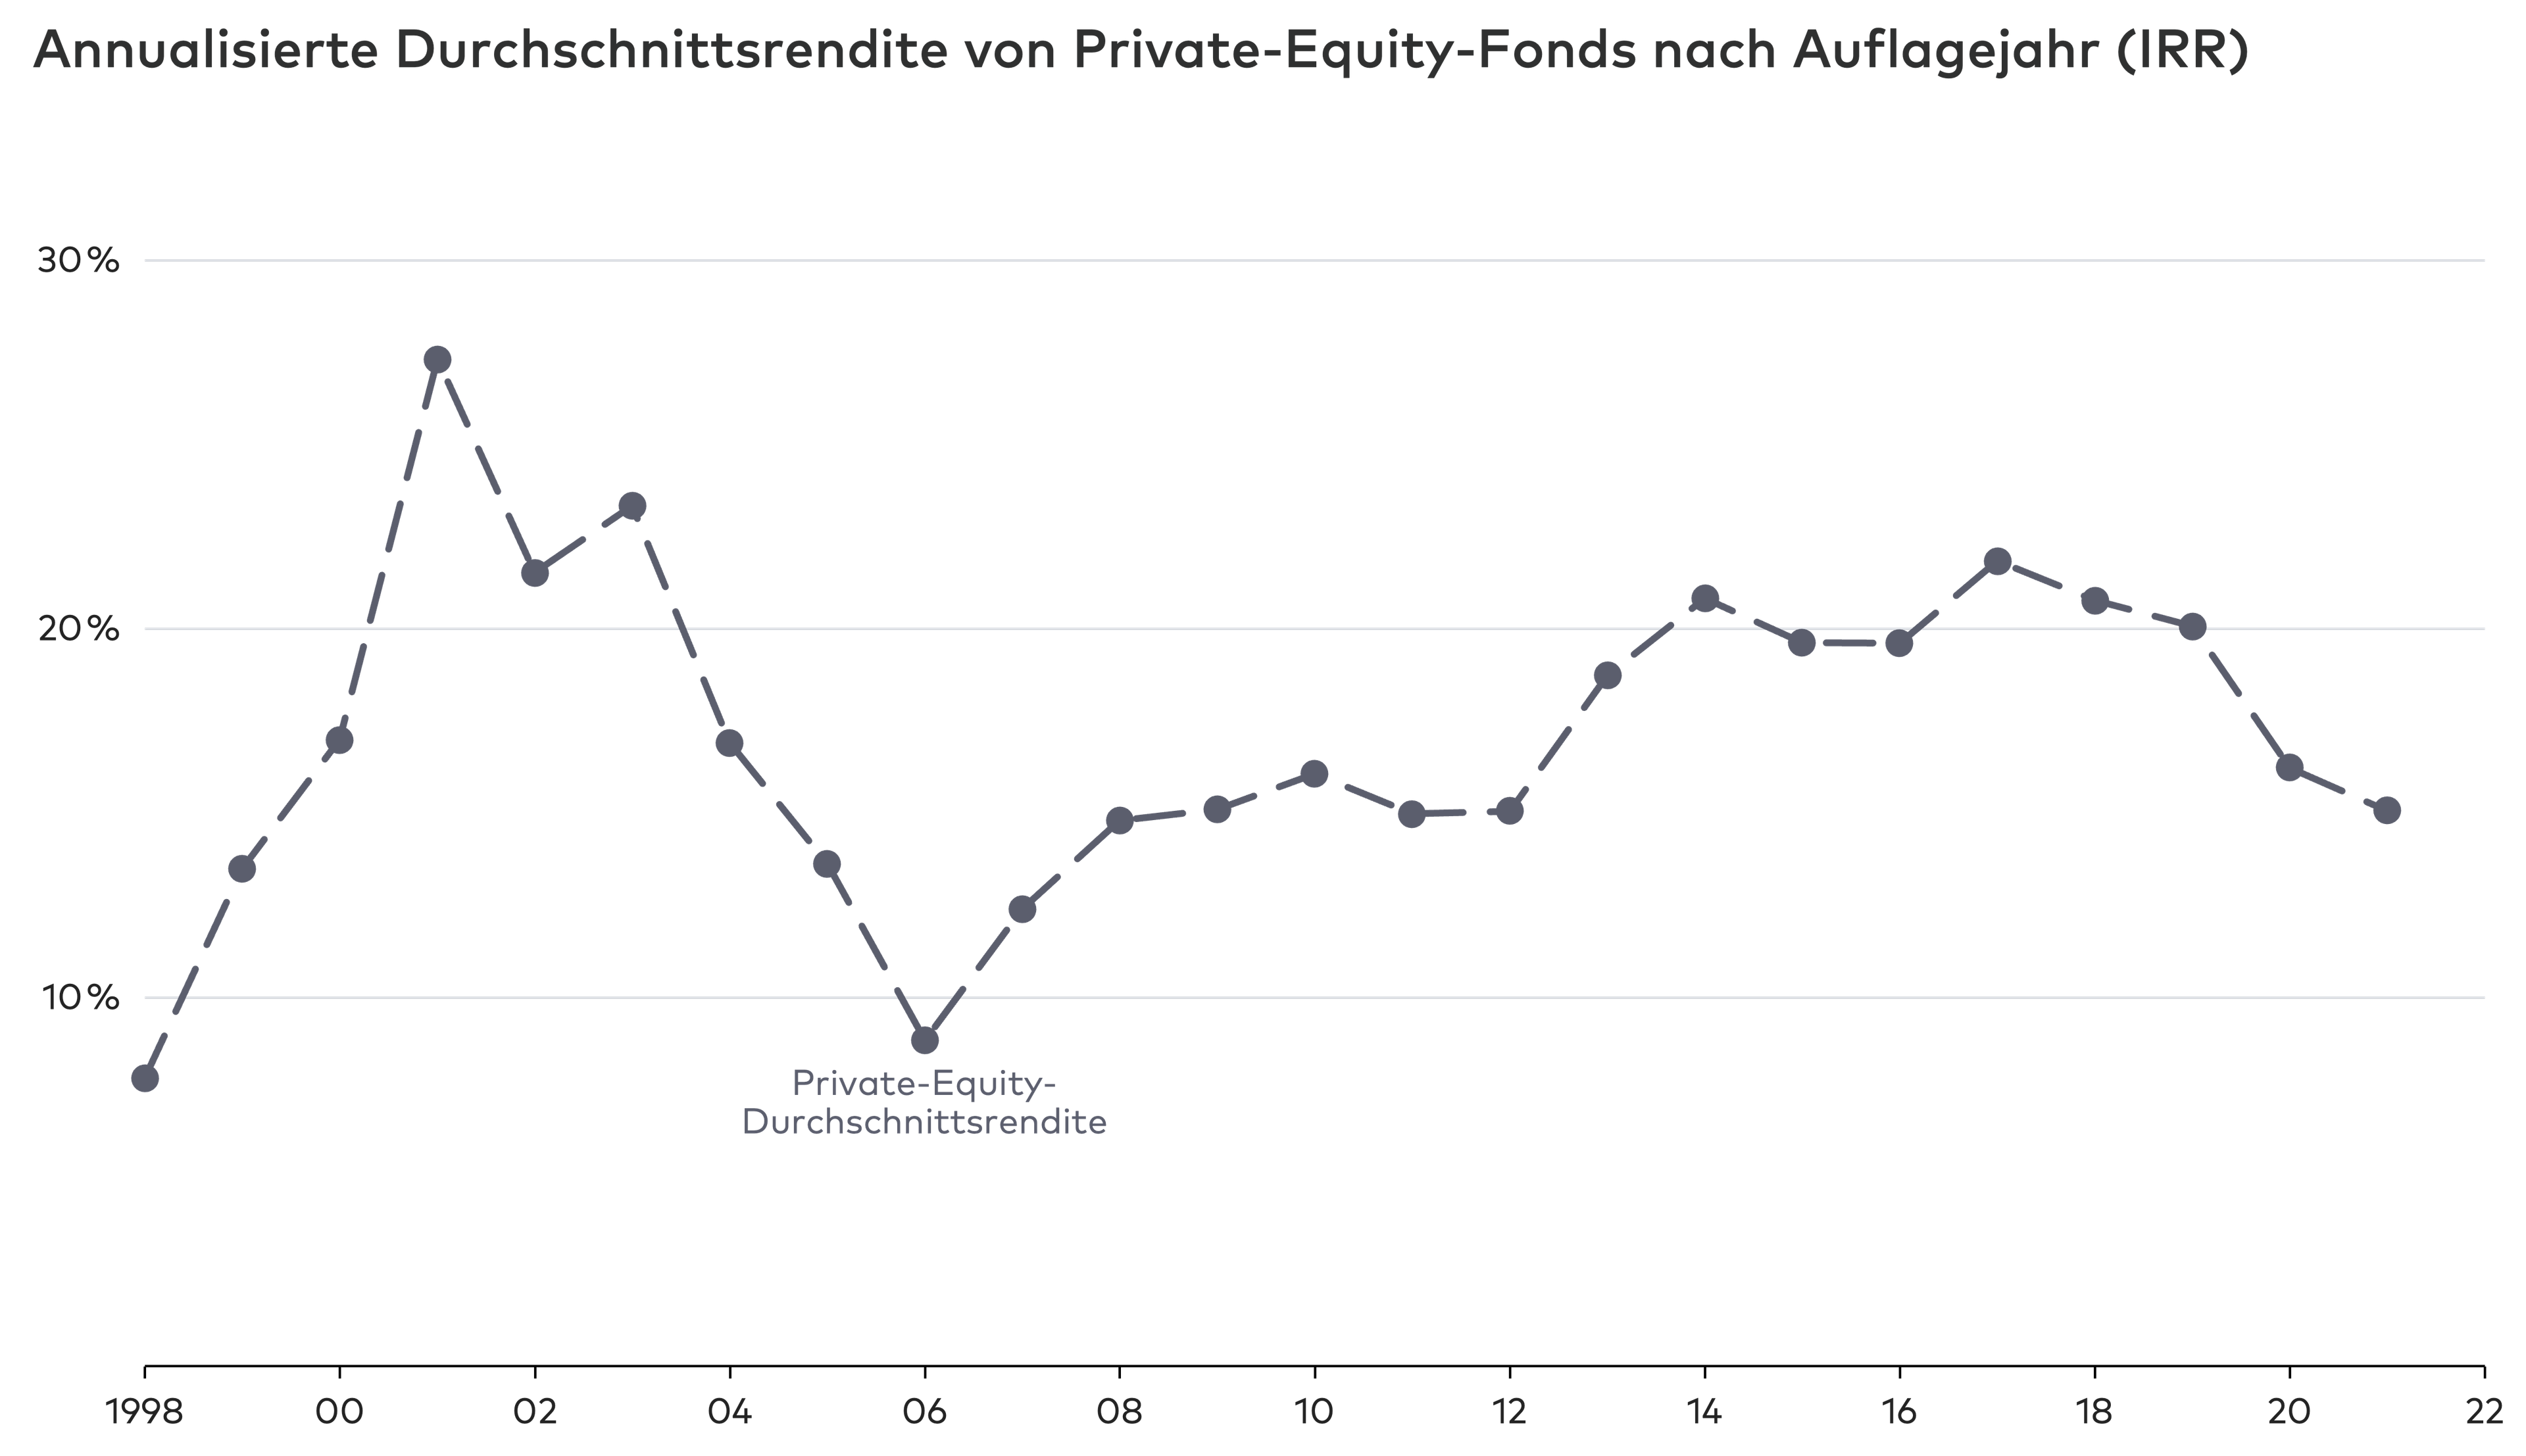
Anders als bei Aktieninvestments ist das Kapital bei Private-Markets-Fonds nicht vom ersten Tag an vollständig investiert – die Nettorenditen unterscheiden sich zudem deutlich je nach Auflagejahr des Fonds.
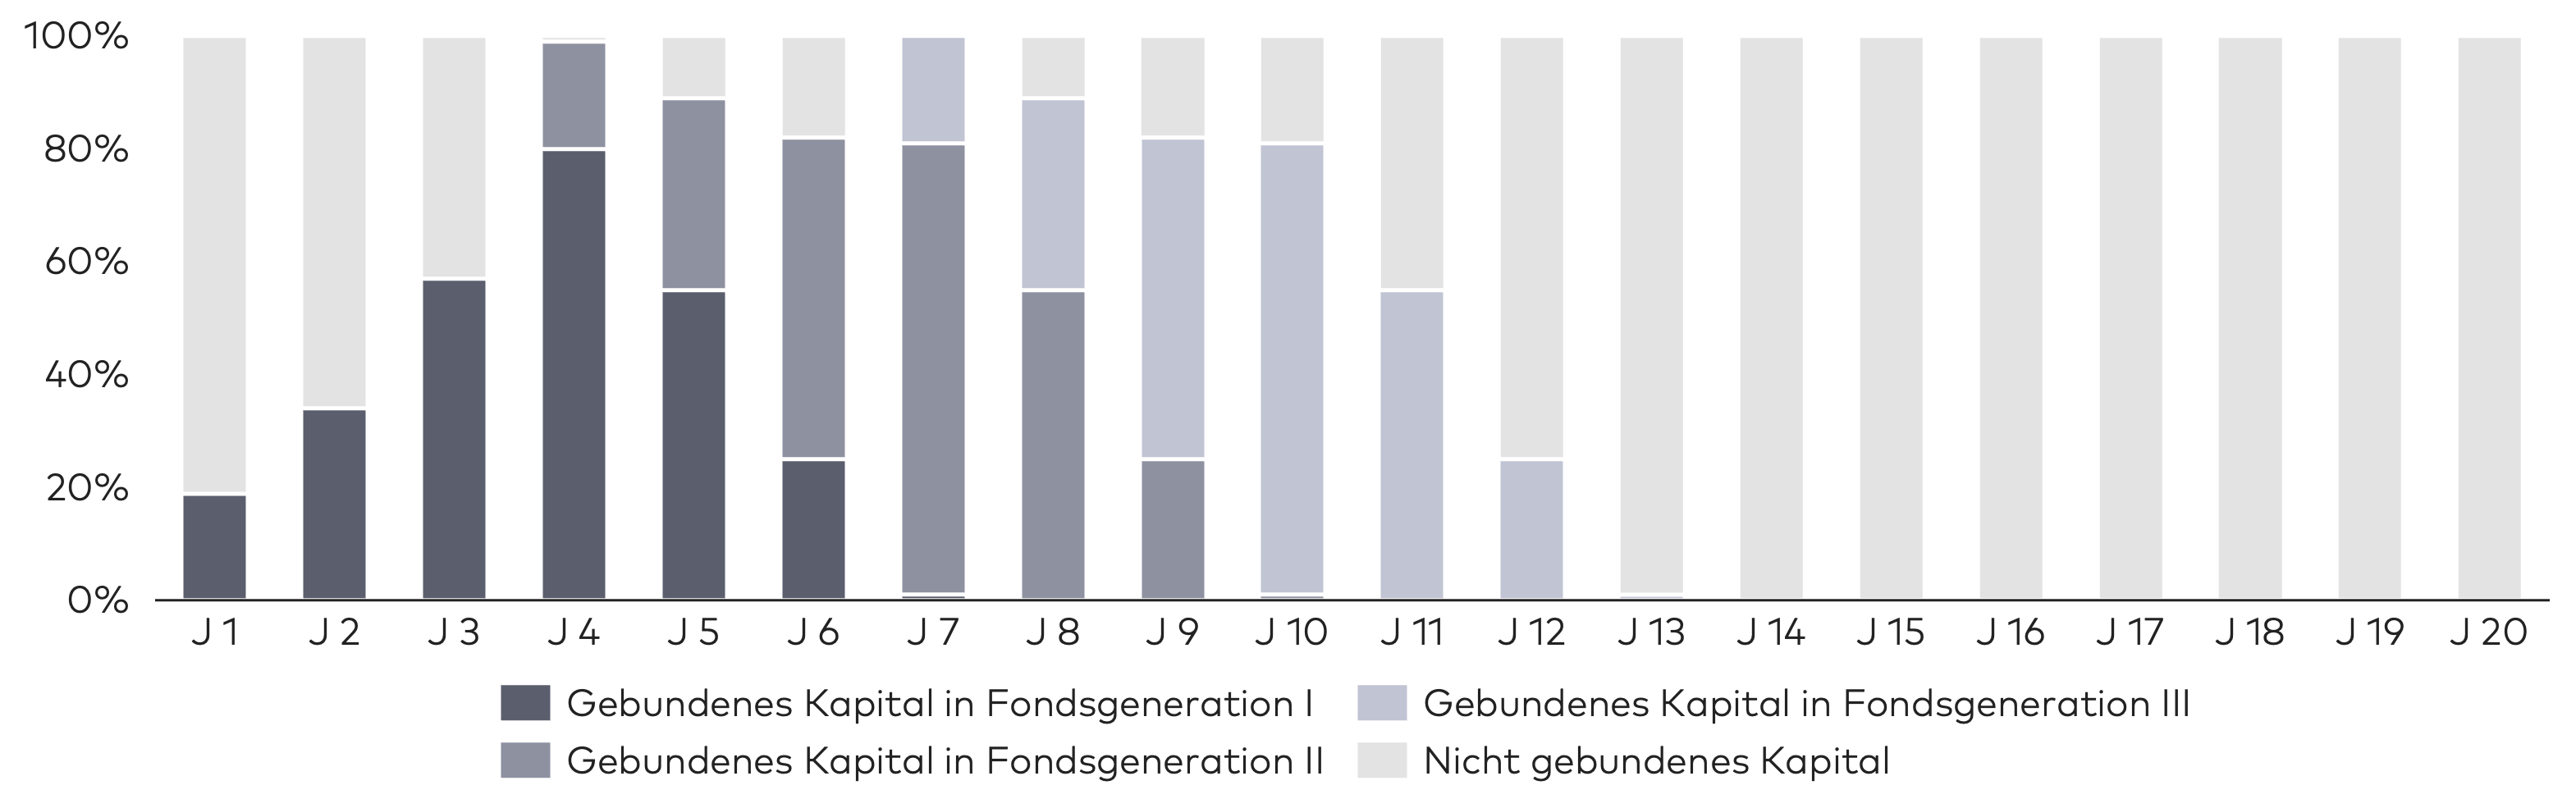
Die Besonderheit liegt in der sich über die Investitionsperiode auf- und wieder abbauenden Kapitalbindung, auf deren Zeitpunkt Anleger keinen Einfluss haben.
Da die Kapitalbindung eines Private-Equity-Fonds bereits ab Jahr 4 sinkt, lohnt es sich, in mehrere konsekutive Fondsgenerationen zu investieren, um die Kapitalbindung in der Anlageklasse zu verlängern.
Wer seine Private-Equity-Allokation langfristig erhalten will, sollte deshalb (Dach-)Fondsgenerationen zeichnen statt einmalig zu investieren – aber wie lässt sich diese Diversifikation über die Zeit konkret umsetzen?
Die Besonderheiten der Anlageklassen der Private Markets
Ähnlich wie bei der Investition in die liquiden Kapitalmärkte ist auch bei Investitionen in die Anlageklassen der Private Markets die Diversifizierung der Anlage von hoher Bedeutung. Genauso wichtig wie eine Diversifizierung über Sektoren und Regionen ist in den Private Markets auch eine Diversifizierung über die Zeit.
Anders als bei einer Investition am Aktienmarkt ist bei einer Private-Markets-Investition das Kapital nicht vom ersten Tag an vollständig investiert. Private-Markets-Fonds haben in der Regel eine fest definierte Investitionsperiode. Das bedeutet, dass es für Anleger nicht möglich ist, eine Investition in Private Markets zu timen, wie dies zum Beispiel an den Kapitalmärkten versucht wird. Ebenso haben Anleger in Private-Markets-Fonds keinen Einfluss auf den Exit-Zeitpunkt, zu dem Fonds ihre Portfoliounternehmen wieder veräußern.
Die durchschnittlichen Nettorenditen von Private-Equity-Fonds aus verschiedenen Auflagejahren unterscheiden sich außerdem deutlich.
Quelle: Preqin Buyout Investment Benchmarks
Was gilt für Dachfonds?
Bei einer Investition in einen Dachfonds gelten ähnliche Regeln. Dachfonds zeichnen ihre Zielfonds ebenfalls innerhalb einer fest definierten Investitionsperiode, sodass sie zumindest mehrere Fondsauflagejahre abdecken können. Aber: Auch Dachfonds haben in ihrer Investitionsperiode nur eine begrenzte Anzahl an Zielfonds zur Zeichnung zur Verfügung. Daher kann es sich für Anleger lohnen, auch verschiedene Generationen von Dachfonds zu zeichnen.
Kapitalflüsse und Zielallokation
Private-Markets-Dachfonds rufen die Kapitalzusagen ihrer Anleger nach und nach ab, um Investitionen in Portfoliounternehmen tätigen zu können. Erträge aus frühen Ausschüttungen der Zielfonds können im Dachfonds für weitere Kapitalabrufe der Zielfonds verwendet werden. Hierdurch entsteht ein Unterschied zwischen dem von Anlegern zugesagten Kapital und dem effektiv im Dachfonds gebundenen Kapital, und die effektive Kapitalbindungsdauer wird verringert.
Quelle: LIQID
Da die Kapitalbindung eines Private-Equity-Fonds im Beispiel bereits ab Jahr 4 sinkt, kann es sich für Anleger lohnen, mehrere konsekutive Fondsgenerationen zu zeichnen. Im Beispiel wird in Jahr 4 und in Jahr 7 jeweils ein weiterer Private-Equity-Fonds mit derselben Zeichnungssumme gezeichnet. Anleger erzielen somit eine längere Kapitalbindung in der Anlageklasse Private Equity und profitieren dadurch mehr von der hohen Renditeerwartung.
Einordnung für Anleger
Warum ist die zeitliche Diversifikation bei Private Markets besonders wichtig?
Weil Anleger anders als am Aktienmarkt weder den Einstiegs- noch den Exit-Zeitpunkt eines Private-Markets-Fonds timen können. Da sich die Nettorenditen je nach Auflagejahr eines Fonds deutlich unterscheiden, gleicht eine Streuung über mehrere Fondsgenerationen dieses Timing-Risiko aus.
Wie können Anleger diese Diversifikation über die Zeit konkret umsetzen?
Indem sie nicht nur einmalig, sondern in mehrere aufeinanderfolgende (Dach-)Fondsgenerationen investieren – etwa über ELTIF-basierte Private-Equity-Vehikel, die einen regelmäßigen Einstieg in neue Fondsjahrgänge ermöglichen.
Was sollten Anleger dabei beachten?
Auch über mehrere Fondsgenerationen hinweg bleibt das Kapital für einen langfristigen Zeitraum gebunden, und Rückflüsse hängen vom Erfolg der einzelnen Zielfonds ab. Eine sorgfältige Fondsauswahl und ein wirklich langer Anlagehorizont bleiben deshalb entscheidend.
Sebastian Knüchel ist Investment Associate bei LIQID und arbeitet an der Produktentwicklung der semi-liquiden NXT Fonds für Private Equity, Private Debt und Infrastruktur. Er betreut die Zusammenarbeit mit den Partnern Neuberger und Ares, von der Weiterentwicklung der Fonds bis zum Reporting. Nach dem Bachelor in Wirtschaftswissenschaften an der Goethe-Universität Frankfurt am Main absolvierte er einen Master in Finance an der Universität zu Köln. Anschließend forschte er dort als wissenschaftlicher Mitarbeiter zur Zusammenarbeit von Teams im Fondsmanagement und lehrte Kapitalmarkttheorie im Masterstudium. Erste Erfahrungen im Private-Equity-Geschäft sammelte er während des Studiums bei BE Investment-Partners. Seit November 2022 ist er bei LIQID. Als Product Specialist Private Markets war er an der Entwicklung und Auflage von Private Equity NXT beteiligt. Seit März 2025 arbeitet er in seiner heutigen Funktion.