Volatilität: Schwankungen sind der Preis für langfristige Rendite
10. November 20269 Min. LesezeitSebastian Knüchel
Schwanken die Märkte, wächst die Nervosität. Doch Volatilität ist kein Feind, sondern der Preis für langfristige Rendite. Warum Schwankungen dazugehören und weshalb das eigene Verhalten oft das größere Risiko ist.
Wer in den vergangenen 20 Jahren die 10 besten von 5.220 Handelstagen im MSCI ACWI verpasste, erzielte aus einem Anlagebetrag von 100.000 € nur rund 255.000 € statt einer knappen halben Million.
Grund dafür ist die Risikoprämie: Volatilität ist der Preis, den Anleger für höhere Renditechancen zahlen – ohne Kursschwankungen gäbe es kaum einen Grund, warum Aktien langfristig mehr abwerfen sollten als sichere Anlagen.
Selbst ein global diversifiziertes Aktienportfolio kann innerhalb eines Quartals 10 bis 15 % verlieren und trotzdem über 5 bis 10 Jahre attraktive Renditen erzielen – Profis begegnen dem mit gering korrelierten Anlageklassen und antizyklischem Rebalancing.
Was bedeutet das für den eigenen Umgang mit Schwankungen im Portfolio – sollten Anleger Risiken eher meiden oder sie gezielt für sich nutzen?
Schwanken die Märkte, macht sich schnell Nervosität breit. Dabei sind die Schwankungen nicht der Feind. Sie sind die Voraussetzung für die langfristige Rendite.
Wir leben in unsteten Zeiten: Der US-Präsident macht Außenpolitik per Tweet, weder die globale noch die deutsche Konjunktur wirken durch die jüngsten Entwicklungen stabiler und entsprechend düster lesen sich die Schlagzeilen. Ein Blick ins Depot treibt den Puls zusätzlich nach oben: Erst fällt es, dann steigt es nur, um dann wieder zu fallen. Für viele Anleger fühlt sich Volatilität in solchen Momenten wie ein Warnsignal an. Tatsächlich ist sie vor allem eines: eine normale Begleiterscheinung funktionierender Kapitalmärkte.
Ein kurviger Weg führt zum Ziel
Wer langfristig Vermögen aufbauen möchte, dessen Weg verläuft nicht als Gerade, sondern als ein fortlaufendes Auf und Ab mit unvermeidbaren Zwischenbewegungen. Kursschwankungen sind dabei kein Zeichen dafür, dass etwas „falsch läuft“. Vielmehr sind sie Ausdruck dafür, dass Märkte laufend neue Informationen verarbeiten, Erwartungen anpassen und Risiken neu bewerten. Wichtig ist dabei zu verstehen: Volatilität ist nicht der Gegenspieler von Rendite, sondern eine ihrer Voraussetzungen.
Was Volatilität wirklich bedeutet
Volatilität beschreibt die Stärke der Kursschwankungen eines Wertpapiers oder Portfolios innerhalb eines bestimmten Zeitraums. Hohe Volatilität bedeutet, dass sich Preise spürbar auf und ab bewegen. Niedrige Volatilität steht für stabilere Kurse und kleinere Ausschläge. Wichtig ist jedoch die Unterscheidung zwischen temporären Schwankungen und dauerhaftem Kapitalverlust.
Ein global diversifiziertes Aktienportfolio kann innerhalb eines Quartals problemlos 10 oder 15 % verlieren – und dennoch über 5 oder 10 Jahre hinweg attraktive Renditen erzielen. Genau diese kurzfristigen Ausschläge erzeugen oft ein Gefühl von Verunsicherung, obwohl sie für langfristig orientierte Anleger meist lediglich Teil des normalen Marktgeschehens sind.
Volatilität misst also Bewegung, nicht zwingend Gefahr. Für professionelle Investoren ist sie deshalb weniger ein Alarmsignal als vielmehr die erwartbare „Geräuschkulisse“ produktiver Kapitalmärkte.
Warum es ohne Schwankungen keine Mehrrendite gäbe
Die langfristige Überrendite von Aktien gegenüber sicheren Anlageformen entsteht nicht zufällig. Sie ist die Gegenleistung dafür, dass Anleger zwischenzeitliche Unsicherheit aushalten.
Wer sein Kapital auf Tages- oder Festgeld parkt, erhält ein hohes Maß an Planbarkeit – allerdings typischerweise mit begrenztem Renditepotenzial. Wer dagegen in Unternehmen investiert, partizipiert an Innovation, Produktivität und globalem Wachstum. Diese Renditechance geht zwangsläufig mit Schwankungen einher.
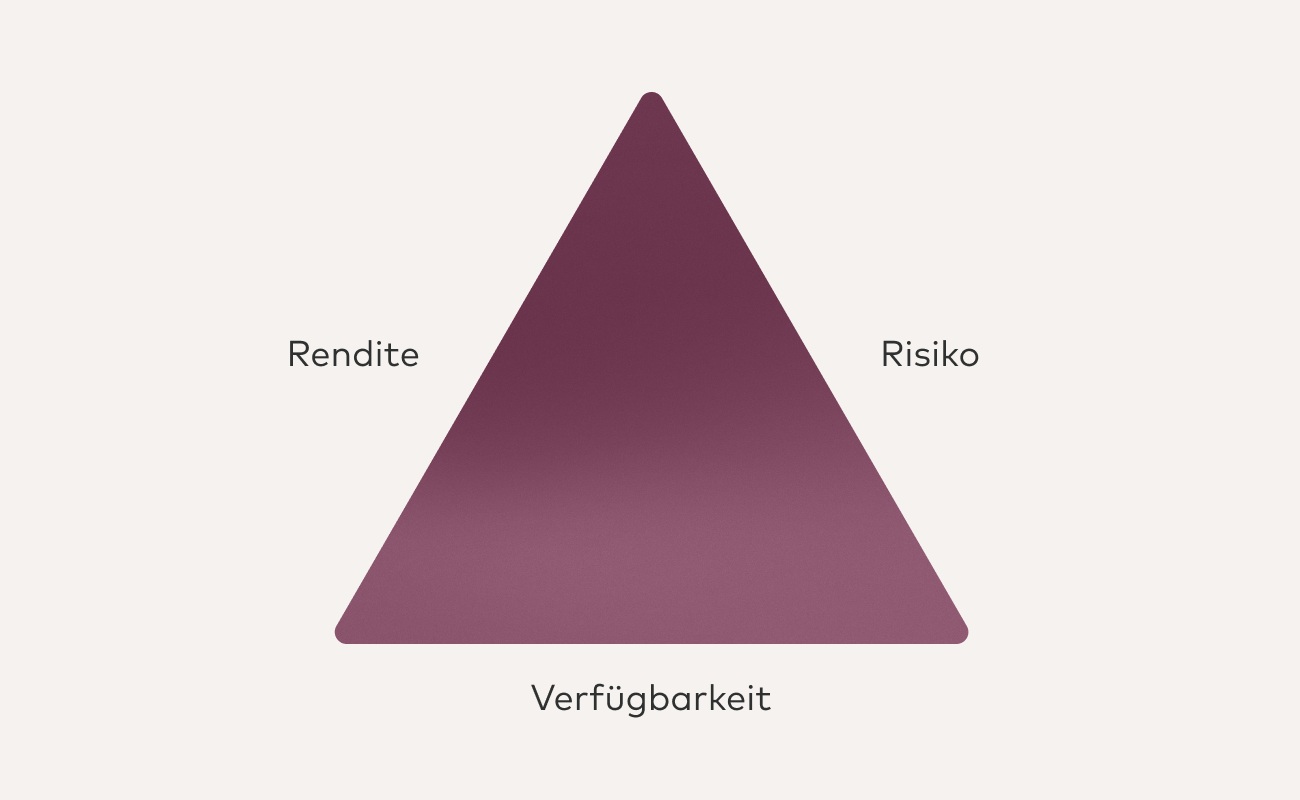
Das "magische Dreieck der Geldanlage" (Darstellung: LIQID)
Gut zu wissen: Diesen Zusammenhang verdeutlicht auch ein Klassiker der Finanzbildung, das magische Dreieck der Geldanlage. Es zeigt die klassischen Zielkonflikte von Investments:
- verfügbar und risikoarm, dafür renditeschwach;
- verfügbar und renditestark, dafür höheres Risiko;
- renditestark und geringeres Risiko, dafür geringe Verfügbarkeit.
Genau darin liegt die ökonomische Logik der Risikoprämie: Rendite ist die Belohnung dafür, dass Anleger Unsicherheit tragen, wenn andere sie meiden. Oder umgekehrt: Volatilität ist der Preis, den ich als Anleger für eine höhere Rendite zahlen muss. Wären Aktienkurse jederzeit stabil und vorhersehbar, gäbe es kaum einen Grund, warum sie langfristig höhere Renditen liefern sollten als sichere Anlagen.
Warum Schwankungen für Portfolios sogar nützlich sein können
Das beste Mittel, um sinnvoll mit Volatilität umzugehen, ist ein strategisch aufgebautes, breit diversifiziertes Portfolio. Denn gerade in volatilen Marktphasen zeigt sich dessen Stärke. Unterschiedliche Anlageklassen reagieren verschieden auf makroökonomische Entwicklungen, beispielsweise Schocks. Profis sprechen hierbei von „negativer Korrelation“. Dadurch wird die Gesamtvolatilität des Portfolios reduziert, ohne auf langfristige Renditechancen zu verzichten.
Ein Beispiel für historisch negativ korrelierte Anlageklassen sind Aktien und Anleihen. Gibt es etwa eine Panik am Markt oder Rezessionsängste, fliehen Investoren aus Aktien. Stattdessen suchen sie nach sichereren, weniger schwankenden Anlagen wie etwa Anleihen. Die Preise für Aktien fallen also, während die für Anleihen steigen. Anleger, die beide Anlageklassen im Portfolio halten, sind den Schwankungen weniger ausgesetzt als konzentrierte Investoren.
Außerdem schafft Volatilität Rebalancing-Chancen. Wenn einzelne Anlageklassen temporär stark steigen oder fallen, können professionelle Portfolios durch systematische Umschichtungen antizyklisch agieren: Gewinne werden diszipliniert gesichert, indem gut gelaufene Anlagen partiell verkauft werden, und stattdessen gezielt in Werte investiert wird, die eine Schwächephase durchlaufen. Genau dieser Mechanismus ist der zentrale Vorteil einer professionellen Asset Allokation. Professionelles Investieren bedeutet daher nicht, Volatilität zu vermeiden – sondern sie in eine robuste Struktur einzubetten.
Die größere Gefahr ist oft das Verhalten der Anleger
Die eigentliche Herausforderung liegt selten in der Schwankung selbst, sondern in der menschlichen Reaktion darauf. Wenn Kurse fallen, spüren wir den Impuls, gefühlte Risiken zu reduzieren, Positionen zu verkaufen oder den „richtigen Wiedereinstieg“ abwarten zu wollen. Genau dieses Verhalten führt jedoch häufig dazu, dass Anleger die stärksten Erholungstage verpassen – und damit einen erheblichen Teil der langfristigen Rendite. Denn diese Erholungen treten oft kurz nach den schärfsten Abschwüngen auf.
Wie eng diese Tage zusammenliegen können, zeigt diese Grafik exemplarisch für das Jahr 2008 (Weltfinanzkrise) und für 2020 (Corona-Pandemie-Schock). Aber auch in anderen historischen Krisenphasen war dieses Muster regelmäßig zu beobachten.
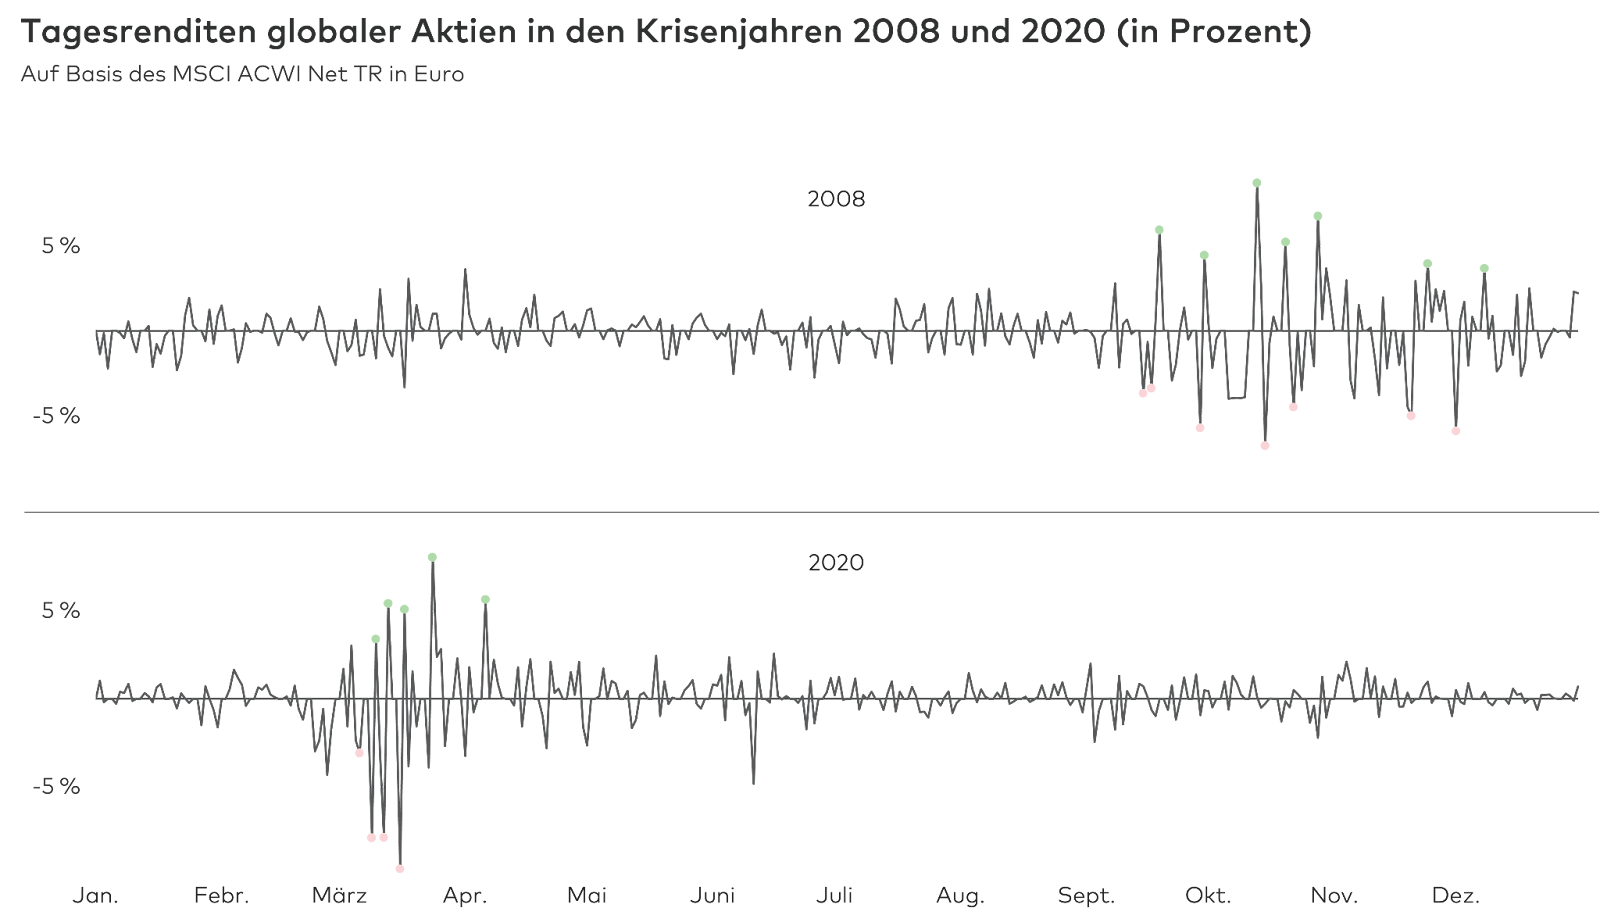
Stärkste Erholungstage nach den größten Kursrückgängen – 2008 und 2020
Quellen: Bloomberg, LIQID. Zeitraum: 31.12.2007 bis 31.12.2008 und 31.12.2019 bis 31.12.2020. Historische Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Entwicklungen.
Realer Schaden zeigt sich langfristig
Wie viel Rendite Anleger tatsächlich verpassen, wenn sie an den stärksten Börsentagen nicht investiert sind, zeigt die nachfolgende Grafik. Wer in den letzten 20 Jahren die 10 besten von insgesamt 5.220 Handelstagen im globalen Aktienindex MSCI ACWI verpasste, verlor fast die Hälfte der möglichen Rendite. Aus einem Anlagebetrag von 100.000 € wären so statt einer knappen halben Million nur rund 255.000 € geworden. Wurden die besten 40 Tage verpasst, blieb eine positive Wertentwicklung nahezu vollständig aus.
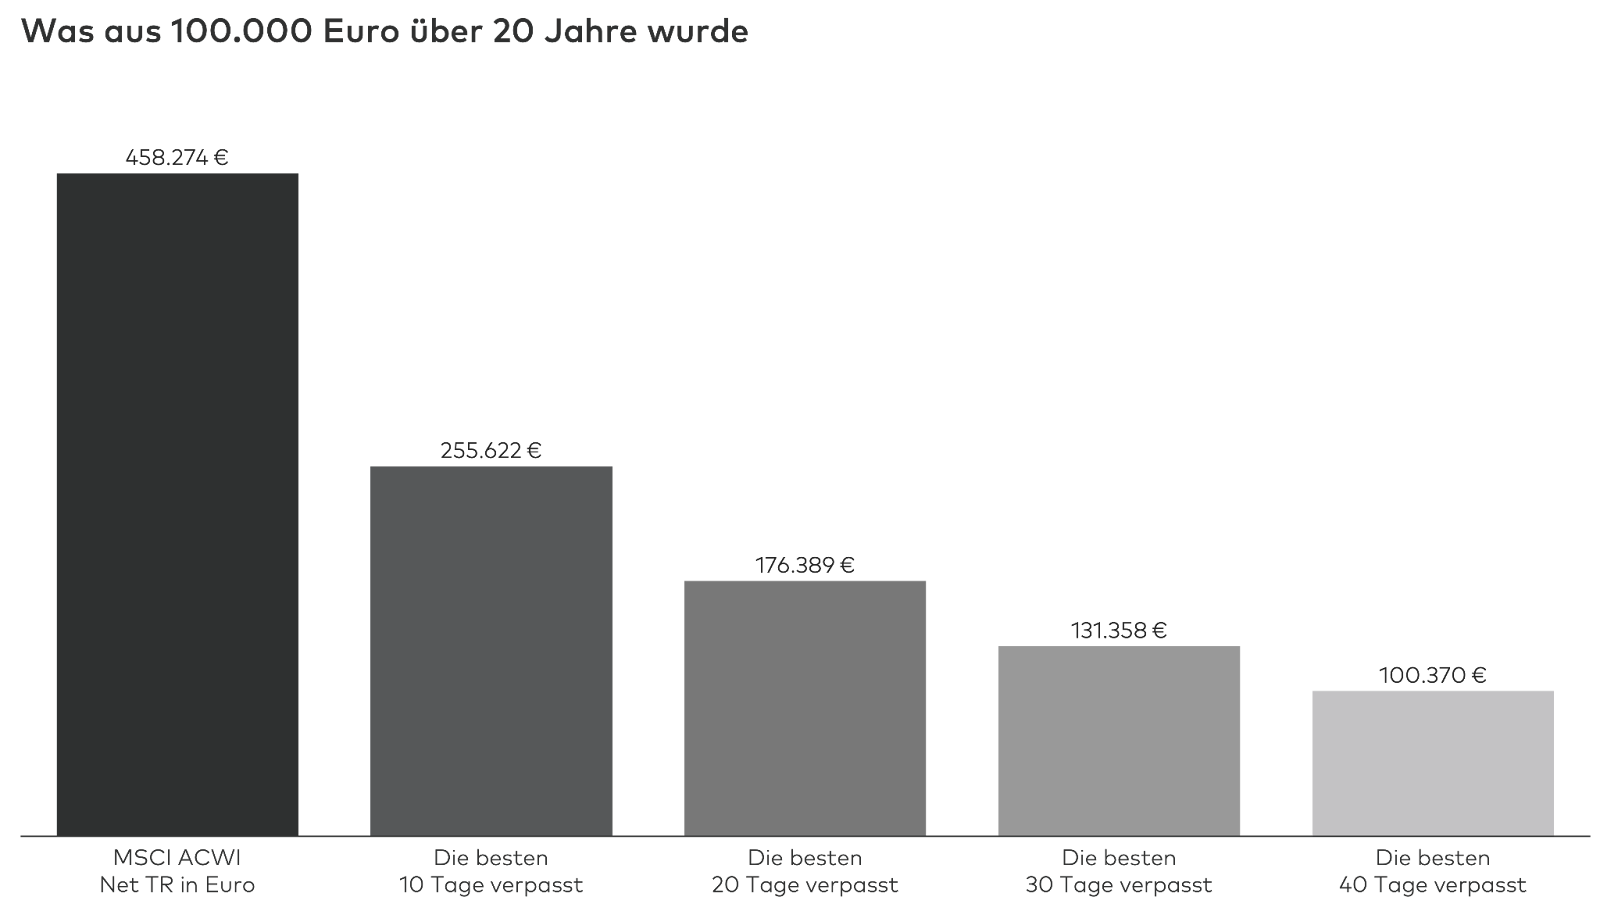
Renditeverlust durch verpasste beste Börsentage im MSCI ACWI
Quellen: Bloomberg, LIQID. Zeitraum: 31.03.2006 bis 31.03.2026. Historische Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Entwicklungen.
Kurzfristige Volatilität wird dann erst durch emotionales Handeln zu realem Vermögensschaden. Es entscheidet also nicht die Schwankung über den Anlageerfolg, sondern die Fähigkeit, trotz Schwankung investiert zu bleiben.
Fazit
Volatilität kann unangenehm sein. Sie widerspricht unserem natürlichen Wunsch nach Stabilität und Kontrolle. Für langfristige Kapitalmarktanlagen ist sie jedoch kein Makel, sondern ein Wesensmerkmal. Sie signalisiert, dass Märkte Informationen verarbeiten, Risiken bepreisen und Chancen neu bewerten. Vor allem aber ist sie die Grundlage dafür, dass risikobehaftete Anlageklassen langfristig überhaupt eine Mehrrendite erzielen können.
Für Anleger bedeutet das: Nicht die Abwesenheit von Schwankungen ist professionell – sondern der souveräne Umgang mit ihnen. Wer Volatilität als normalen Bestandteil einer strategischen Kapitalanlage akzeptiert, schafft eine wichtige Voraussetzung für langfristig erfolgreichen Vermögensaufbau.
Einordnung für Anleger
Betrifft das Thema Volatilität auch Anleger mit eher konservativem Risikoprofil?
Ja. Auch wer bewusst auf geringere Schwankungen setzt, kommt am Grundprinzip nicht vorbei: Ohne irgendeine Form von Risikoprämie gibt es keine Rendite oberhalb des risikofreien Zinses. Konservativere Portfolios reduzieren die Volatilität in der Regel über eine stärkere Beimischung risikoärmerer Anlagen – verzichten damit aber auch auf einen Teil der langfristigen Renditechance.
Wie können Anleger konkret mit Schwankungen umgehen, statt ihnen ausgeliefert zu sein?
Breite Diversifikation über gering oder negativ korrelierte Anlageklassen hinweg sowie ein systematisches Rebalancing gehören zu den wichtigsten Instrumenten professioneller Portfoliosteuerung. Über entsprechend aufgebaute, breit gestreute Anlagestrategien können auch Privatanleger von diesem Ansatz profitieren, ohne einzelne Marktphasen selbst timen zu müssen.
Was sollten Anleger dabei beachten?
Diversifikation und Rebalancing reduzieren Schwankungen, schließen einen Verlust aber nicht aus – auch breit gestreute Portfolios können zeitweise deutlich an Wert verlieren. Historische Muster wie die schnelle Erholung nach starken Einbrüchen sind zudem keine Garantie für die Zukunft. Die größte Gefahr bleibt oft das eigene Verhalten: Wer in turbulenten Phasen aussteigt, riskiert, die stärksten Erholungstage und damit einen wesentlichen Teil der langfristigen Rendite zu verpassen.
Sebastian Knüchel ist Investment Associate bei LIQID und arbeitet an der Produktentwicklung der semi-liquiden NXT Fonds für Private Equity, Private Debt und Infrastruktur. Er betreut die Zusammenarbeit mit den Partnern Neuberger und Ares, von der Weiterentwicklung der Fonds bis zum Reporting. Nach dem Bachelor in Wirtschaftswissenschaften an der Goethe-Universität Frankfurt am Main absolvierte er einen Master in Finance an der Universität zu Köln. Anschließend forschte er dort als wissenschaftlicher Mitarbeiter zur Zusammenarbeit von Teams im Fondsmanagement und lehrte Kapitalmarkttheorie im Masterstudium. Erste Erfahrungen im Private-Equity-Geschäft sammelte er während des Studiums bei BE Investment-Partners. Seit November 2022 ist er bei LIQID. Als Product Specialist Private Markets war er an der Entwicklung und Auflage von Private Equity NXT beteiligt. Seit März 2025 arbeitet er in seiner heutigen Funktion.