Was unterscheidet Listed von klassischem Private Equity?
24. September 20266 Min. LesezeitDr. Martin Meuter
Listed Private Equity lässt sich an der Börse kaufen, etwa als Aktie eines Private-Equity-Managers oder als ETF auf solche Titel. Einen Anteil an privaten Fonds und ihren Unternehmen erwerben Anleger damit nicht.
Mit der Aktie eines börsennotierten Private-Equity-Managers beteiligen sich Anleger am Manager selbst, nicht an den Fonds, die er verwaltet.
Der Manager verdient an Gebühren und Gewinnbeteiligungen. Seine Aktie spiegelt deshalb nicht die Rendite seiner Fonds wider.
Ein ETF auf Listed Private Equity bündelt Aktien aus dem Finanzsektor. Neben einem breiten Aktiendepot trägt er deshalb nur begrenzt zur Streuung bei.
An der Wertentwicklung privater Unternehmen beteiligen sich Anleger über einen Private-Equity-Fonds, Dachfonds oder Co-Investment-Fonds, nicht über Listed Private Equity.
Ein Private-Equity-Fonds oder Co-Investment-Fonds beteiligt Anleger an einem Portfolio privater Unternehmen. Die Aktie eines Private-Equity-Managers beteiligt sie dagegen an der Gesellschaft, die solche Fonds auflegt und verwaltet. Ein ETF auf Listed Private Equity bündelt solche Aktien in einem Korb.
Was ist Listed Private Equity?
Listed Private Equity steht für Wertpapiere, die an der Börse gehandelt werden und wirtschaftlich von Private Equity abhängen. Es gibt zwei Formen:
- Aktie eines börsennotierten Private-Equity-Managers: Beispiele sind KKR und EQT. Anleger erwerben einen Anteil am Private-Equity-Manager selbst, nicht an den Portfoliounternehmen seiner Fonds.
- Börsennotiertes Anlagevehikel mit Private-Equity-Beteiligungen: Es hält Anteile an privaten Unternehmen oder Fonds. Seine Aktionäre sind indirekt an diesem Portfolio beteiligt, halten die Unternehmens- oder Fondsanteile darin aber nicht selbst. Beispiele sind HgCapital Trust und Pantheon International, beide in London notiert. In Europa ist London der wichtigste Börsenplatz für solche Vehikel, an deutschen Börsen notieren nur wenige.
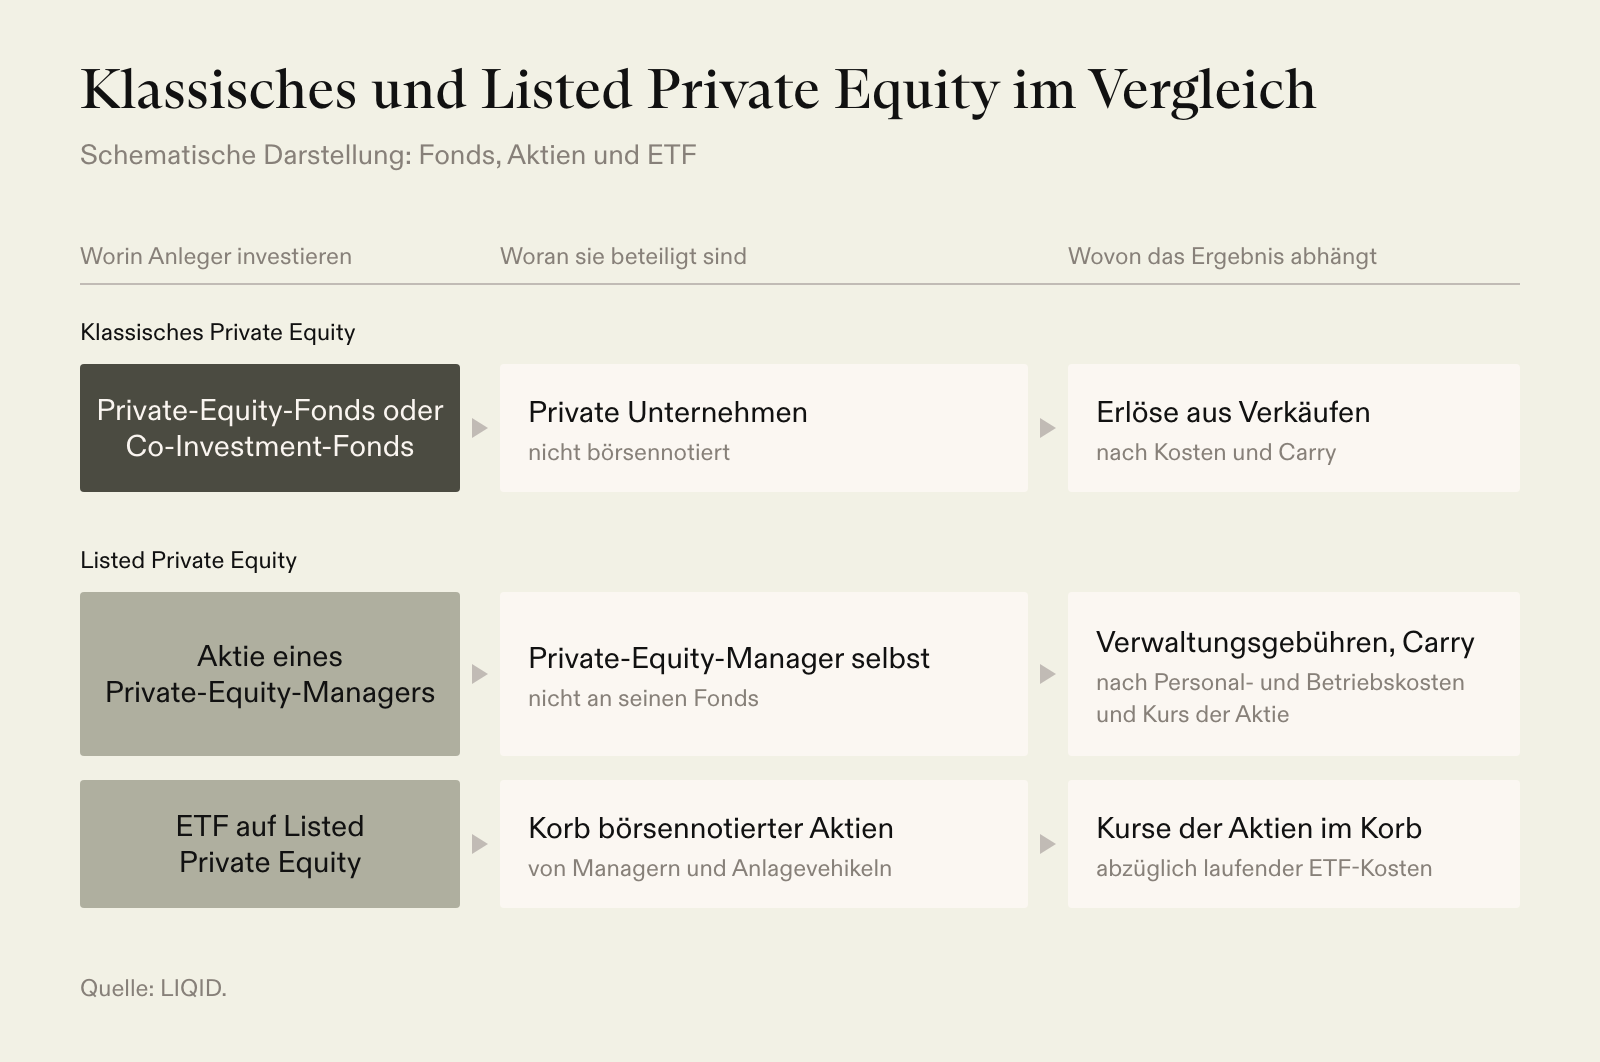
Mit klassischem Private Equity ist hier die Anlage in nicht börsennotierte Private-Equity-Fonds oder Co-Investments gemeint. Bei einem Co-Investment beteiligt sich ein Anleger an der Seite eines Fonds direkt an einem Unternehmen.
Was genau kaufen Anleger?
Wer in einen geschlossenen Private-Equity-Fonds investiert, gibt meist eine Kapitalzusage ab. Der Fonds ruft das zugesagte Kapital nach und nach ab und schüttet Verkaufserlöse nach den Fondsbedingungen aus. Bei manchen Co-Investment-Fonds zahlen Anleger den gesamten Betrag dagegen sofort ein, ohne spätere Abrufe. Auch wer Listed Private Equity kauft, zahlt sofort den vollen Kaufpreis. Kapitalabrufe betreffen ihn nicht.
| Merkmal | Private-Equity-Fonds oder Co-Investment-Fonds | Aktie eines Private-Equity-Managers | ETF auf Listed Private Equity |
|---|---|---|---|
| Kapitaleinsatz | Kapitalzusage mit späteren Abrufen oder sofortige Einzahlung des Gesamtbetrags | Kaufpreis der Aktie | Kaufpreis des ETF-Anteils |
| Rückflüsse | Ausschüttungen nach Fondsbedingungen | Dividenden des Managers | Ausschüttung oder Wiederanlage je nach ETF |
| Ausstieg | Laufzeitende, Anteilsverkauf oder begrenzte Rückgabe | Verkauf der Aktie an der Börse | Verkauf des Anteils an der Börse |
Wie entsteht die Rendite?
Anleger eines Private-Equity-Fonds sind direkt am Ergebnis seiner Investments beteiligt. Ausschüttungen erhalten sie, wenn der Fonds Unternehmen verkauft oder andere Erträge an sie weitergibt. Kosten und die erfolgsabhängige Gewinnbeteiligung des Managers (Carried Interest, Carry) mindern, was bei ihnen ankommt. Die historische Rendite von klassischem Private Equity war hoch: In den fünfzehn Jahren bis Ende März 2026 erzielte der Buy-out-Index des Datenanbieters Preqin, in Euro gerechnet, 14,4 % p. a., der globale Aktienmarkt dagegen 10,6 % p. a. Dieser Vergleich betrifft private Buy-out-Fonds und globale Aktien, nicht die Aktien börsennotierter Private-Equity-Manager. Historische Wertentwicklungen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung.
Ein börsennotierter Private-Equity-Manager erzielt seine Umsätze in erster Linie mit den Verwaltungsgebühren seiner Fonds. Hinzukommen kann der Carry. Dem stehen vor allem Personal- und Betriebskosten gegenüber. Was bleibt, ist der Gewinn des Managers. Viele börsennotierte Manager verwalten zudem Fonds in weiteren Anlageklassen. Die Aktie eines Managers spiegelt deshalb weder die Rendite eines einzelnen Fonds noch die einer Anlageklasse wider.
Was bringt der Börsenhandel?
Eine Aktie oder ein ETF-Anteil lässt sich an Handelstagen über ein Depot kaufen und verkaufen. Verkaufen Anleger die Aktie eines Managers, ändert das nichts an den Anlagen seiner Fonds. Wann seine Fonds investieren, verkaufen und ihre Unternehmen weiterentwickeln, hängt nicht vom täglichen Handel mit der Aktie ab.
Zwischen börsengehandelten Wertpapieren und geschlossenen Fonds liegen semi-liquide Fonds, darunter European Long-Term Investment Funds (ELTIFs): Sie investieren in private Unternehmen und nehmen Anteile regelmäßig, aber nur begrenzt zurück.
Bei börsennotierten Anlagevehikeln kommt hinzu: Ihr Börsenkurs orientiert sich am Nettoinventarwert (Net Asset Value, NAV) je Aktie, kann aber darüber oder darunter liegen. Der NAV ist der Wert der Beteiligungen abzüglich der Verbindlichkeiten. Für die Aktie eines Managers ist ein Vergleich mit dem NAV nicht sinnvoll: Das Vermögen seiner Fonds gehört deren Anlegern, nicht den Aktionären des Managers.
Welche Aktien hält ein ETF?
Ein ETF auf einen Listed-Private-Equity-Index hält börsennotierte Titel mit Bezug zu Private Equity. Je nach Index können dazu Aktien von Private-Equity-Managern und von Anlagevehikeln mit Private-Equity-Beteiligungen gehören. An den privaten Unternehmen hinter diesen Titeln sind ETF-Anleger nicht selbst beteiligt.
Wie stark sich solche ETFs auf eine einzige Branche konzentrieren können, zeigt ein Blick auf den iShares Listed Private Equity UCITS ETF: BlackRock ordnete Mitte September 2026 rund 99 % des ETF-Portfolios dem Finanzsektor zu.
Welche Kosten und Risiken entstehen?
Die Kosten fallen auf unterschiedlichen Ebenen an:
- Privater Fonds: Verwaltungsgebühren, laufende Fondskosten und gegebenenfalls der Carry schmälern das Ergebnis der Anleger.
- Aktie eines Managers: Die Gebühren der verwalteten Fonds sind für Aktionäre keine Kosten, sondern Einnahmen des Managers. Seine Betriebs- und Personalkosten mindern den Gewinn, der auf die Aktionäre entfällt.
- ETF: Eigene laufende Kosten sowie Handelskosten beim Kauf und Verkauf.
Hinzu kommt das Kursrisiko: Zinsen, Nachrichten und Erwartungen bewegen die Kurse von Listed Private Equity täglich, auch wenn sich an den Beteiligungen dahinter nichts ändert. Die Kurse von Listed Private Equity folgten eng dem breiten Aktienmarkt: KPMG ermittelte zwischen dem Red Rocks Capital Global Listed Private Equity Index und dem MSCI World eine Korrelation von 0,94 in den zehn Jahren bis Ende 2015.
Worauf sollten Anleger achten?
Vor dem Kauf eines ETF auf Listed Private Equity lohnt ein Blick auf das bestehende Depot: Wer über einen breiten Aktien-ETF bereits Aktien großer Private-Equity-Manager hält, erhöht mit dem neuen ETF vor allem den Anteil von Finanzwerten in seinem Depot. Wer dagegen an der Wertentwicklung privater Unternehmen teilhaben möchte, investiert über einen Private-Equity-Fonds, einen Dachfonds oder einen Co-Investment-Fonds.
Fazit
Für die Wahl zwischen börsennotierten und privaten Zugangswegen zählt vor allem, wovon das Ergebnis der Anlage abhängen soll. Bei der Aktie eines Private-Equity-Managers sind es sein Gewinn aus Gebühren und Carry und der Börsenkurs. Ein ETF folgt den Kursen der Titel, die er enthält. Ein privater Fonds beteiligt Anleger am Ergebnis seiner Portfoliounternehmen und regelt Einzahlungen und Rückflüsse vertraglich.
LIQID bietet mit Private Equity PRO und Private Equity NXT zwei Wege, in nicht börsennotiertes Private Equity zu investieren. Private Equity PRO investiert als Dachfonds in ein Portfolio aus Fonds renommierter Private-Equity-Manager weltweit. Private Equity NXT beteiligt sich über Co-Investments an der Seite von Private-Equity-Fonds direkt an Unternehmen aus dem globalen Mittelstand. Als semi-liquider ELTIF steht Private Equity NXT Privatanlegern ab 20.000 € offen und ermöglicht vierteljährliche Rückgaben.
Dr. Martin Meuter leitet das Portfolio Management und ist Geschäftsführer der LIQID Asset Management. Er ist seit 2022 bei LIQID und steuert unser Investmentteam sowie die Zusammenarbeit mit den Partnern LGT, HQ Capital, VenCap und Neuberger. Zuvor beriet er Banken und Versicherungen im Bereich Investment- und Risikomanagement. Er hat einen Bachelor der TU München, einen Master der Erasmus Universität Rotterdam und einen Doktortitel in Finanzwirtschaft der Universität zu Köln.