Wann sollte ich am besten in Private Equity investieren?
30. September 20266 Min. LesezeitDr. Martin Meuter
Den besten Zeitpunkt für den Einstieg in Private Equity können Anleger nicht verlässlich bestimmen. Eine Investition in mehrere Vintages (Fondsjahrgänge) und Secondaries kann die Investition auf unterschiedliche Marktphasen verteilen.
Bei geschlossenen Private-Equity-Fonds wählen Anleger den Zeitpunkt ihrer Kapitalzusage. Wann ein Fonds Unternehmen kauft und verkauft, entscheidet er selbst.
Eine Investition in mehrere Vintages verteilt die Kaufphasen über die Zeit. Ausschüttungen alter Fondsgenerationen können zudem Abrufe neuerer Fonds ausgleichen.
Secondary-Fonds erschließen Zugang zu Fonds früherer Vintages. Weil deren Beteiligungen weiter entwickelt sind, können Rückflüsse früher einsetzen.
Co-Investments in späteren Phase eröffnen einen direkten Einstieg in Unternehmen, an denen ein Private-Equity-Fonds schon länger beteiligt ist.
Ein Fonds, den Anleger heute zeichnen, kauft seine Portfoliounternehmen meist erst in den folgenden Jahren. Später verkauft er die Beteiligungen ebenfalls nicht alle auf einmal. Der Tag der Kapitalzusage sagt daher wenig darüber aus, zu welchen Marktbedingungen das Kapital tatsächlich investiert wird. Für Anleger zählt die zeitliche Verteilung der Käufe und Verkäufe stärker als der Moment der Investitionsentscheidung selbst.
Lässt sich der beste Zeitpunkt treffen?
Bei geschlossenen Private-Equity-Fonds können Anleger entscheiden, wann sie eine Kapitalzusage abgeben. Über die folgenden Kapitalabrufe und Unternehmenskäufe entscheiden die Fondsmanager. Auch der Zeitpunkt der Verkäufe liegt nicht in der Hand der Anleger.
Im Rückblick unterscheiden sich die Ergebnisse verschiedener Jahrgänge von Private-Equity-Fonds, auch Vintages genannt, stark. Daraus lässt sich jedoch schwer ableiten, welcher Vintage als Nächstes besonders erfolgreich sein wird. Eine Studie zum Timing von Kapitalzusagen fand für realistisch umsetzbare Strategien höchstens geringe Vorteile. Die Forscher führen das unter anderem darauf zurück, dass Anleger zwar ihre Zusagen zeitlich steuern können, nicht aber die späteren Käufe und Verkäufe der Fonds.
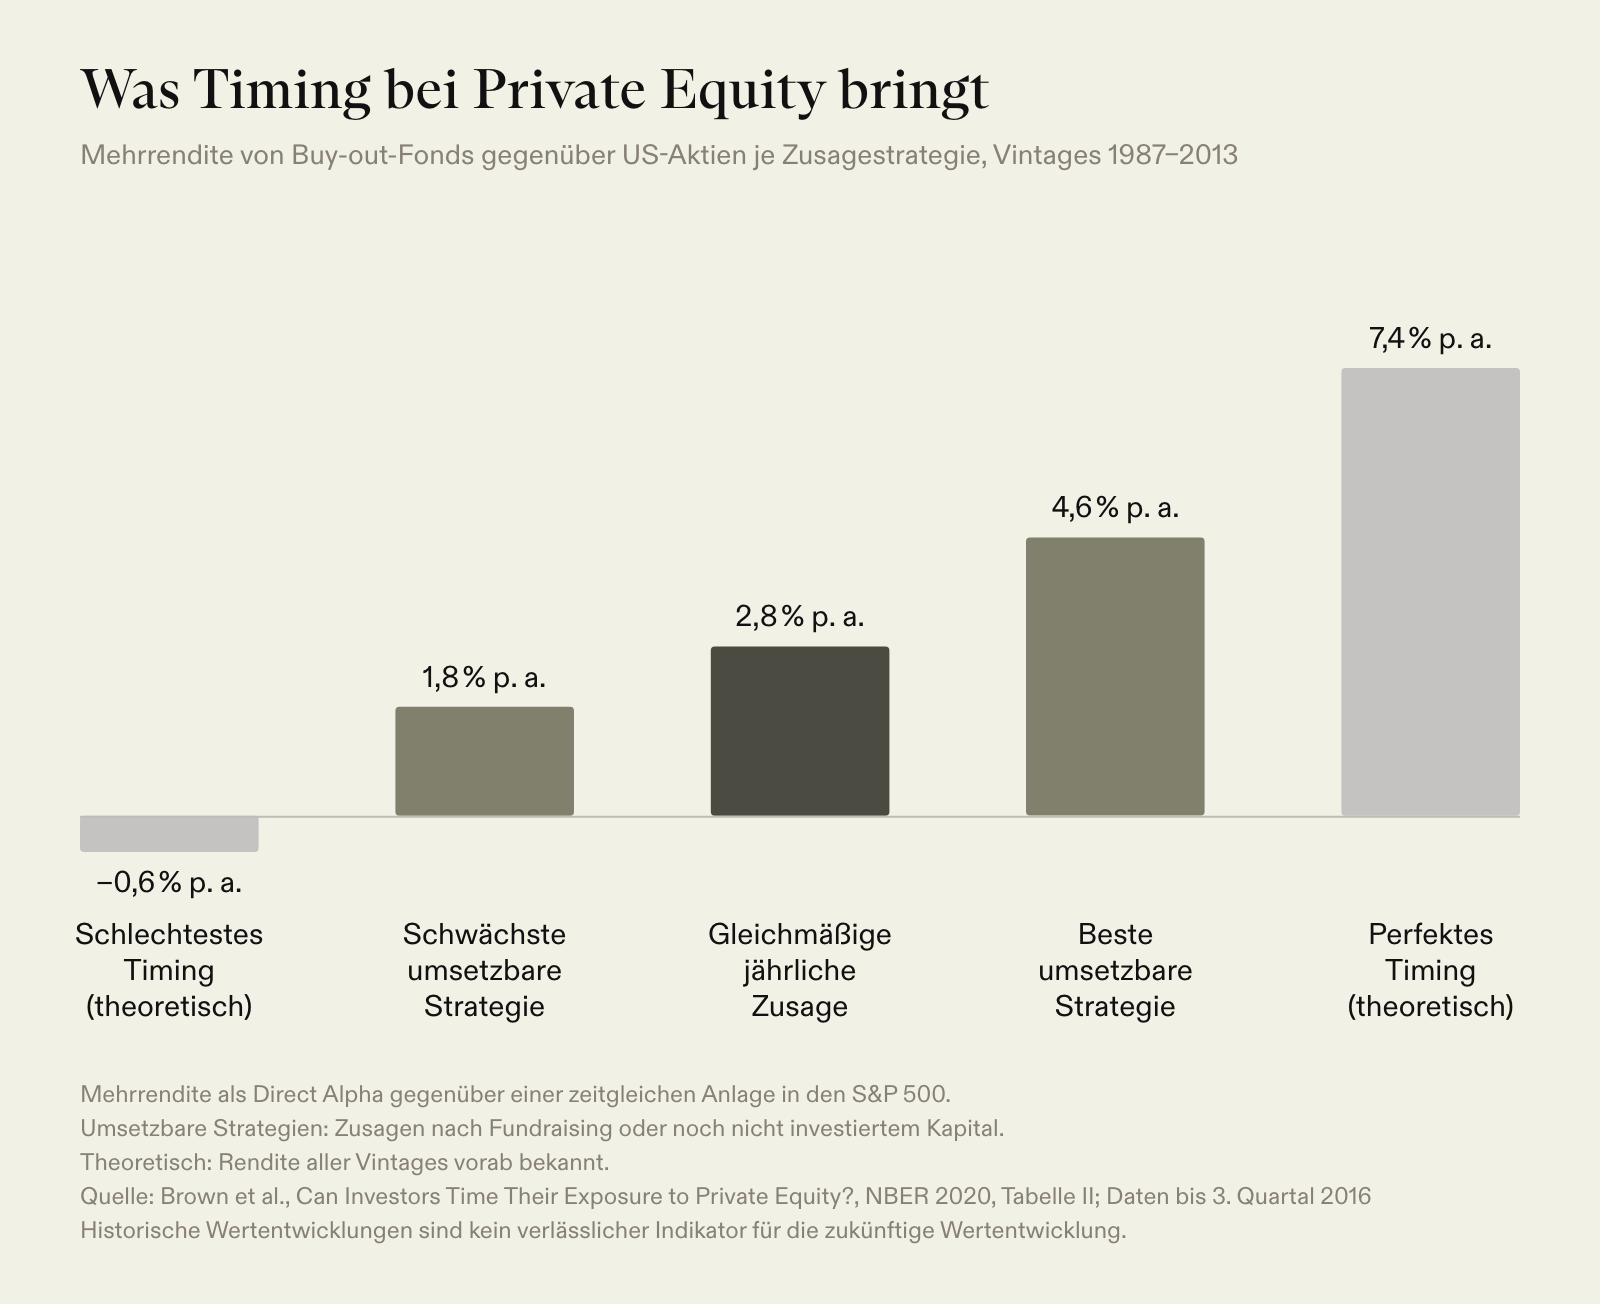
Wer ausschließlich auf einen vermeintlich günstigen Startzeitpunkt wartet, konzentriert seine Entscheidung auf den Teil des Anlageverlaufs, den er tatsächlich kontrolliert. Die Entwicklung der Anlage hängt anschließend von vielen Käufen über mehrere Jahre und von den späteren Verkaufspreisen ab. Es stellt sich also die Frage, wie sich diese Zeitpunkte möglichst breit verteilen lassen.
Warum in mehrere Vintages investieren?
Aufeinanderfolgende Vintages eröffnen Zugang zu Unternehmenskäufen in unterschiedlichen Marktphasen. Ein Vintage ordnet einen Fonds zeitlich ein. Er bezeichnet nicht das Jahr jedes einzelnen Unternehmenskaufs sondern das Jahr, in dem der Fonds aufgelegt wurde. Das Kapital investiert der jeweilige Fonds dann üblicherweise über mehrere Jahre.
Zeichnet ein Anleger mehrere aufeinanderfolgende Fondsgenerationen, verlängert sich der Zeitraum, über den neue Beteiligungen ins Portfolio kommen. Gleichzeitig verringert sich die Abhängigkeit davon, welche Kaufbedingungen ein einzelner Fonds vorfindet. Das ist besonders relevant, weil sich die Bedingungen während einer mehrjährigen Investmentperiode ändern können: Unternehmen werden zu unterschiedlichen Bewertungen gekauft, finanziert und schließlich wieder verkauft.
Aufeinanderfolgende Vintages helfen auch dabei, die Private-Equity-Anlage langfristig zu erhalten. Während jüngere Fonds Kapital abrufen, verkaufen ältere Fonds bereits Unternehmen und schütten Erlöse aus. Ohne neue Investitionen nimmt der Anteil von Private Equity im Portfolio mit diesen Rückflüssen nach und nach ab.
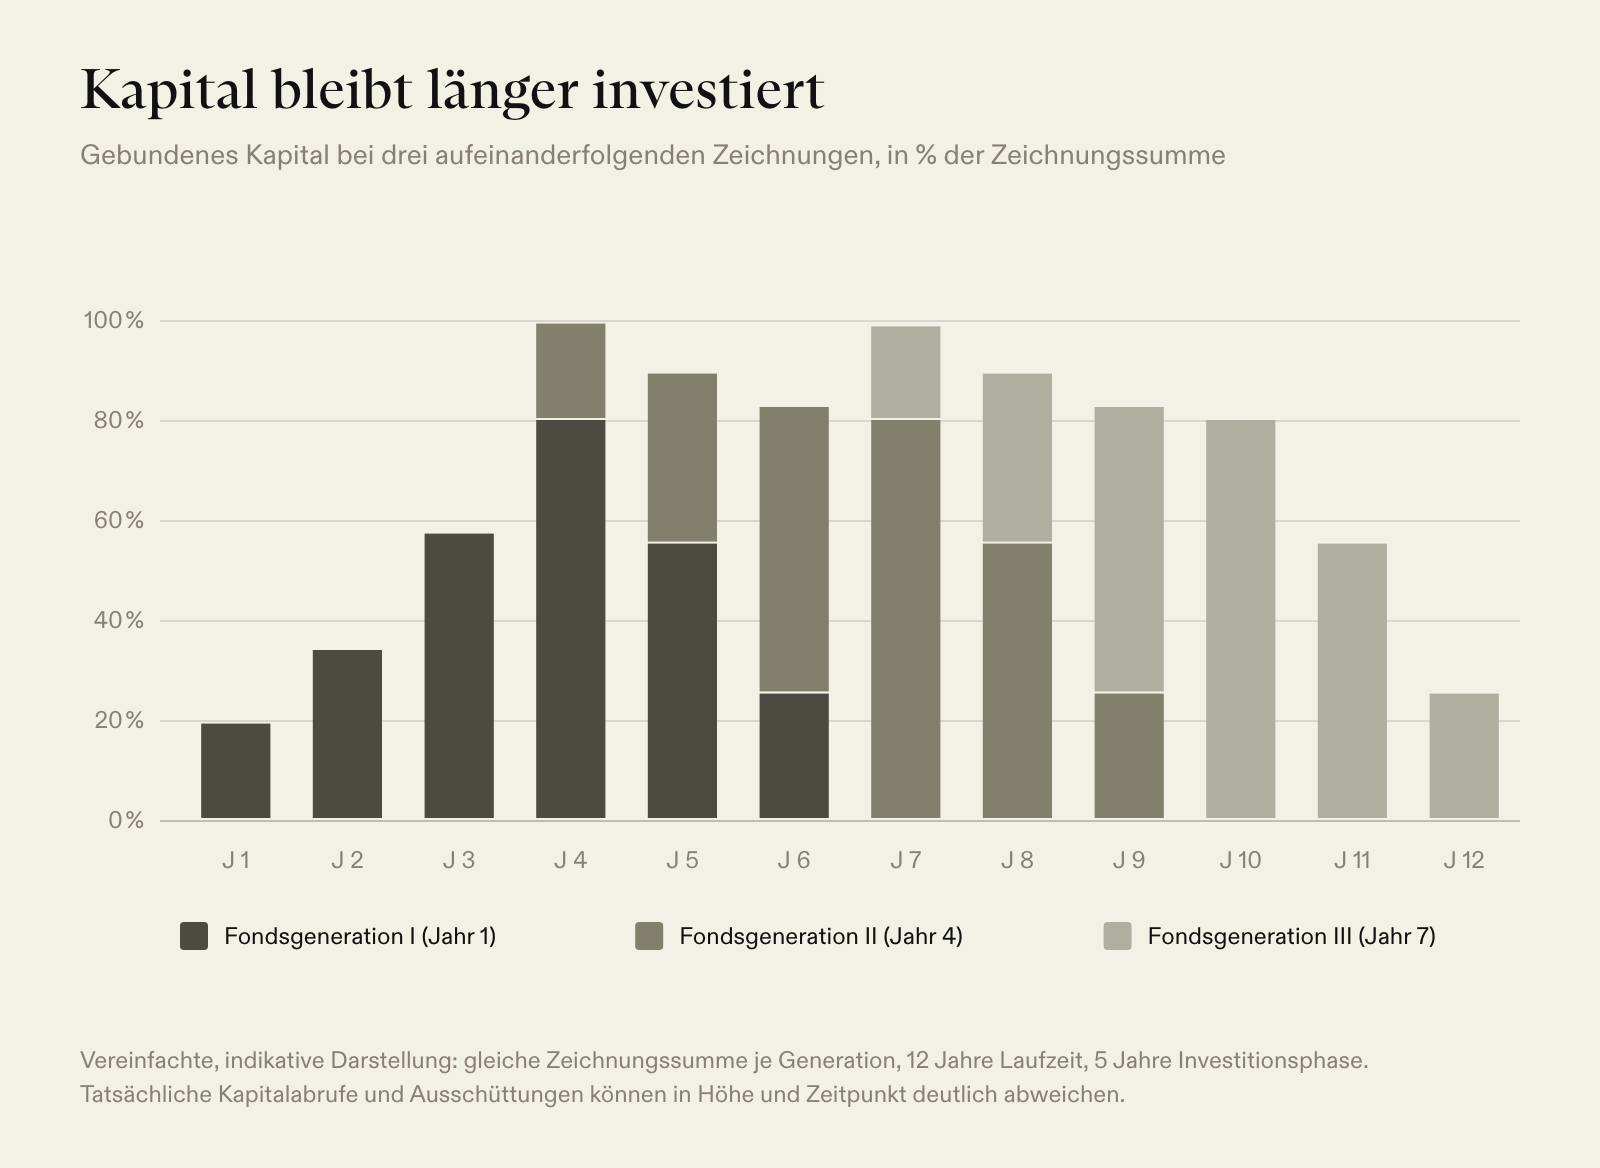
Ein Anleger, der zunächst einen Fonds und einige Jahre später dessen Nachfolger zeichnet, verbindet deshalb zwei Phasen: Der erste Fonds arbeitet mit bestehenden Beteiligungen, der zweite baut neue auf. Die Ausschüttungen des einen und die Kapitalabrufe des anderen fallen nicht zwingend in gleicher Höhe oder zur selben Zeit an. Über mehrere Fondsgenerationen entsteht aber eine fortlaufende Folge von Investitionen statt einer einzigen Kaufphase.
Was ergänzen Secondaries?
Secondary-Fonds ermöglichen den späteren Einstieg in bereits bestehende Fondsbeteiligungen. Sie kaufen vor allem Anteile von Anlegern, die einen Private-Equity-Fonds vor dem Ende seiner Laufzeit verlassen möchten. Der Käufer erhält damit Zugang zu einem Fonds, der sein Portfolio bereits teilweise oder sogar schon ganz aufgebaut hat.
Eine Investition in Secondaries kann also die zeitliche Streuung auf eine andere Weise als die Zeichnung von aufeinanderfolgenden Fondsgenerationen erweitern. Secondary-Fonds erwerben Beteiligungen aus einer Vielzahl verschiedener Vintages. Portfoliounternehmen sind dann bereits bekannt, und ein Teil der Entwicklung liegt bereits hinter ihnen. Viele Beteiligungen stehen dem Verkauf näher als die Unternehmen eines neu aufgelegten Fonds. Deshalb können Ausschüttungen früher einsetzen.
Für Anleger ist das mehr als eine Abkürzung zu älteren Vintages. Eine neue Fondszusage verteilt künftige Käufe über die kommenden Jahre. Secondaries fügen dem Portfolio Beteiligungen hinzu, deren Käufe schon stattgefunden haben. Beide Wege ergänzen sich. Wie gut ein Secondary-Kauf ausfällt, hängt dabei wesentlich vom Preis der übernommenen Fondsanteile und von der weiteren Entwicklung ihrer Unternehmen ab.
Was bringen Co-Investments in späteren Phasen?
Co-Investments können in verschiedenen Phasen einer Beteiligung stattfinden. Klassische Co-Investments finden direkt bei der Übernahme eines Unternehmens durch einen Private-Equity-Manager statt. Vermehrt suchen Manager aber auch nach Co-Investoren in späteren Phasen einer Beteiligung, etwa um eine Akquisition zu finanzieren oder Kapital für die Expansion in neue Märkte zu sammeln. Diese Art der Co-Investments eröffnet also den Einstieg in ein Unternehmen, an dem ein Private-Equity-Fonds bereits über Jahre beteiligt ist. Solche Beteiligungen werden auch Mid-Life-Transaktionen genannt.
Der Unterschied zu Secondaries liegt im Kaufgegenstand. Ein Secondary-Fonds erwirbt eine Beteiligung an einem bestehenden Fondsportfolio. Bei einem Co-Investment beteiligt sich der Anleger direkt an einem bestimmten Unternehmen neben dem bereits investierten Private-Equity-Fonds.
Solche Investitionen eröffnen also eine weitere Möglichkeit der zeitlichen Streuung. Neben Unternehmen, die von neu aufgelegten Fonds gerade erst erworben werden, können so auch solche ins Portfolio kommen, die sich bereits in einer späteren Phase ihrer Beteiligung befinden. Ihre bisherige Entwicklung ist teilweise sichtbar, und bis zu einem möglichen Verkauf dauert es vermeintlich kürzer. Wie bei der Investition in einen Secondary-Fonds entscheiden der Einstiegspreis und die weitere Entwicklung über das Ergebnis.
Was bedeutet das für Anleger bei LIQID?
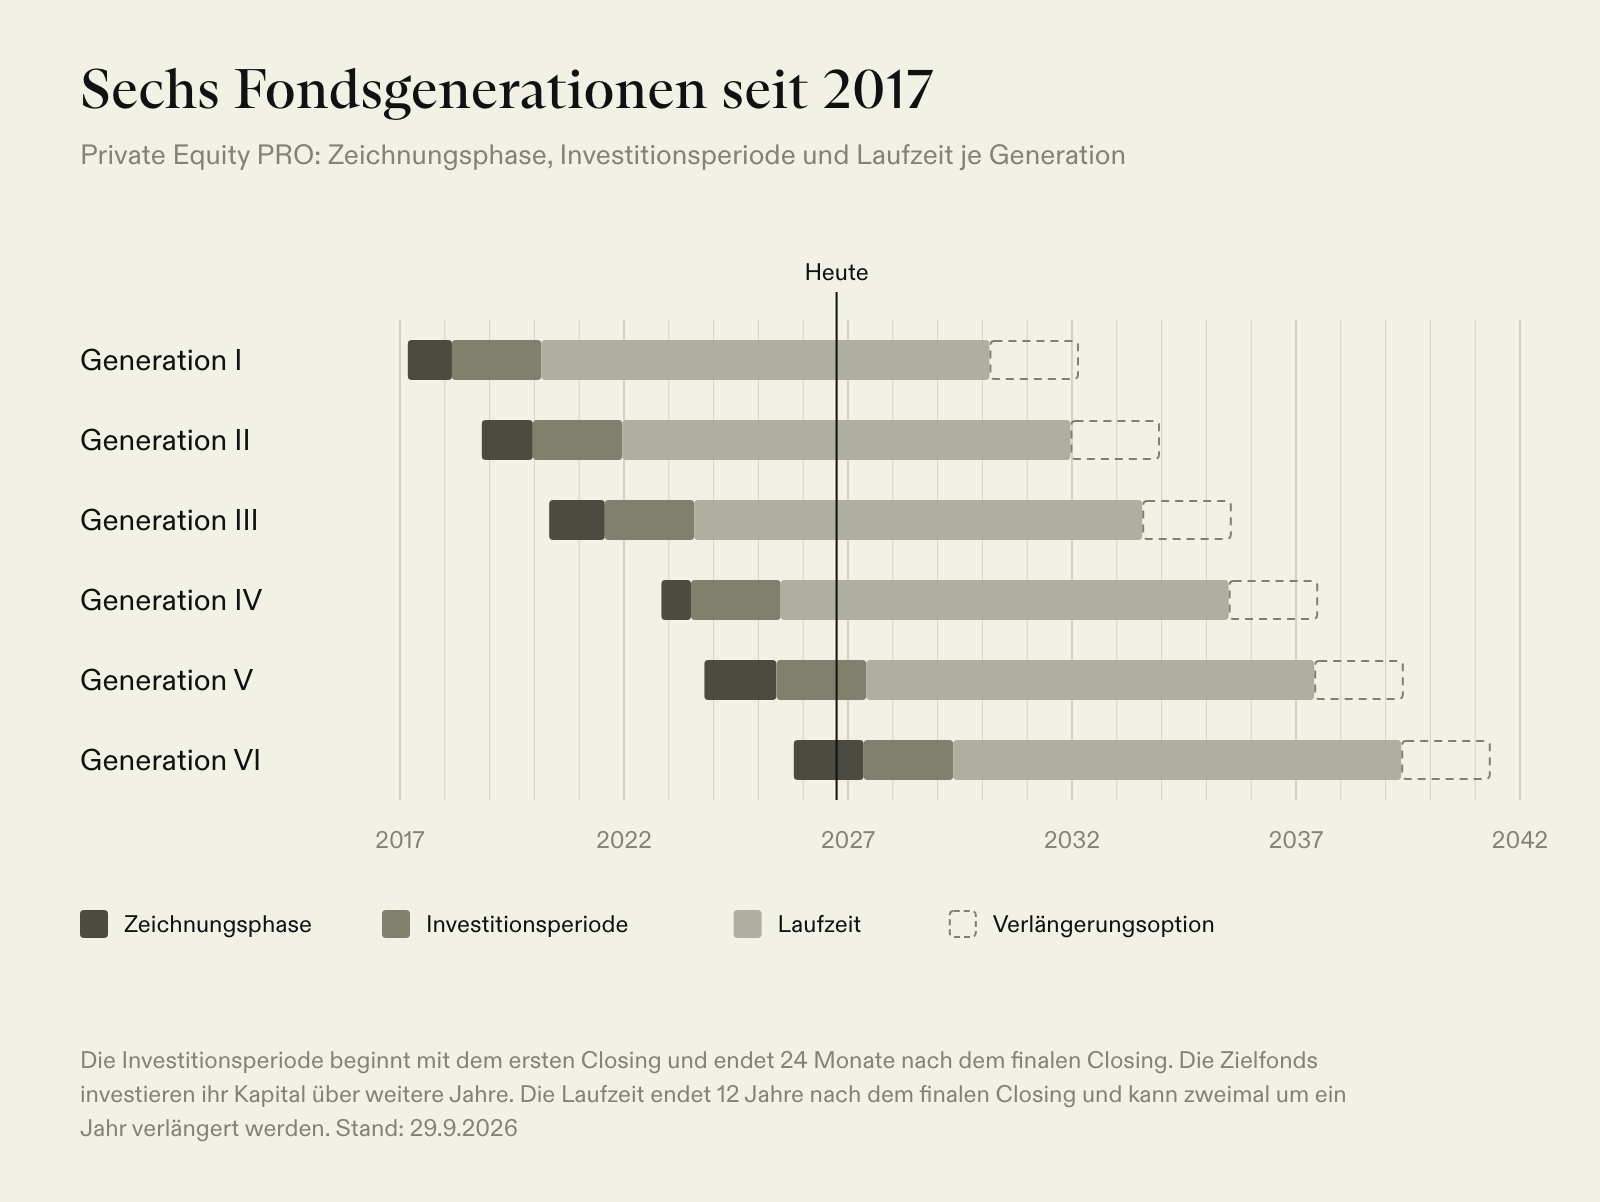
Bei Private Equity PRO verteilen sich Investitionen auf Fonds verschiedener Vintages. Gezielte Anlagen in Secondary-Fonds ergänzen Beteiligungen aus weiteren, früheren Vintages. Anleger sind damit nicht allein auf die Kaufphasen neu gezeichneter Fonds angewiesen.
Private Equity NXT baut dagegen ein Portfolio direkter Co-Investments auf und investiert Rückflüsse aus Verkäufen erneut. Dazu gehören auch Beteiligungen an Unternehmen, die ein Private-Equity-Fonds bereits seit einiger Zeit hält. Neue Co-Investments und solche Mid-Life-Transaktionen bringen Unternehmen in unterschiedlichen Phasen ins Portfolio.
Beide Wege machen den vermeintlich perfekten Einstiegszeitpunkt weniger wichtig. Über Vintages, Secondaries und Beteiligungen in verschiedenen Phasen verteilen sich die tatsächlichen Käufe.
Dr. Martin Meuter leitet das Portfolio Management und ist Geschäftsführer der LIQID Asset Management. Er ist seit 2022 bei LIQID und steuert unser Investmentteam sowie die Zusammenarbeit mit den Partnern LGT, HQ Capital, VenCap und Neuberger. Zuvor beriet er Banken und Versicherungen im Bereich Investment- und Risikomanagement. Er hat einen Bachelor der TU München, einen Master der Erasmus Universität Rotterdam und einen Doktortitel in Finanzwirtschaft der Universität zu Köln.