Was ist Private Equity?
24. September 202613 Min. LesezeitDr. Martin Meuter
Private Equity bezeichnet Beteiligungen an nicht börsennotierten Unternehmen, die spezialisierte Fonds über Jahre weiterentwickeln. Die Anlageklasse hat langfristig höhere Renditen erzielt als der globale Aktienmarkt und ist langfristig angelegt. Über den Erfolg entscheiden Managerauswahl, Streuung und Zugang.
Private Equity bezeichnet Beteiligungen an nicht börsennotierten Unternehmen, die Private-Equity-Manager meist über Fonds erwerben und über Jahre aktiv weiterentwickeln.
Die Rendite entsteht vor allem durch operative Verbesserungen, einen günstigen Einstieg und einen gut gewählten Verkaufszeitpunkt.
Private Equity hat langfristig höhere Renditen erzielt als der globale Aktienmarkt. Die Ergebnisse einzelner Fonds unterscheiden sich jedoch stark.
Die Anlageklasse ist langfristig ausgelegt, und Anleger tragen Verlust- und Managerrisiken. Eine breite Streuung über Fonds und Unternehmen begrenzt diese Risiken.
Über Dachfonds sowie Co-Investment-Portfolios in ELTIFs steht die Anlageklasse inzwischen auch Privatanlegern offen, die früher kaum Zugang hatten.
In den USA, der EU und Großbritannien sind die meisten großen Unternehmen in privater Hand, und die Zahl der börsennotierten Unternehmen ist über die Jahre gesunken. Wer nur an der Börse investiert, erreicht also nur einen Teil der Wirtschaft. Family Offices, Stiftungen und Pensionsfonds sind seit Jahrzehnten in Private Equity investiert, Privatanleger bislang kaum.
Was ist Private Equity?
Private Equity bezeichnet Beteiligungen am Eigenkapital von Unternehmen, die nicht an der Börse notiert sind. Anleger investieren dabei in der Regel nicht selbst, sondern über Private-Equity-Fonds. Diese bündeln das Kapital vieler Anleger, und professionelle Private-Equity-Manager investieren es in ausgewählte Unternehmen.
Eine Beteiligung am Eigenkapital macht den Fonds zum Miteigentümer. Er ist am Erfolg des Unternehmens beteiligt, trägt aber auch das Risiko, dass dessen Wert sinkt. Anders als Aktionäre, die meist nur einen kleinen Anteil halten, erwerben Private-Equity-Manager in der Regel eine Mehrheit. Dadurch können sie bestimmen, wie sich das Unternehmen entwickelt und wann es verkauft wird.
Die Anlageklasse prägen vor allem zwei Strategien, Buy-out und Growth Equity. Daneben gibt es weitere, spezialisierte Strategien:
- Buy-out: Buy-out-Fonds bilden das größte Segment und übernehmen die Kontrolle über etablierte mittelgroße Unternehmen mit stabilen Cashflows und ungehobenem Potenzial. Wird eine solche Übernahme zu einem wesentlichen Teil mit Fremdkapital finanziert, heißt sie Leveraged Buy-out (LBO).
- Growth Equity: Growth-Equity-Fonds erwerben Minderheitsbeteiligungen an wachsenden Unternehmen mit bereits deutlichen Umsätzen und finanzieren deren weitere Expansion.
- Distressed und Turnaround: Diese Fonds führen Unternehmen, die in Schwierigkeiten geraten sind, zurück in die Profitabilität.
- Secondaries: Secondary-Fonds kaufen in der Regel bestehende Fondsanteile von Anlegern, die vor dem Laufzeitende verkaufen möchten, meist mit einem Abschlag auf den Nettoinventarwert. Weil diese Portfolios schon weit entwickelt sind, fließen Ausschüttungen hier früher.
Private-Equity-Fonds können zudem börsennotierte Unternehmen übernehmen und von der Börse nehmen. Eine solche Übernahme heißt Public-to-Private-Transaktion.
Eine besondere Unterart von Private Equity ist Venture Capital. Es finanziert junge Unternehmen, zum Teil schon bevor sie Umsätze erzielen. Venture-Capital-Manager achten deshalb besonders auf das Gründerteam und sind operativ weniger eingebunden als die Manager klassischer Private-Equity-Fonds.
Wie funktioniert ein Private-Equity-Fonds?
Klassische Private-Equity-Fonds sind geschlossene Fonds mit einer festen Laufzeit von meist zehn bis zwölf Jahren. Der Private-Equity-Manager führt den Fonds als General Partner (GP), die Anleger beteiligen sich als Limited Partners (LPs). Sie geben eine Kapitalzusage ab und stellen das Geld dann bereit, wenn der Fonds es für eine Investition abruft. Diese Kapitalabrufe verteilen sich dabei meist über mehrere Jahre.
Der Lebenszyklus eines Fonds verläuft in vier Phasen:
- Kapitalbeschaffung: Der Manager sammelt Zusagen von Pensionsfonds, Versicherungen, Family Offices und sehr vermögenden Privatpersonen ein.
- Investitionsphase: Der Manager prüft geeignete Zielunternehmen umfassend (Due Diligence) und erwirbt Mehrheits- oder Minderheitsbeteiligungen. Diese Phase dauert in der Regel mehrere Jahre.
- Wertsteigerungsphase: Der Manager arbeitet mit dem Management der Portfoliounternehmen daran, Prozesse zu verbessern, neue Märkte zu erschließen oder Zukäufe umzusetzen. Typischerweise hält er eine Beteiligung fünf bis sieben Jahre, zum Teil auch länger.
- Exit: Der Fonds verkauft die Beteiligung an ein anderes Unternehmen oder einen anderen Private-Equity-Fonds oder bringt das Unternehmen an die Börse. Die Erlöse schüttet er an die Anleger aus.
Wie schaffen Private-Equity-Manager Wert?
Private Equity hat gegenüber börsennotierten Aktien strukturelle Vorteile, und zwar über den gesamten Investitionszyklus: beim Finden von Unternehmen, bei ihrer Prüfung, beim Aushandeln der Konditionen, bei der Weiterentwicklung und beim Verkauf. Diese Vorteile erklären, warum Private Equity langfristig besser abgeschnitten hat als börsennotierte Aktien. Wie gut Anleger tatsächlich abschneiden, hängt allerdings von der Auswahl der Manager und Fonds ab.
Viele Manager pflegen Beziehungen zu Unternehmern, lange bevor ein Unternehmen zum Verkauf steht. So können sie direkt verhandeln statt in einem Bieterverfahren, was gerade bei Familienunternehmen wertvoll ist. Vor dem Kauf erhalten sie detaillierte finanzielle, rechtliche und operative Informationen, die weit über einen öffentlichen Geschäftsbericht hinausgehen. Häufig erwerben sie Unternehmen so zu niedrigeren Bewertungen als vergleichbare börsennotierte Unternehmen.
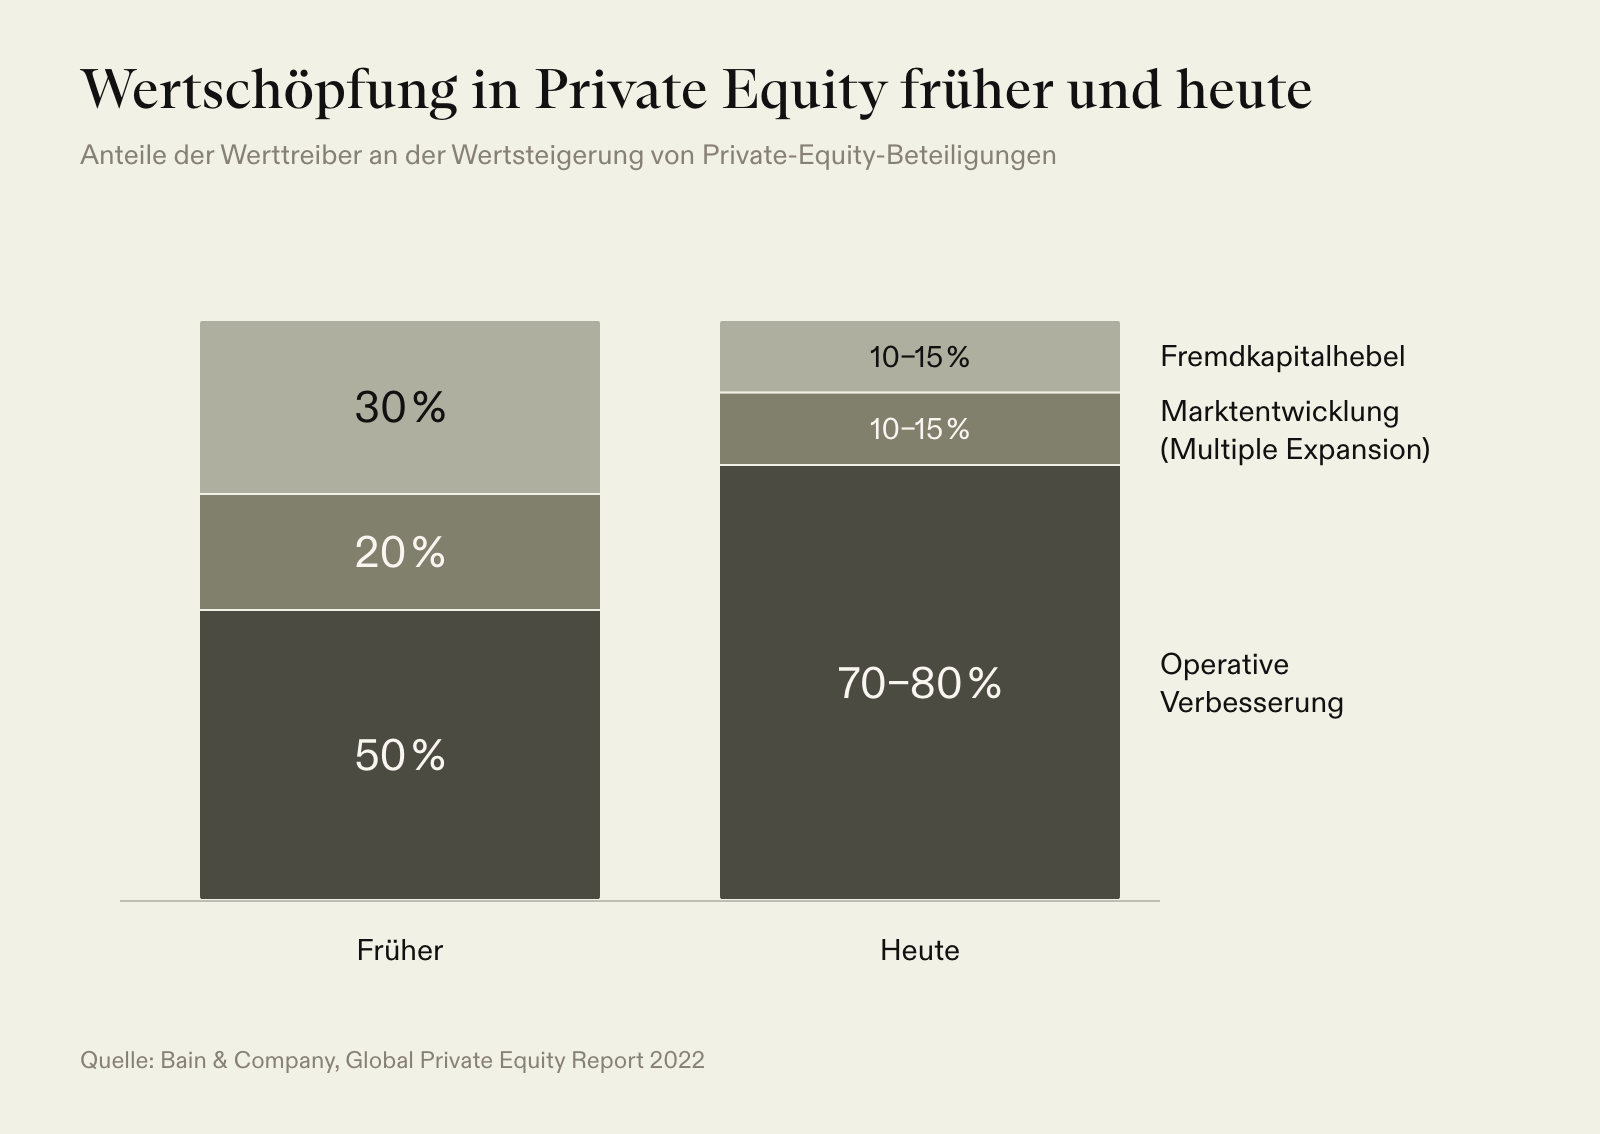
Nach dem Kauf steht die operative Wertsteigerung im Mittelpunkt: höhere Umsätze, bessere Margen, eine geschärfte Strategie. Diese operative Wertsteigerung ist wichtiger geworden als steigende Bewertungen (Multiple Expansion) oder der Hebel durch Fremdkapital. Früher ging rund die Hälfte der Wertschöpfung auf operative Verbesserungen zurück, heute sind es 70 bis 80 %.
Manager beteiligen Führungskräfte und Mitarbeitende am Unternehmen, verstärken das Management und kaufen gezielt kleinere Unternehmen hinzu, um Größe und Marktposition auszubauen. Das Management steht dabei weniger unter dem Druck von Quartalszahlen und kann langfristig planen. Weil geschlossene Fonds auf viele Jahre angelegt sind, können die Manager außerdem einen Abschwung abwarten und verkaufen, wenn die Bedingungen günstiger sind.
Welche Chancen bietet Private Equity?
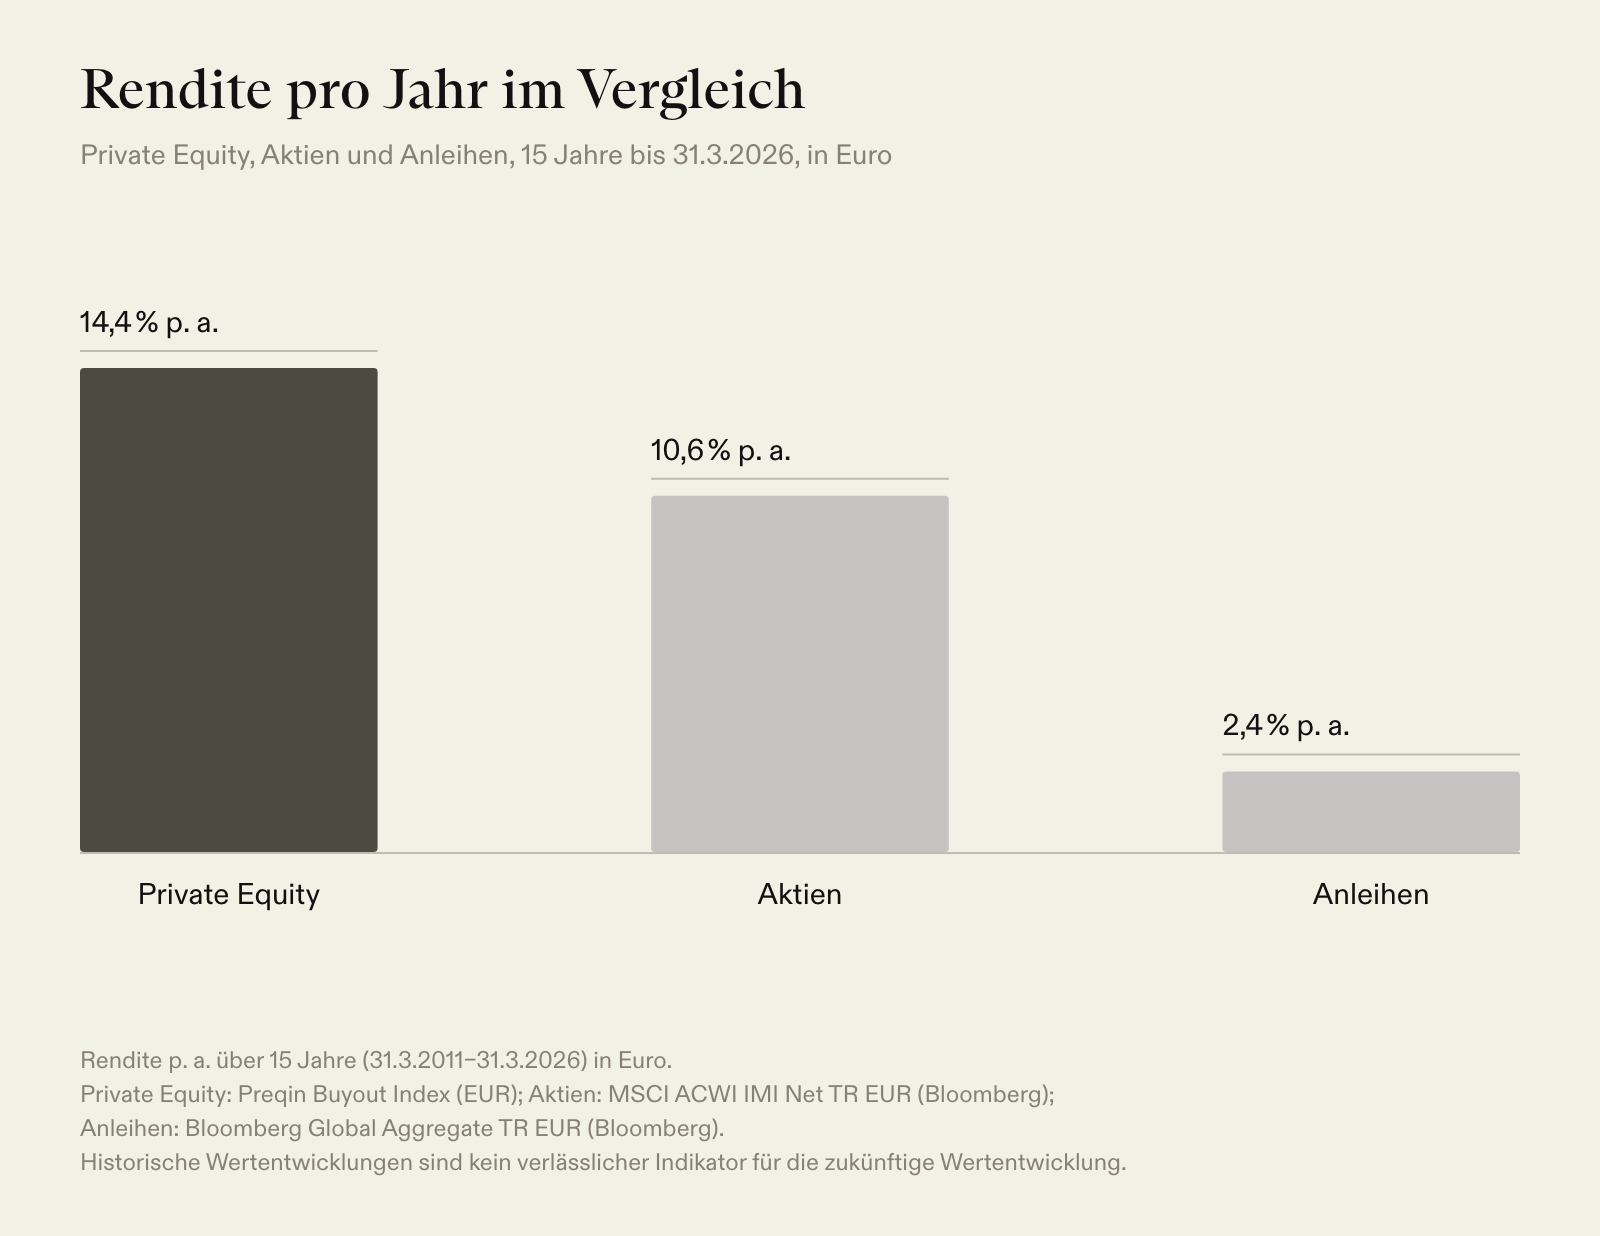
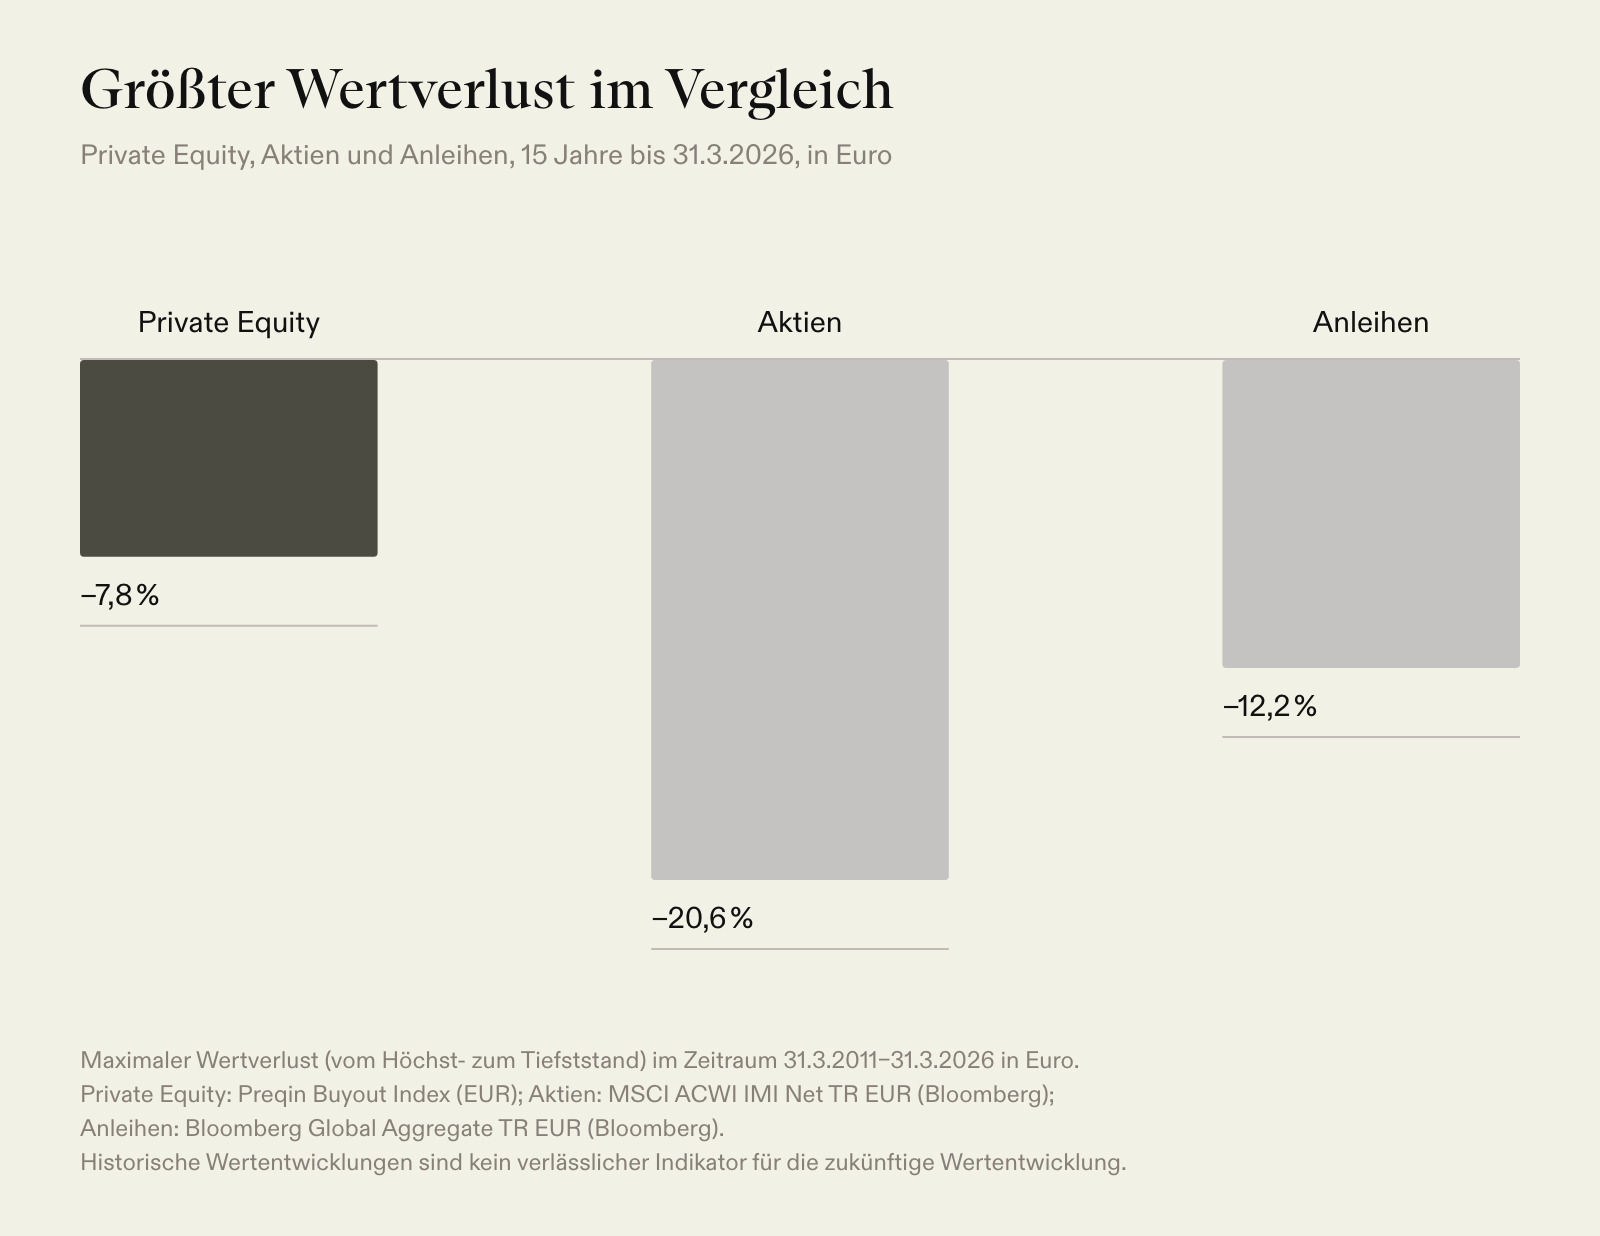
Private Equity hat langfristig höhere Renditen erzielt als der globale Aktienmarkt, wenn auch nicht in jedem Zeitraum. Der Buy-out-Index des Datenanbieters Preqin erzielte in den fünfzehn Jahren bis Ende März 2026 in Euro eine Rendite von 14,4 % p. a. und lag in zehn dieser fünfzehn Jahre vor dem globalen Aktienmarkt. Die besten 25 % der Fonds nach Rendite (Top-Quartil) erreichten im selben Zeitraum 21,9 % p. a. Der größte Wertverlust betrug bei Private Equity 7,8 %, bei globalen Aktien 20,6 % und bei globalen Anleihen 12,2 %. Anleihen erzielten außerdem eine Rendite von lediglich 2,4 % p. a. Über lange Zeiträume lagen die Renditen von Private Equity deutlich über der Inflation. Historische Wertentwicklungen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung.
Hinzu kommt der Beitrag zum Portfolio. Ergänzen Anleger ein Portfolio aus Aktien und Anleihen um Private Equity, kann das die Rendite erhöhen und zugleich die ausgewiesenen Schwankungen senken. Das Ergebnis hängt von der Gewichtung, vom Anlagezeitraum und von der Auswahl der Fonds ab. Private Equity weist eine niedrige Korrelation mit börsennotierten Aktien auf. Das bedeutet zwar weder Unabhängigkeit noch Schutz vor Verlusten, kann aber zur Portfoliodiversifikation beitragen und somit das Rendite-Risiko-Profil optimieren.
Private Equity öffnet außerdem den Zugang zu Unternehmen, die über die Börse nicht erreichbar sind. Viele Unternehmen aus schnell wachsenden Branchen wie Technologie und Gesundheit befinden sich in privater Hand. Bekannte Beispiele für Unternehmen, die zeitweise Private-Equity-Fonds gehörten, sind Birkenstock, Dell und Hugo Boss.
In Abschwüngen hat Private Equity oft weniger stark verloren als der globale Aktienmarkt und sich schneller erholt. Private-Equity-Beteiligungen werden nur periodisch bewertet und nicht täglich gehandelt. Ihre ausgewiesenen Werte schwanken deshalb weniger als Aktienkurse, was nicht automatisch ein geringeres Risiko bedeutet. Für viele Anleger hat aber auch das einen Vorteil: Ohne tägliche Kursausschläge reagieren sie seltener auf kurzfristige Marktbewegungen und haben es so einfacher, an ihrer langfristigen Strategie festzuhalten.
Was gibt es bei Private Equity zu beachten?
Diesen Chancen stehen spezifische Risiken gegenüber.
- Lange Kapitalbindung: In einem geschlossenen Fonds bleibt das Kapital bis zum Laufzeitende gebunden, während semi-liquide Fonds regelmäßige, aber begrenzte Rückgaben erlauben. Anteile lassen sich in geschlossenen Fonds vor Laufzeitende nur schwer verkaufen, und wer einen Käufer findet, muss oft einen deutlichen Abschlag hinnehmen. Anleger sollten deshalb nur Kapital zusagen, das sie während der gesamten Laufzeit voraussichtlich nicht benötigen.
- Kapitalabrufe: Der Fonds ruft das zugesagte Kapital in Etappen ab, und Anleger müssen jeden Abruf fristgerecht bedienen. Wann und in welcher Höhe Abrufe und Ausschüttungen anfallen, lässt sich nicht genau vorhersagen.
- J-Kurve: Neu aufgelegte Fonds weisen in den ersten Jahren oft negative Renditen aus, weil Gebühren und Kosten anfallen, bevor Wertsteigerungen sichtbar werden. Dieses Muster heißt J-Kurve. Ein positives Endergebnis ist nicht garantiert.
- Unterschiede zwischen Managern: Die Renditen der besten und der schwächsten Fonds liegen deutlich weiter auseinander als bei Fonds, die in börsennotierte Aktien investieren.
- Verlustrisiko: Beteiligungen verlieren an Wert, wenn ein Fonds zu viel bezahlt, Verbesserungen scheitern oder Unternehmen hinter den Erwartungen zurückbleiben. Fremdkapital verstärkt Gewinne, aber auch Verluste. Über viele Fondsjahrgänge hinweg hat der Median-Fonds mindestens das eingesetzte Kapital zurückgezahlt. Einzelne Fonds können dennoch Geld verlieren.
Was kostet Private Equity?
Die Kostenstruktur von Private-Equity-Fonds ist vergleichsweise komplex. Neben den internen Kosten für Fondsverwaltung, Wirtschaftsprüfer und Steuerberater fallen vor allem diese Posten an:
| Aspekt | Beschreibung |
|---|---|
| Verwaltungsgebühr (Management Fee) | Laufende Gebühr auf das zugesagte oder investierte Kapital, typischerweise 1–2 % p. a. |
| Gewinnbeteiligung (Carried Interest) | Anteil des Managers am Gewinn, der erst anfällt, wenn die Anleger ihre Vorzugsrendite erhalten haben |
| Vorzugsrendite (Hurdle Rate) | Eine Schwelle, die der Fonds überschreiten muss, bevor die Manager am Gewinn beteiligt werden, üblicherweise 8 % p. a. |
Die Gewinnbeteiligung ist der wichtigste Teil der Vergütung. Zusammen mit dem eigenen Kapital, das Manager in ihre Fonds einbringen, richtet sie deren Interessen an denen der Anleger aus. Fonds mit hoher Wertentwicklung wirken wegen der Gewinnbeteiligung zunächst teurer, erzielen für Anleger in der Praxis aber häufig eine höhere Nettorendite als vermeintlich günstigere Fonds. Maßgeblich ist deshalb stets die Rendite nach allen Kosten.
Wie können Privatanleger in Private Equity investieren?
Lange blieb Private Equity institutionellen Investoren und sehr großen Vermögen vorbehalten. Hohe Mindestanlagen, regulatorische Hürden und fehlende Kontakte versperrten den Weg. Führende Fonds sind oft überzeichnet und wählen ihre Anleger selbst aus. Bevorzugt werden dabei vor allem große Institutionen, zu denen die Manager langjährige Beziehungen pflegen.
Heute gibt es mehrere Wege. Dachfonds investieren in mehrere Private-Equity-Fonds und verteilen das Kapital so über Manager, Strategien und Regionen. Diversifizierte Co-Investment-Portfolios beteiligen sich direkt an vielen Unternehmen, und zwar stets an der Seite eines Private-Equity-Fonds. Beide Wege verschaffen Privatanlegern mit einer einzigen Anlage eine breite Streuung. European Long-Term Investment Funds (ELTIFs), eine europäische Fondsstruktur für langfristige Anlagen, öffnen die Anlageklasse noch weiter. Wer investieren darf, hängt vom jeweiligen Fonds ab. Listed Private Equity ist dagegen börsengehandelt und verschafft keinen Anteil an einem privaten Fonds.
Zugang zur Anlageklasse bedeutet allerdings nicht automatisch Zugang zu den besten Fonds. Weil die Ergebnisse so weit auseinanderliegen, entscheiden die Auswahl der Manager und eine breite Streuung über den Anlageerfolg. Professionelle Investoren legen deshalb klare Kriterien fest, prüfen jedes Team, jede Strategie und jede Erfolgsbilanz einzeln und verteilen ihre Zusagen über mehrere Manager und über mehrere Jahre, also über verschiedene Fondsjahrgänge (Vintages). Wer selbst nicht über diese Ressourcen verfügt, kann einen professionell verwalteten Zugang nutzen, der genau diese Arbeit übernimmt. Die zusätzlichen Kosten eines Dachfonds sind gegen Zugang, Auswahl, Streuung und Überwachung abzuwägen.
Fazit
Private Equity beteiligt Anleger an nicht börsennotierten Unternehmen, die spezialisierte Manager über Jahre aktiv weiterentwickeln. Die Anlageklasse hat langfristig höhere Renditen erzielt als der globale Aktienmarkt und erweitert ein Portfolio um Unternehmen, die über die Börse nicht erreichbar sind.
Dem stehen eine lange Kapitalbindung, Kosten und Verlustrisiken gegenüber. Weil sich die Ergebnisse einzelner Fonds stark unterscheiden, kommt es auf die Auswahl der Manager und eine breite Streuung an. Für Anleger mit langem Anlagehorizont ist ein professionell verwalteter Zugang deshalb der naheliegende Weg in die Anlageklasse.
LIQID bietet dafür zwei Lösungen. Private Equity NXT ist ein semi-liquider ELTIF für Privatanleger, der in ein breit gestreutes Portfolio von Co-Investments investiert. LIQID und Neuberger wählen die Beteiligungen gemeinsam aus der weltweiten Transaktionspipeline von Neuberger aus. Anleger investieren dabei zu denselben Konditionen wie die institutionellen Kunden von Neuberger, ab 20.000 € oder ab 10.000 € mit einem monatlichen Sparplan ab 200 €. Sie zahlen den Anlagebetrag bei Zeichnung vollständig ein, sodass keine Kapitalabrufe anfallen. Weil Private Equity NXT direkt an der Seite von Private-Equity-Fonds investiert, entfallen die Gebühren von Zielfonds. Neuberger erhält eine Gewinnbeteiligung erst, wenn die Anleger die vereinbarte Vorzugsrendite erzielt haben.
Private Equity PRO ist eine Dachfonds-Strategie mit einer Laufzeit von zwölf Jahren, die sich an semiprofessionelle Anleger ab 200.000 € und an professionelle Anleger ab 100.000 € richtet. LIQID und HQ Capital wählen die Zielfonds gemeinsam aus. HQ Capital ist ein globaler Private-Equity-Spezialist, entstanden als Private-Equity-Arm des Family Office der Unternehmerfamilie Harald Quandt, und seit 2017 LIQIDs Partner für Private Equity PRO. Private Equity PRO investiert in dieselben Fonds zu denselben Konditionen wie die institutionellen Kunden von HQ Capital. Die Gebühren auf Dachfondsebene liegen auf dem Niveau eines ETF, und HQ Capital berechnet keine zusätzliche Gewinnbeteiligung. Die Zielfonds erheben weiterhin ihre eigenen Gebühren und Gewinnbeteiligungen.
Dr. Martin Meuter leitet das Portfolio Management und ist Geschäftsführer der LIQID Asset Management. Er ist seit 2022 bei LIQID und steuert unser Investmentteam sowie die Zusammenarbeit mit den Partnern LGT, HQ Capital, VenCap und Neuberger. Zuvor beriet er Banken und Versicherungen im Bereich Investment- und Risikomanagement. Er hat einen Bachelor der TU München, einen Master der Erasmus Universität Rotterdam und einen Doktortitel in Finanzwirtschaft der Universität zu Köln.