Wie erkenne ich einen guten Vermögensverwalter?
24. September 20266 Min. LesezeitDr. Martin Meuter
Ein Vermögensverwalter trifft Entscheidungen, die sich über Jahre auf das Portfolio auswirken. Wer Anbieter vergleicht, sollte zuerst die eigenen Ziele und Erwartungen klären. Anschließend kommt es auf einen nachvollziehbaren Anlageprozess, transparente Kosten und belegbare Ergebnisse an.
Wer in Deutschland fremdes Vermögen verwalten möchte, braucht eine Erlaubnis der BaFin. Der Name Vermögensverwalter allein sagt wenig über Qualität und Arbeitsweise aus.
Aussagekräftig sind ein klarer Anlageprozess, ein erfahrenes Team und Ergebnisse, die über verschiedene Marktphasen hinweg Bestand haben.
Unabhängige Tests wie der von Capital und dem Institut für Vermögensaufbau werten reale Kundendepots aus und bieten eine erste Orientierung.
Ein guter Verwalter legt offen, wie er bezahlt wird, welche Kosten insgesamt anfallen und wie er über das Portfolio berichtet.
Viele Vermögensverwalter bezeichnen sich als exzellent. Für Anleger zählt, was sich davon belegen lässt und wie gut das Angebot zu ihren Zielen passt. Vor der Entscheidung lohnt es sich, einige Fragen zu stellen.
Passt das Angebot zu mir?
Ein guter Vermögensverwalter klärt zuerst, was der Anleger mit seinem Geld erreichen möchte. Er fragt nach Zielen, Anlagehorizont, finanzieller Situation und Risikobereitschaft und erklärt, wie daraus eine individuelle Strategie entsteht. Ebenso wichtig ist die Betreuung. Manche Anleger wünschen sich einen persönlichen Ansprechpartner für jede Frage, andere bevorzugen eine digitale Plattform mit Zugang zu Experten nach Bedarf.
Auch die Breite des Angebots zählt. Dazu gehört etwa die Frage, ob der Verwalter auf Wunsch Private-Markets-Anlagen wie Private Equity einbinden kann.
Ist der Anbieter zugelassen?
Die Bezeichnung Vermögensverwalter sagt wenig über Ansatz, Fachwissen, Kosten oder Ergebnisse eines Anbieters aus. Rechtlich klar geregelt ist dagegen die Tätigkeit selbst. Wer in Deutschland fremde Wertpapierportfolios nach eigenem Ermessen verwaltet, braucht dafür eine Erlaubnis für Finanzportfolioverwaltung der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin). Die BaFin erteilt sie nur, wenn der Anbieter strenge Anforderungen an Fachkunde und finanzielle Stabilität erfüllt.
Ob ein Anbieter diese Erlaubnis besitzt, lässt sich in der öffentlichen Unternehmensdatenbank der BaFin prüfen. Eine Mitgliedschaft im Verband unabhängiger Vermögensverwalter Deutschland kann zusätzlich für Seriosität sprechen, ersetzt die Prüfung der Erlaubnis aber nicht.
Wie arbeitet das Investmentteam?
Hinter jeder Vermögensverwaltung steht ein Team, das Anlageentscheidungen trifft und Portfolios überwacht. Ein guter Verwalter kann erklären, auf welcher Anlagephilosophie seine Entscheidungen beruhen, wie er die strategische Aufteilung festlegt, nach welchen Kriterien er Fonds auswählt und wie er Risiken überwacht. Er muss nicht in jedem Marktsegment selbst Experte sein, sollte für spezielle Aufgaben aber die passenden Fachleute an seiner Seite haben.
Aufschlussreich ist auch, wie das Team mit unterschiedlichen Marktphasen umgegangen ist. Gute Ergebnisse in steigenden Märkten sagen allein wenig über die Qualität eines Verwalters aus. Wichtiger ist, ob sich die Ergebnisse über mehrere Zyklen hinweg auf einen wiederholbaren Prozess zurückführen lassen und ob dasselbe Team diesen Prozess heute noch verantwortet.
Was sagen unabhängige Tests?
Unabhängige Qualitätsstudien bieten eine erste Orientierung. Das Wirtschaftsmagazin Capital prüft jedes Jahr gemeinsam mit dem Institut für Vermögensaufbau (IVA) Zehntausende reale Kundendepots von mehr als hundert Vermögensverwaltern. Bewertet werden Performance, Kosteneffizienz, Risikomanagement, Portfoliostruktur und Produktumsetzung. Das Institut firstfive vergleicht seit über zwanzig Jahren die Wertentwicklung von Privatbanken und Vermögensverwaltern anhand realer Depots.
Aussagekräftig ist vor allem Konstanz. Ein einzelnes gutes Jahr kann Zufall sein. Spitzenbewertungen über viele Jahre und verschiedene Marktphasen hinweg sprechen eher für einen belastbaren Prozess. Auch dann gilt, dass historische Wertentwicklungen kein verlässlicher Indikator für die zukünftige Wertentwicklung sind.
Handelt der Verwalter in meinem Interesse?
Ein guter Verwalter erklärt offen, wie er bezahlt wird, ob er nur bestimmte Produkte oder Anbieter berücksichtigen kann und ob wirtschaftliche Verbindungen seine Entscheidungen beeinflussen. Interessenkonflikte sollte er offenlegen und so regeln, dass seine Entscheidungen an den Zielen des Anlegers ausgerichtet bleiben. Ein Anbieter, der von seinen Kunden bezahlt wird und keine Provisionen von Produktanbietern annimmt, hat weniger Anreize, bestimmte Fonds zu bevorzugen.
Welche Angaben sollte ich prüfen?
Vor der Entscheidung sollten drei Punkte klar sein.
- Gesamtkosten. Der Anbieter sollte alle Kosten zusammen und verständlich ausweisen. Dazu gehören Verwaltungsgebühr, Fondskosten, Handels- und Verwahrkosten sowie etwaige Erfolgsgebühren.
- Wertentwicklung. Angaben zur bisherigen Rendite sind vor allem dann aussagekräftig, wenn sie nach allen Kosten, über einen ausreichend langen Zeitraum und gegenüber einem passenden Vergleichsmaßstab gezeigt werden.
- Verwahrung. Das Vermögen sollte in einem Depot auf den Namen des Anlegers bei einer Depotbank liegen und nicht beim Verwalter selbst. So bleibt es auch bei dessen Insolvenz Eigentum des Anlegers.
Was sollte ich vor Vertragsabschluss klären?
Vor der Unterschrift sollten Betreuung und Kontrolle geklärt sein. Anleger sollten wissen, innerhalb welcher Grenzen der Verwalter entscheiden darf, etwa bei Anlageklassen und Risiko. Ebenso wichtig ist, wie oft und in welcher Form sie Berichte erhalten, wen sie bei Fragen erreichen und wie sich Strategie und Mandat später ändern lassen. Bewertungen auf unabhängigen Plattformen können zusätzlich Hinweise darauf geben, wie erreichbar ein Anbieter ist und wie zufrieden seine Kunden sind.
Worauf kommt es bei der Wahl an?
Einen guten Vermögensverwalter erkennt man an überprüfbaren Kriterien. Die Erlaubnis der BaFin ist die Voraussetzung. Qualität zeigt sich an einem nachvollziehbaren Anlageprozess, einem erfahrenen Team, transparenten Kosten und Ergebnissen, die unabhängige Tests über viele Jahre bestätigen. Wer diese Punkte prüft, kann Anbieter fundiert vergleichen und eine Entscheidung treffen, die über viele Jahre trägt.
LIQID ist ein von der BaFin zugelassener Vermögensverwalter, wurde 2016 gegründet und ist Mitglied im Verband unabhängiger Vermögensverwalter Deutschland. Mehr als 12.000 Kunden vertrauen LIQID über 4 Mrd. € an. Zu den Gesellschaftern gehören die LGT, die internationale Privatbank der Fürstenfamilie von Liechtenstein, und HQ Trust, das Multi-Family-Office der Familie Harald Quandt. Die LGT ist zugleich Investmentpartnerin von LIQID.
In den Tests von Capital und dem Institut für Vermögensaufbau hat LIQID seit der ersten Teilnahme durchgehend die Höchstnote von fünf Sternen erhalten. Bei den digitalen Vermögensverwaltern gilt das für die Jahre 2017 bis 2026, bei den Vermögensverwaltern für 2019 bis 2026. Bei firstfive haben die LIQID Portfolios seit 2017 mehr als 850 Top-Performer-Platzierungen erreicht. Die Verwaltungsgebühr ist nicht erfolgsabhängig, und Provisionen von Produktanbietern nimmt LIQID nicht an.
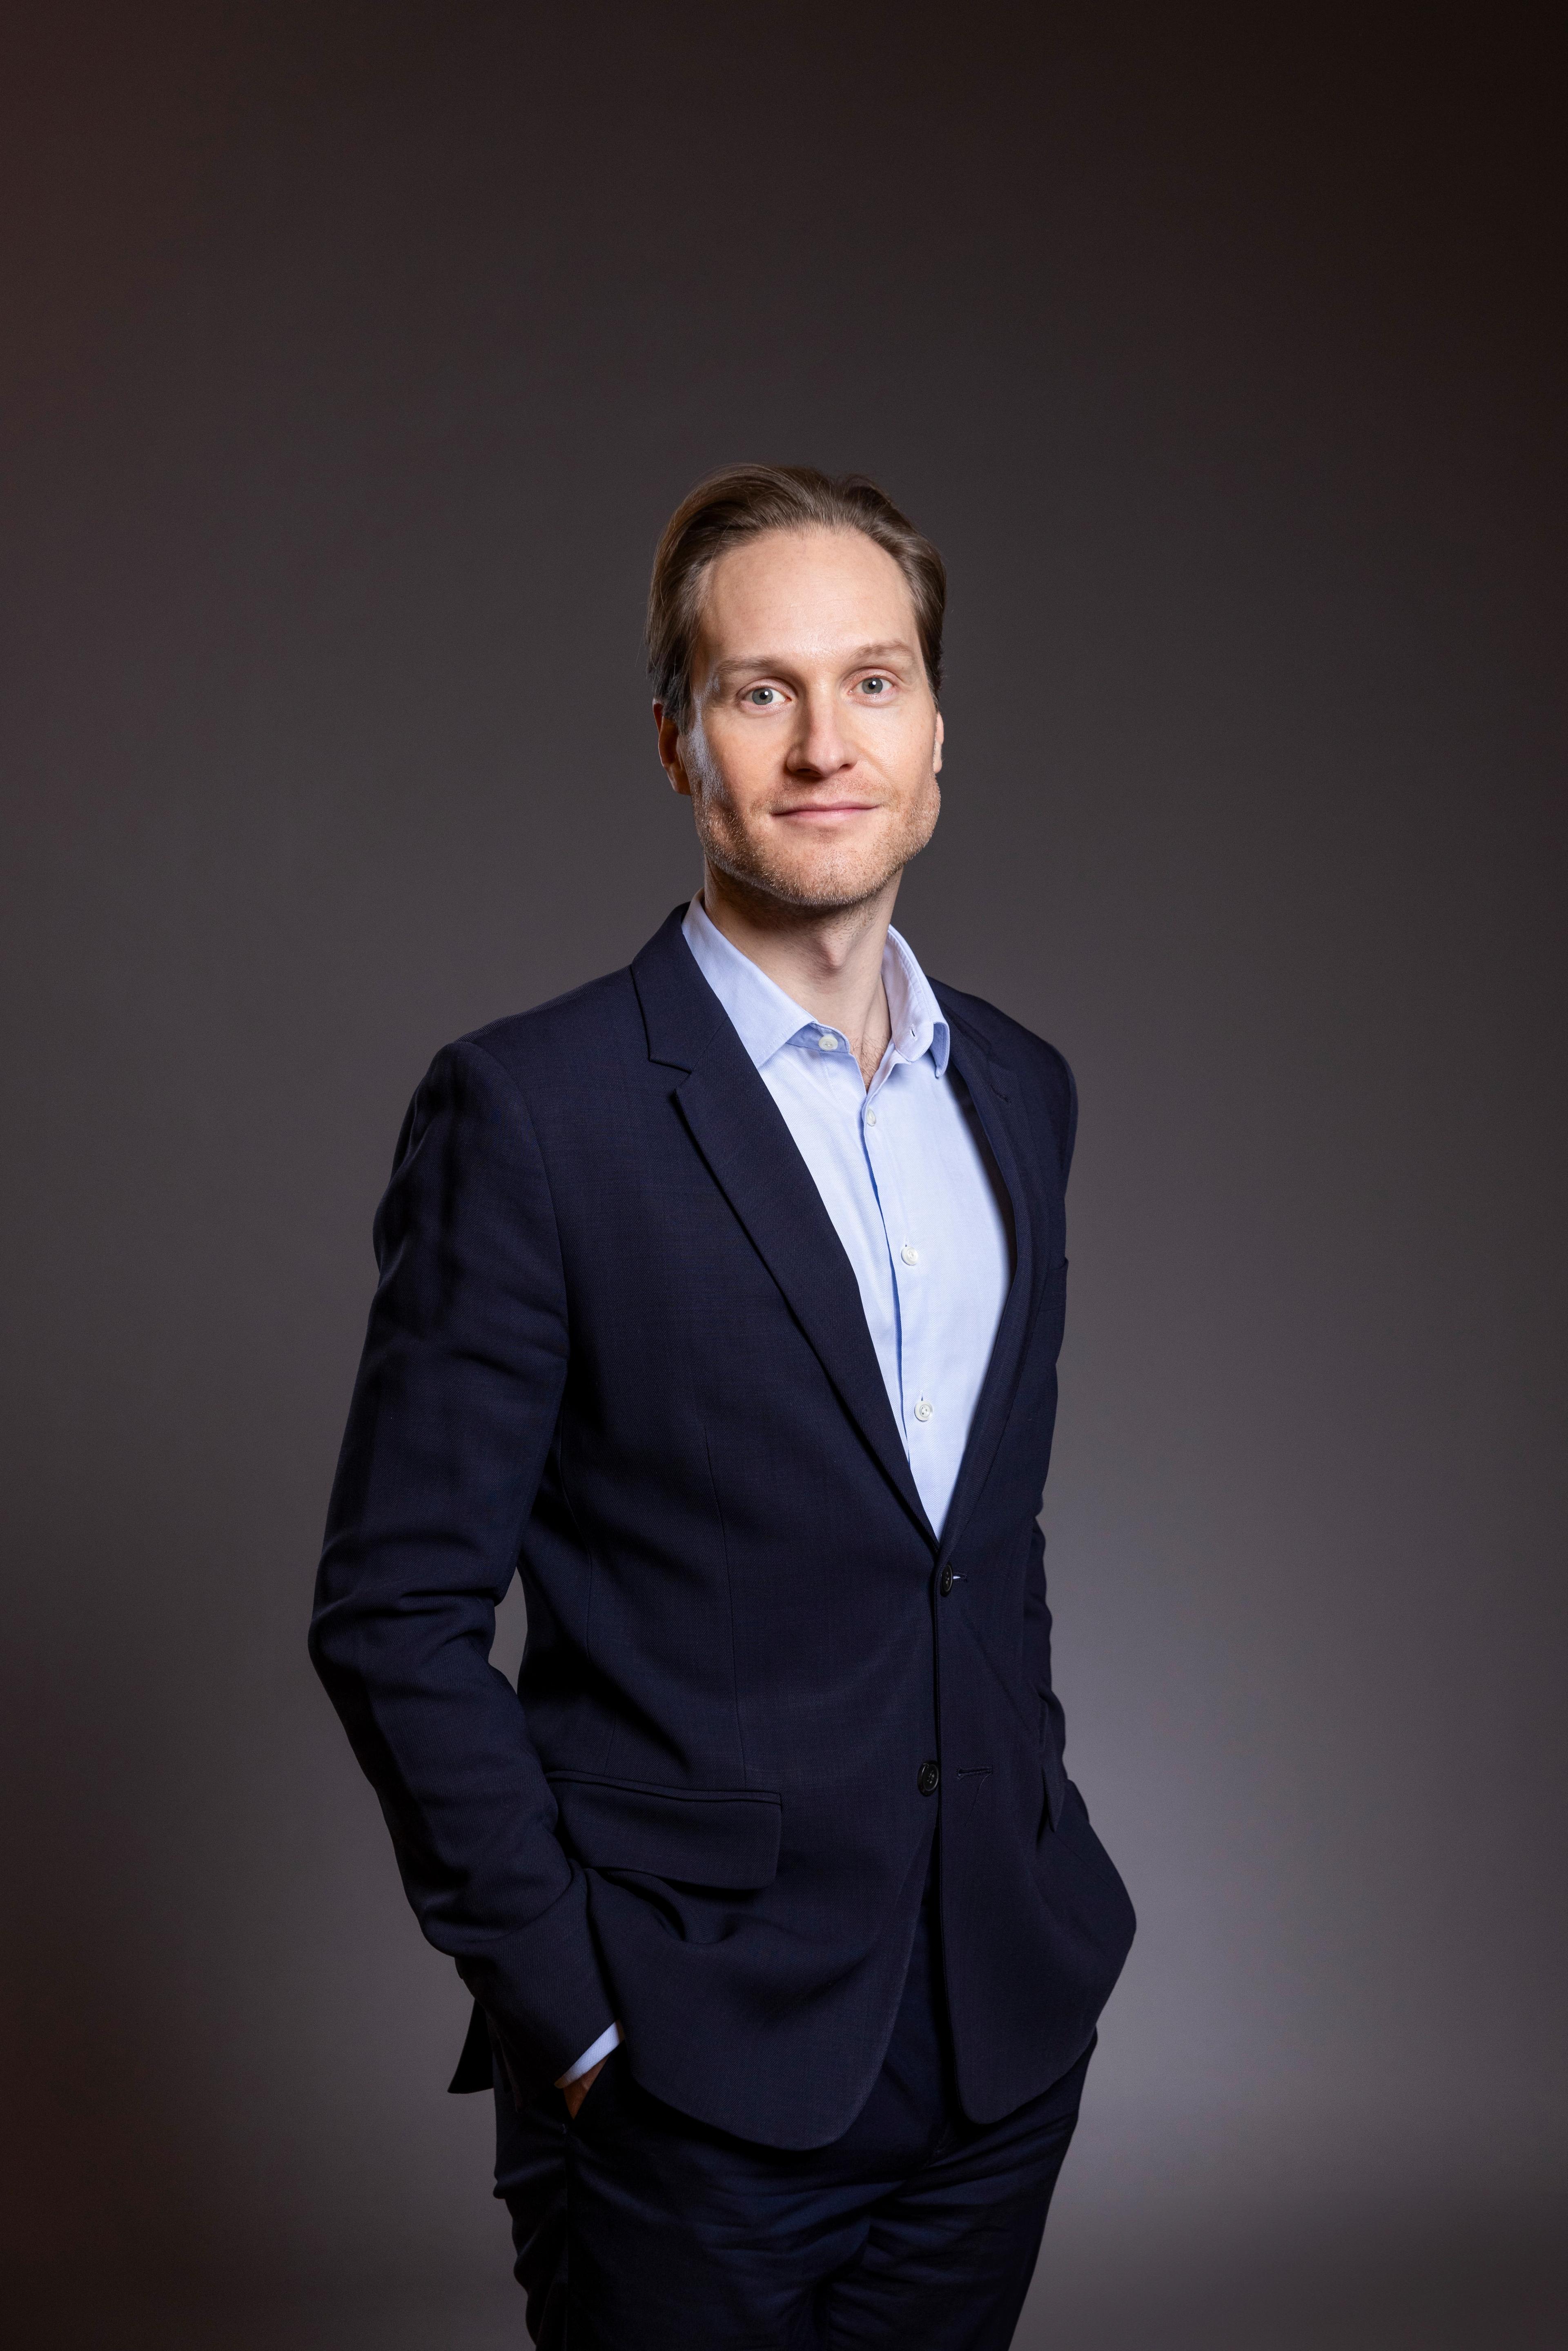
Dr. Martin Meuter leitet das Portfolio Management und ist Geschäftsführer der LIQID Asset Management. Er ist seit 2022 bei LIQID und steuert unser Investmentteam sowie die Zusammenarbeit mit den Partnern LGT, HQ Capital, VenCap und Neuberger. Zuvor beriet er Banken und Versicherungen im Bereich Investment- und Risikomanagement. Er hat einen Bachelor der TU München, einen Master der Erasmus Universität Rotterdam und einen Doktortitel in Finanzwirtschaft der Universität zu Köln.