Was ist eine Vermögensverwaltung?
24. September 202612 Min. LesezeitDr. Martin Meuter
Bei einer Vermögensverwaltung legt ein professioneller Verwalter das Geld nach einer auf den Anleger abgestimmten Strategie an. Er überwacht das Portfolio und passt es an, wenn sich Märkte oder Umstände ändern. Der Anleger bestimmt Ziele und Grenzen, bleibt Eigentümer seines Vermögens und gewinnt Zeit für anderes.
Ein Vermögensverwalter wählt die Anlagen aus, setzt die vereinbarte Strategie um und passt das Portfolio fortlaufend an, ohne dass der Anleger jede Transaktion freigeben muss.
Der Anleger bestimmt Ziele, Risiko und Grenzen des Mandats und bleibt Eigentümer seines Vermögens, das in einem Depot auf seinen Namen liegt.
Grundlage ist eine individuelle Strategie, die Ziele, Anlagehorizont und Risikobereitschaft in eine langfristige Aufteilung des Vermögens übersetzt.
Rechtlich heißt die Dienstleistung Finanzportfolioverwaltung. Wer sie anbietet, braucht eine Erlaubnis der BaFin, die Anbieter laufend beaufsichtigt.
Die Rendite hängt von Strategie, Anlagen und Kosten ab. Bei der Wahl des Verwalters kommt es deshalb auf seinen Anlageprozess und seine Gesamtkosten an.
Eine Vermögensverwaltung soll aus einzelnen Anlagen ein stimmiges Portfolio machen und es über Jahre auf Kurs halten. Dazu müssen sich die Anlagen ergänzen, zum vereinbarten Risiko passen und regelmäßig überprüft werden. Welche Entscheidungen der Verwalter dabei selbst trifft, regeln die Anlagerichtlinien. Anleger sollten außerdem Kosten und Risiken verstehen.
Was macht ein Vermögensverwalter?
Ein Vermögensverwalter übernimmt alle laufenden Aufgaben rund um ein Portfolio. Er recherchiert Anlagen, wählt sie aus, kauft und verkauft sie und überwacht das Portfolio fortlaufend. Dabei handelt er im Interesse seiner Kunden und hält sich an Anlagerichtlinien, die Ziele, Risikoniveau, zulässige Anlagen und wesentliche Einschränkungen festlegen. Für einzelne Transaktionen braucht er dabei keine Zustimmung des Anlegers.
Im Mittelpunkt steht das Portfolio als Ganzes. Die strategische Asset Allokation legt fest, wie es langfristig auf Anlageklassen verteilt sein soll. Der Verwalter wählt dazu Anlagen, die sich sinnvoll ergänzen. Im laufenden Mandat übernimmt er vor allem folgende Aufgaben.
- Rebalancing. Marktbewegungen verändern die Gewichte der Anlageklassen. Der Verwalter stellt die angestrebte Aufteilung wieder her, damit das Portfolio zur Strategie und zum vereinbarten Risiko passt.
- Taktische Anpassungen. Je nach Mandat kann der Verwalter die Gewichte einzelner Anlageklassen vorübergehend verändern, wenn er besondere Chancen oder Risiken sieht. Die strategische Aufteilung bleibt der langfristige Bezugspunkt.
- Überprüfung der Anlagen. Fonds und Wertpapiere verändern sich. Steigen ihre Kosten, lässt ihre Qualität nach oder gibt es geeignetere Alternativen, ersetzt der Verwalter sie.
- Überprüfung der Strategie. Ändern sich langfristige Marktannahmen oder die Lebensumstände des Anlegers, prüft der Verwalter, ob die Strategie noch passt. Änderungen am Mandat stimmt er mit dem Anleger ab.
- Berichterstattung. In vereinbarten Abständen informiert er über Bestände, Transaktionen, Wertentwicklung und Kosten.
Weil der Verwalter eine dauerhafte Vollmacht hat, kann er handeln, sobald eine Entscheidung ansteht, auch in bewegten Marktphasen.
Was spricht für eine Vermögensverwaltung?
Eine Vermögensverwaltung lohnt sich vor allem für Anleger, die ihr Vermögen professionell anlegen lassen möchten. Sie bietet eine Reihe von Vorteilen:
- Zeit: Recherche, Handel und Überwachung übernimmt der Verwalter. Der Anleger gewinnt Zeit für Beruf, Unternehmen und Familie.
- Fachwissen: Portfolioaufbau, Fondsauswahl, Handel und Risikoanalyse erfordern Expertise, Daten und Systeme, die für einen einzelnen Anleger kaum aufzubauen wären.
- Zugang: Manche Verwalter können institutionelle Anteilsklassen von Fonds mit geringeren laufenden Kosten nutzen. Auch professionelle Fonds, etwa für Private Equity, können über sie für Anleger mit kleineren Vermögen zugänglich werden.
- Disziplin: Eine vorab vereinbarte Strategie bewahrt Anleger davor, aus der Stimmung des Augenblicks heraus zu handeln. Sie hilft, nach Verlusten nicht zu verkaufen und den Gewinnern der letzten Monate nicht hinterherzulaufen.
- Kontinuität: Das Portfolio wird auch dann verwaltet, wenn der Anleger beruflich eingespannt, im Urlaub oder krank ist.
- Ansprechpartner: Fragen zur Geldanlage, zur eigenen Vermögenssituation oder zu den Kapitalmärkten lassen sich mit einem persönlichen Ansprechpartner klären.
Besonders wertvoll ist eine Vermögensverwaltung, wenn ein Vermögen mehrere Ziele zugleich finanzieren soll, etwa laufende Ausgaben, künftige Vorhaben und die Versorgung der nächsten Generation. Eine Vermögensverwaltung stimmt diese Ziele in einer Strategie aufeinander ab.
Was entscheidet der Anleger?
Der Anleger fällt keine einzelnen Anlageentscheidungen, behält aber die Kontrolle über seine Strategie. Er wählt das Mandat und legt fest, wofür das Vermögen angelegt wird, wie viel Risiko es tragen darf und welche Anlagen ausgeschlossen sind. Ändern sich seine Pläne, sein Anlagehorizont oder seine finanzielle Lage, informiert er den Verwalter, und beide passen das Mandat gemeinsam an. Zu den vereinbarten Bedingungen kann der Anleger das Mandat auch jederzeit beenden.
Regelmäßige Berichte sichern dem Anleger den Überblick: Sie zeigen, was das Portfolio enthält, was sich geändert hat, wie es sich entwickelt hat, was es gekostet hat und ob es der vereinbarten Strategie entspricht.
Was wird verwaltet?
Verwaltet wird das Wertpapierportfolio, das der Anleger dem Verwalter anvertraut. Je nach vereinbarter Strategie kann es Aktien, Anleihen, Geldmarktanlagen, Edelmetalle und Rohstoffe kombinieren, direkt oder über Fonds wie ETFs. Lässt das Mandat es zu, kommen Private-Equity- und andere Private-Markets-Fonds sowie Hedgefonds hinzu. Diese Anlagen können ein Portfolio breiter streuen und zur Optimierung des Rendite-Risiko-Profils beitragen.
Bei der Strategie berücksichtigt der Verwalter auch Vermögen außerhalb des Mandats, etwa ein Unternehmen, Immobilien, ein selbst verwaltetes Depot oder Anlagen bei anderen Verwaltern. Diese Werte können beeinflussen, wie viel Risiko der Anleger insgesamt tragen kann und wie viel Geld er verfügbar halten muss.
Rechtlich heißt die Verwaltung eines Wertpapierportfolios nach eigenem Ermessen in Deutschland Finanzportfolioverwaltung. Auch der Begriff Wealth Management wird oft verwendet. Er kann zusätzlich Finanzplanung, Nachfolgeplanung oder die Abstimmung mit Steuerberatern und Juristen umfassen. Was davon angeboten wird, hängt vom Anbieter und vom Vertrag ab.
Wie entsteht die Anlagestrategie?
Am Anfang steht das Anlegerprofil: Was soll das Kapital erreichen, wann wird es benötigt, und wie viel Risiko kann und möchte der Anleger tragen? Auch Liquiditätsbedarf, bestehende Vermögenswerte und persönliche Vorgaben, etwa zur Nachhaltigkeit der Anlage, fließen in das Profil ein. Daraus leitet der Verwalter die langfristige Aufteilung des Vermögens auf Anlageklassen ab, die sogenannte strategische Asset Allokation. Sie ist der Anker des Portfolios.
Umsetzen lässt sich dieselbe Aufteilung passiv, mit kostengünstigen ETFs, oder aktiv, mit mehr Spielraum für Spezialisten.
Wem gehört das Vermögen?
Das Vermögen gehört immer dem Anleger. Bei einer typischen Vermögensverwaltung liegt es in einem Depot auf seinen Namen bei einer Depotbank, nicht beim Verwalter selbst. Der Verwalter erhält eine Vollmacht, innerhalb des Mandats zu handeln. Die Vollmacht macht ihn weder zum Eigentümer der Wertpapiere, noch erlaubt sie ihm, Vermögen nach Belieben auf andere Konten zu übertragen.
Die Trennung von Vollmacht und Eigentum macht es möglich, die Anlageentscheidungen abzugeben, ohne das Eigentum am eigenen Vermögen aus der Hand zu geben.
Was unterscheidet Verwaltung von Beratung?
Im Kern unterscheiden sich Vermögensverwaltung und Anlageberatung darin, wer entscheidet: Ein Anlageberater empfiehlt, der Anleger entscheidet und setzt selbst um. Ein Vermögensverwalter entscheidet innerhalb des Mandats und betreut das Portfolio fortlaufend. Angeboten wird Vermögensverwaltung von Banken, oft im Private Banking, ebenso wie von bankunabhängigen Vermögensverwaltern.
Wie viel Vermögen ist nötig?
Klassische Privatbanken setzen für ihre umfassende Vermögensverwaltung oft einen hohen sechs- oder siebenstelligen Betrag voraus, weil die persönliche Betreuung viel Personal erfordert. Unabhängige Vermögensverwalter setzen die Schwelle häufig niedriger an, und dank digitaler Prozesse ist eine individuelle Vermögensverwaltung heute teils schon ab einigen Tausend Euro möglich.
Für sehr große Vermögen gibt es sogenannte Family Offices, die sich neben der Geldanlage um alle Vermögensfragen sehr vermögender Familien kümmern. Eine Vermögensverwaltung bietet einen professionell geführten Anlageprozess ohne die Kosten einer solchen Organisation.
| Merkmal | Vermögensverwaltung | Family Office |
|---|---|---|
| Zielgruppe | Vermögende Privatpersonen | Sehr vermögende Privatpersonen und Familien |
| Mindestvermögen | Je nach Anbieter ab einigen Tausend Euro, bei Privatbanken oft sechs- oder siebenstellig | Meist ab einem zweistelligen Millionenvermögen |
| Leistungsumfang | Verwaltung des Wertpapierportfolios, je nach Anbieter ergänzt um Finanz- und Nachfolgeplanung | Geldanlage, Steuer- und Rechtsberatung, Nachfolge, Philanthropie, Verwaltung von Immobilien und Sachwerten |
Welche Kosten entstehen?
Die meisten Vermögensverwalter berechnen eine jährliche Verwaltungsgebühr als Prozentsatz des verwalteten Vermögens. Ob Depotführung und Handel darin enthalten sind, hängt vom Angebot ab. Eine Pauschalgebühr schließt diese Leistungen meist ein. Die laufenden Fondskosten kommen in der Regel hinzu. Manche Verwalter erheben zusätzlich eine Erfolgsgebühr.
Jeder Euro, der für Kosten anfällt, schmälert das Anlageergebnis und fehlt über die Jahre auch für den Zinseszins. Ein vollständiger Ausweis der Gesamtkosten ist deshalb ein wichtiges Qualitätsmerkmal.
Wovon hängt die Rendite ab?
Die Performance eines verwalteten Portfolios hängt von den gehaltenen Anlagen, dem eingegangenen Risiko, der Aufteilung des Vermögens, den Umsetzungsentscheidungen und den Kosten ab. Einen Mehrwert schafft der Verwalter durch Fachwissen, ein stimmiges Portfolio, eine konsequente Umsetzung und die Entlastung des Anlegers von laufenden Entscheidungen.
Was gibt es bei der Vermögensverwaltung zu beachten?
Wichtig ist eine Strategie, die zu den Zielen, zum Anlagehorizont und zum Bedarf an verfügbarem Geld passt. Auch ein breit gestreutes Portfolio kann in schwachen Marktphasen an Wert verlieren. Zins- und Wechselkursänderungen sowie bei Anleihen die Kreditwürdigkeit der Schuldner beeinflussen das Ergebnis. Inflation kann zudem die Kaufkraft mindern. Der Verwalter entscheidet innerhalb der vereinbarten Anlagerichtlinien, ein bestimmter Anlageerfolg ist nicht garantiert. Anleger sollten Kosten und Berichte im Blick behalten und Änderungen ihrer Lebensumstände mitteilen. Enthält das Portfolio ELTIFs, können Rückgaben eingeschränkt sein.
Wie läuft die Zusammenarbeit ab?
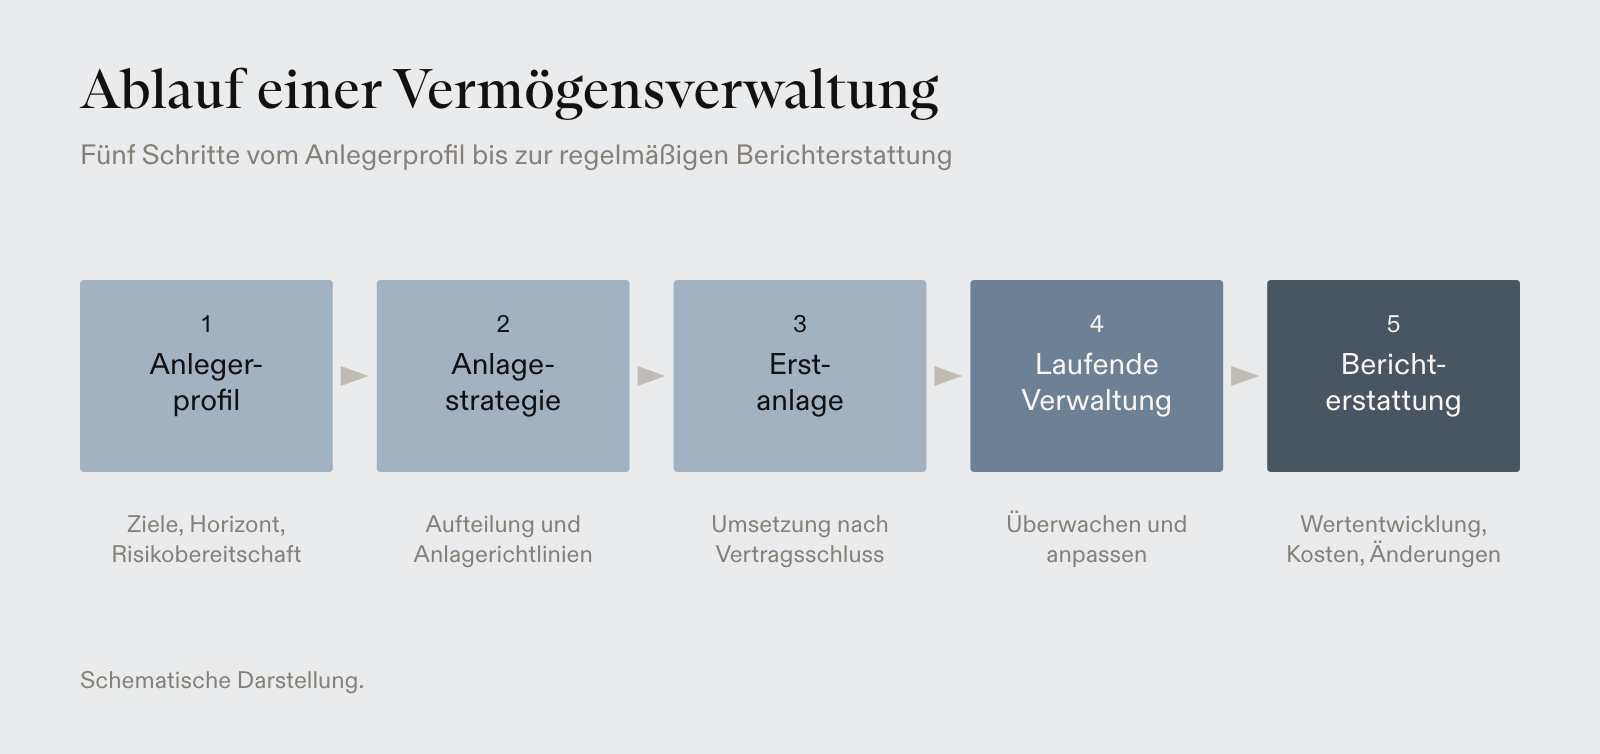
Eine klassische Vermögensverwaltung folgt fünf Schritten:
- Anlegerprofil: Der Verwalter erfasst die Umstände, Ziele und Risikobereitschaft des Anlegers.
- Anlagestrategie: Darauf aufbauend entwickelt er eine maßgeschneiderte Strategie und hält sie in den Anlagerichtlinien fest.
- Erstanlage: Nach Vertragsschluss legt er das Vermögen entsprechend der Strategie an.
- Laufende Verwaltung: Er überwacht das Portfolio, schichtet um und passt es innerhalb der Strategie und der Richtlinien an.
- Berichterstattung: Regelmäßige Berichte informieren über Wertentwicklung, Kosten und Veränderungen im Portfolio.
Bevor die Verwaltung beginnt, schließt der Anleger den Vertrag, eröffnet ein Depot auf seinen Namen und überträgt Geld oder bestehende Wertpapiere. In regelmäßigen Überprüfungen klären Anleger und Verwalter danach, ob Strategie und Mandat noch passen. Wie Entnahmen ablaufen und welche Fristen für eine Kündigung gelten, unterscheidet sich zwischen Anbietern und sollte vor Vertragsschluss klar sein.
Fazit
Eine Vermögensverwaltung ist für Anleger, die ihr Vermögen in professionelle Hände geben möchten. Ein Verwalter übernimmt die laufenden Aufgaben rund um das Portfolio, während der Anleger Ziele und Grenzen bestimmt, Eigentümer seines Vermögens bleibt und regelmäßig informiert wird. Das schafft Zeit, Disziplin und Zugang zu Fachwissen, das ein einzelner Anleger kaum selbst aufbauen könnte.
Wie gut eine Vermögensverwaltung ihre Aufgabe erfüllt, hängt vom Verwalter ab. Bei seiner Wahl kommt es deshalb auf seinen Anlageprozess, seine Gesamtkosten und darauf an, ob seine Strategie zu den Zielen des Anlegers passt.
LIQID bietet eine solche Vermögensverwaltung für Anleger, die ihre Anlageentscheidungen abgeben, Ziele und Grenzen aber selbst bestimmen möchten. LIQID ist ein von der BaFin zugelassener Vermögensverwalter und Mitglied im Verband unabhängiger Vermögensverwalter Deutschland. Für den langfristigen Vermögensaufbau stehen die CORE Strategien zur Wahl. Ihre Grundlage ist die strategische Asset Allokation der LGT. Die internationale Privatbank im Eigentum der Fürstenfamilie von Liechtenstein ist Gesellschafterin und Investmentpartnerin von LIQID. Anhand von Zielen, Anlagehorizont, finanzieller Situation und Risikobereitschaft ermittelt LIQID für jeden Kunden die passende Strategie.
CORE Global setzt die Strategie passiv und breit gestreut um, CORE Future passiv und nachhaltig orientiert. Bei CORE Select, der aktiven Variante, fließen zusätzlich die taktischen Einschätzungen der LGT in die Steuerung ein, und das Portfolio kann ausgewählte aktive Fonds enthalten, die auch im Private Banking der LGT eingesetzt werden. Die Plus-Varianten ergänzen die drei Strategien um Private Equity. Sie folgen derselben Philosophie wie die Fürstliche Strategie, nach der die LGT auch das Vermögen der Fürstenfamilie anlegt. Für Kapital, das Anleger innerhalb von drei Jahren benötigen, ist SAVE Income gedacht.
Die Mindestanlage für CORE und SAVE beträgt 100.000 €. Kunden, die bereits mindestens 100.000 € bei LIQID angelegt haben, können weitere Portfolios ab 20.000 € eröffnen. Die Pauschalgebühr deckt Portfolioverwaltung, Handel und Depotführung ab. Hinzu kommen die Kosten der eingesetzten Fonds. Eine Erfolgsgebühr fällt nicht an. Kunden verfolgen ihr Portfolio digital und erreichen bei Fragen erfahrene Ansprechpartner.
Dr. Martin Meuter leitet das Portfolio Management und ist Geschäftsführer der LIQID Asset Management. Er ist seit 2022 bei LIQID und steuert unser Investmentteam sowie die Zusammenarbeit mit den Partnern LGT, HQ Capital, VenCap und Neuberger. Zuvor beriet er Banken und Versicherungen im Bereich Investment- und Risikomanagement. Er hat einen Bachelor der TU München, einen Master der Erasmus Universität Rotterdam und einen Doktortitel in Finanzwirtschaft der Universität zu Köln.