Wie kann Private Equity ein Portfolio ergänzen?
1. Oktober 202612 Min. LesezeitDr. Martin Meuter
Private Equity ergänzt ein Portfolio um nicht börsennotierte Unternehmen. Ein Portfolio, in dem Private Equity einen Teil der Aktien ersetzte, erzielte in den letzten fünfzehn Jahren eine höhere Rendite bei geringeren ausgewiesenen Schwankungen. Anleger brauchen dafür einen langen Anlagehorizont und breite Streuung.
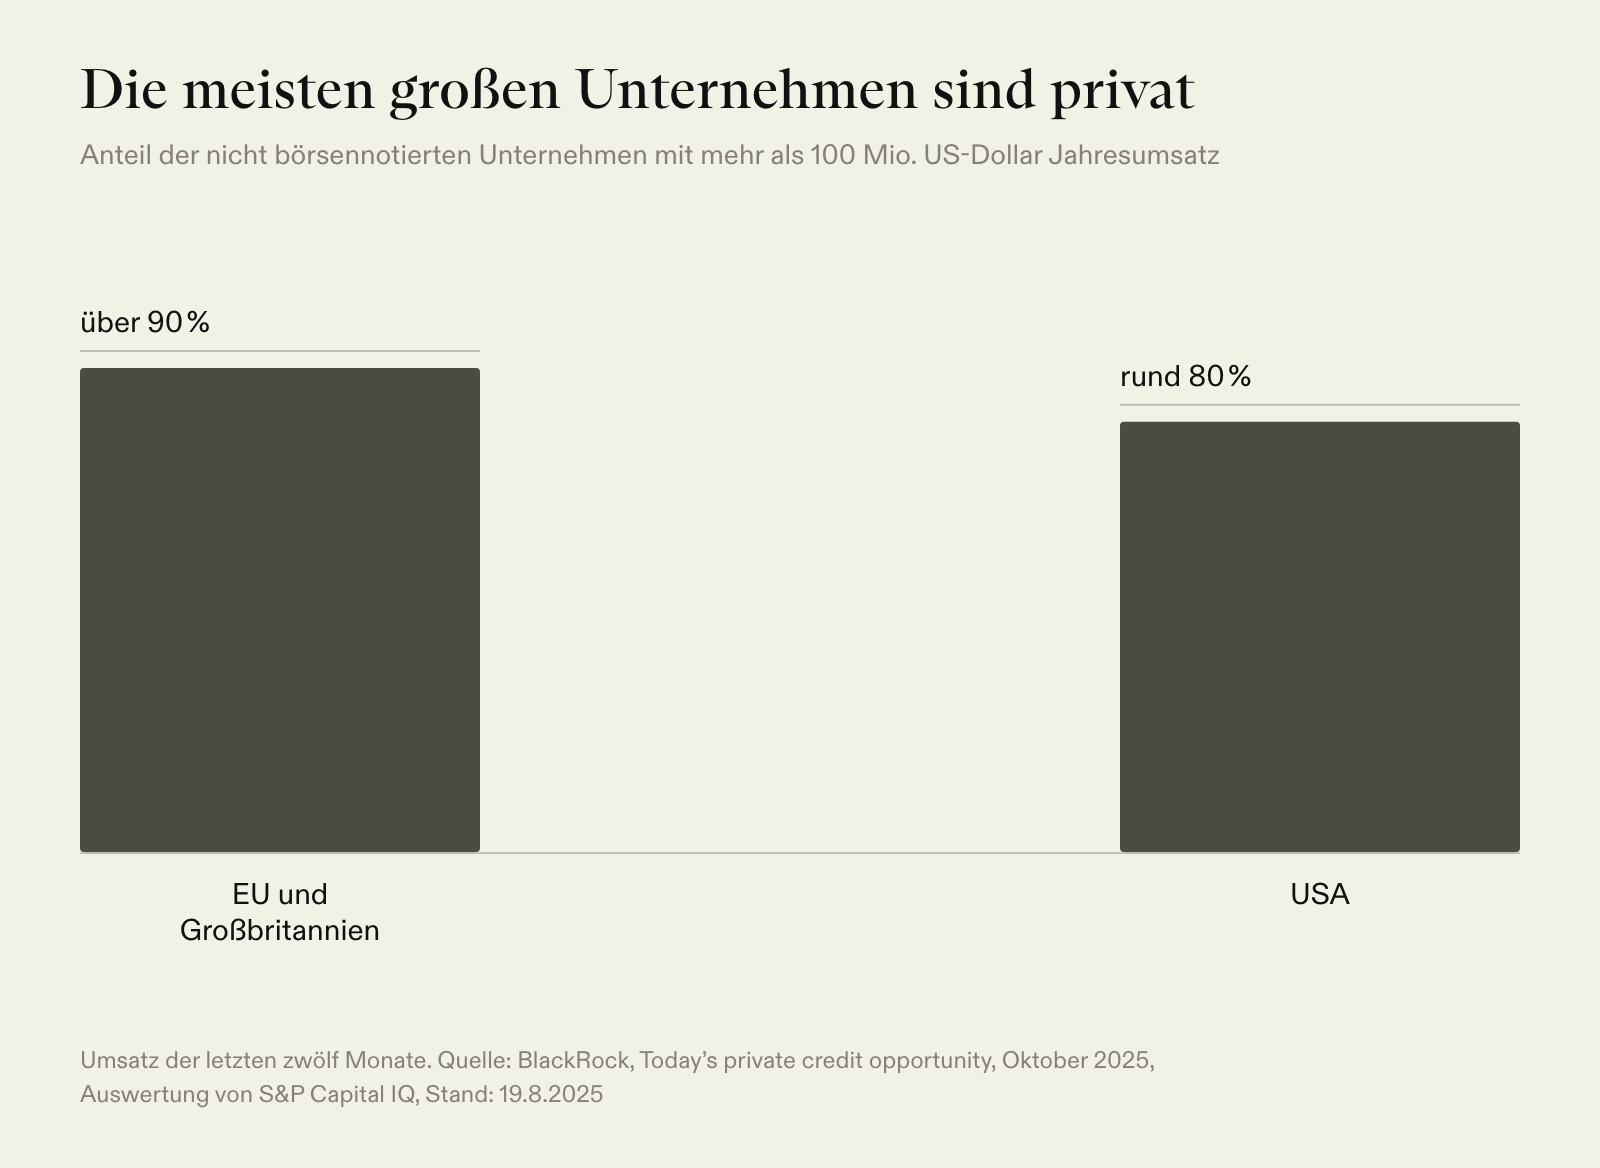
Über Private Equity investieren Anleger außerhalb der Börse: In der EU und Großbritannien sind über 90 % der Unternehmen mit mehr als 100 Mio. US-Dollar Umsatz privat.
Ein Portfolio, in dem Private Equity einen Teil der Aktien ersetzte, erzielte in den letzten fünfzehn Jahren eine höhere Rendite bei geringeren ausgewiesenen Schwankungen.
Private-Equity-Beteiligungen werden nur periodisch bewertet, deshalb schwanken ihre ausgewiesenen Werte weniger als Aktienkurse. Illiquidität und Verlustrisiko bleiben bestehen.
In Krisen ist Private Equity oft weniger gefallen als der globale Aktienmarkt und hat sich schneller erholt. Langfristig lag seine Rendite deutlich über der Inflation.
Weil die Ergebnisse einzelner Fonds weit auseinanderliegen, streuen professionelle Anleger ihre Private-Equity-Anlagen breit und bauen sie über Jahre auf.
Family Offices und Stiftungen gelten als das Smart Money: Sie legen ihr Vermögen nach klaren Grundsätzen an und erzielen damit langfristig höhere Renditen als andere Anleger. Für sie ist Private Equity seit langem eine unverzichtbare Anlageklasse: Family Offices hielten 2025 im Durchschnitt 17 % ihres Vermögens darin. Privatanleger sind dagegen kaum in Private Equity investiert, obwohl dieselben Grundsätze auch für sie der richtige Maßstab sind.
Wie erweitert Private Equity das Anlageuniversum?
Die Börse bildet nur einen kleinen Teil der Unternehmenswelt ab. In der EU und in Großbritannien sind mehr als 90 % der Unternehmen mit über 100 Mio. US-Dollar Jahresumsatz nicht börsennotiert, in den USA rund 80 %. Diese Unternehmen sind in privater Hand und für Aktienanleger nicht zugänglich. Über Private-Equity-Fonds können sich Anleger an solchen privaten Unternehmen beteiligen. Zu bekannten Unternehmen, die Private-Equity-Fonds gehörten oder gehören, zählen beispielsweise Douglas (CVC), Birkenstock (L Catterton) oder Axel Springer (KKR).
Dieser Teil der Wirtschaft gewinnt immer weiter an Gewicht, weil Unternehmen länger privat bleiben und Börsengänge zurückgehen. In den USA und in Europa wurden zwischen 2005 und 2024 mehr Unternehmen von der Börse genommen, als neu hinzukamen. Besonders groß ist der private Teil in wachstumsstarken Branchen: Schätzungen zufolge sind mehr als 95 % der Softwareunternehmen in privater Hand.
Wie kann Private Equity ein Portfolio optimieren?
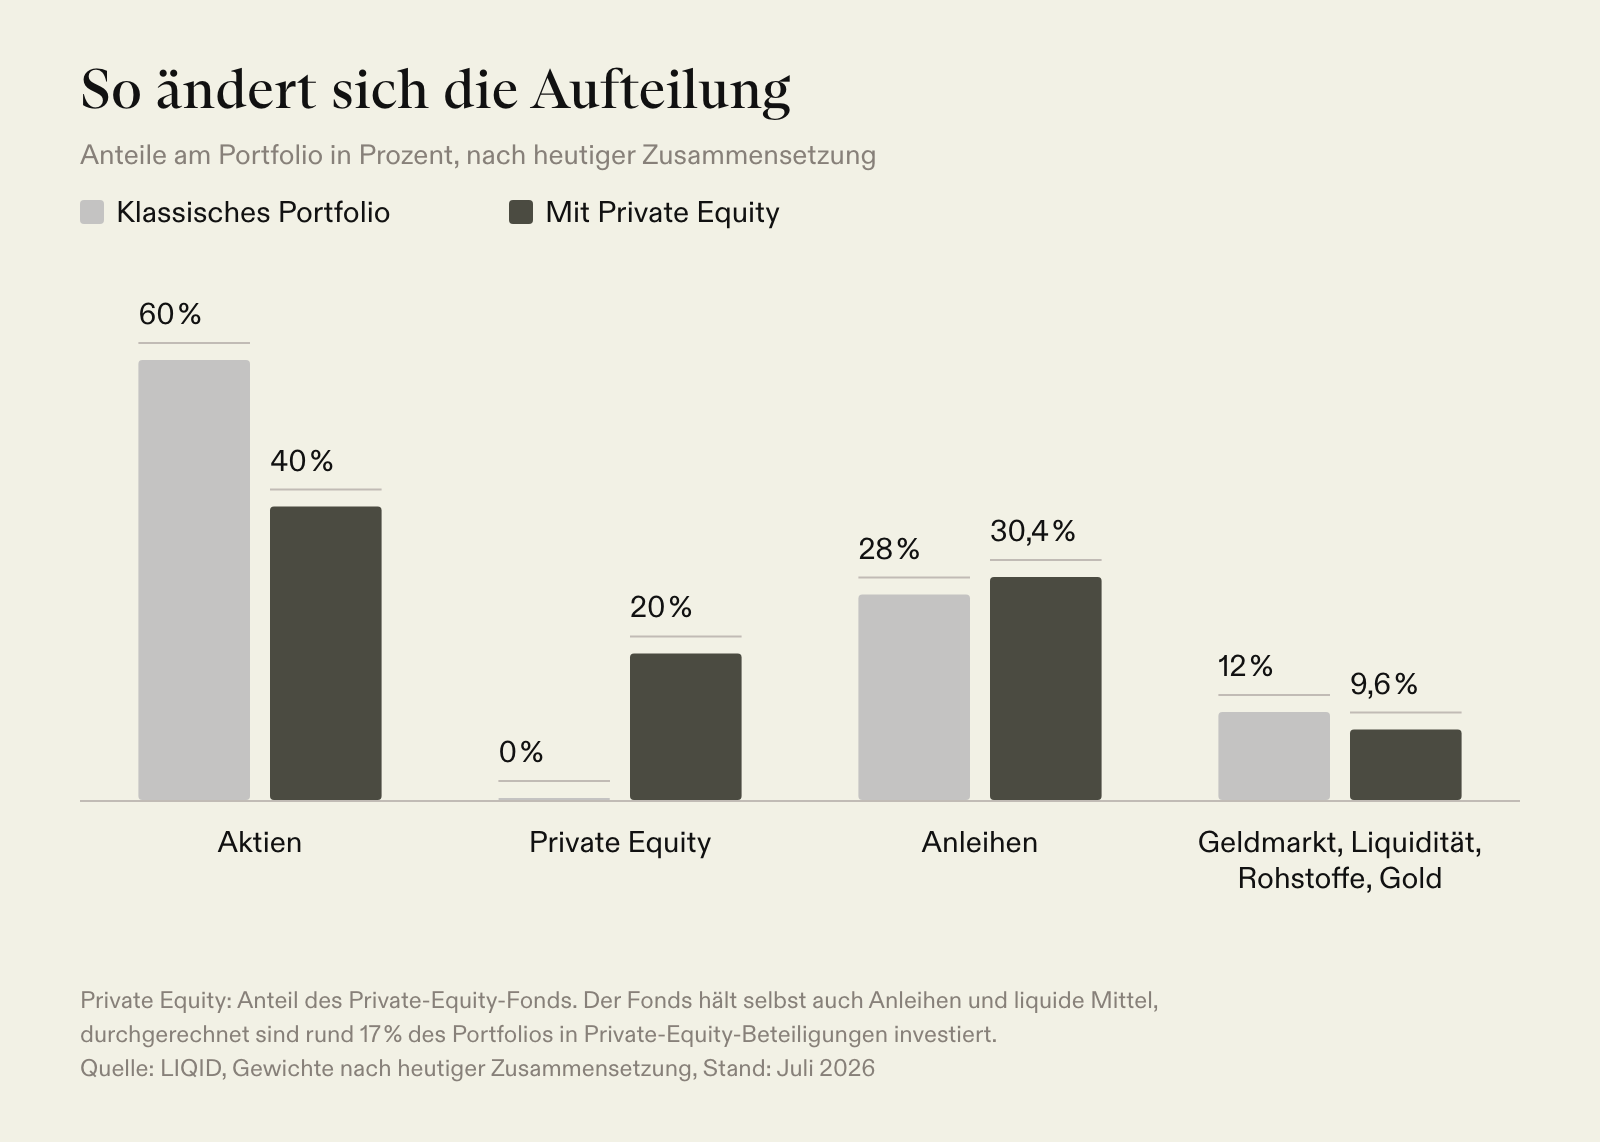
Private Equity kann die Rendite eines Portfolios erhöhen und zugleich dessen ausgewiesene Schwankungen senken. Das zeigt ein Vergleich über die fünfzehn Jahre vom 31. März 2011 bis zum 31. März 2026. Gegenübergestellt werden ein klassisches Portfolio mit 60 % Aktien und ein Portfolio, in dem ein Private-Equity-Fonds 20 % ausmacht. Der Aktienanteil sinkt dort auf 40 %. Weil der Fonds selbst auch Anleihen und liquide Mittel hält, sind nach seiner heutigen Zusammensetzung rund 17 % des Portfolios tatsächlich in Private-Equity-Beteiligungen investiert.
Die Ergebnisse nach allen Kosten, berechnet aus Monatswerten:
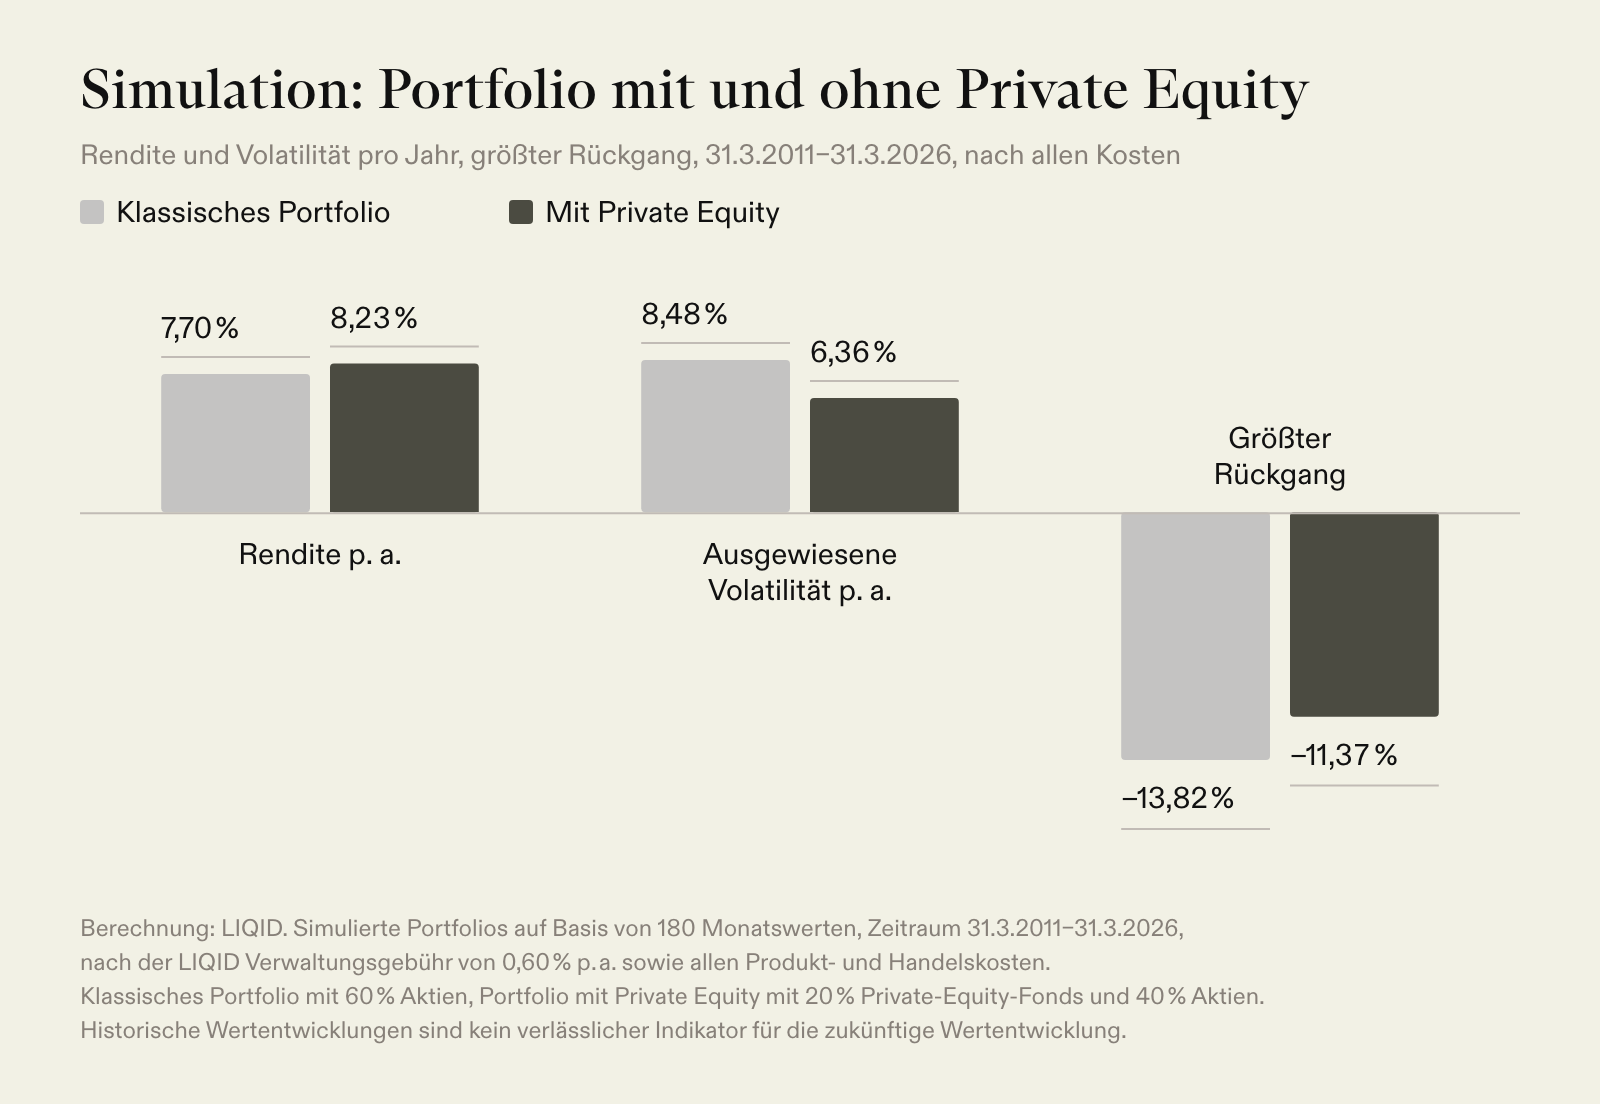
Mit Private Equity lag die Rendite um 0,53 Prozentpunkte pro Jahr höher. Die ausgewiesene Volatilität, also die Schwankungsbreite der Wertentwicklung, war um rund ein Viertel niedriger, der größte Rückgang um 2,45 Prozentpunkte geringer. Gemessen an Rendite und ausgewiesener Volatilität hat Private Equity das Rendite-Risiko-Profil des Portfolios verbessert.
Die höhere Rendite stammt aus der Anlageklasse selbst. Private Equity hat über lange Zeiträume mehr erzielt als der globale Aktienmarkt, wenn auch nicht in jeder Phase: Der Preqin Buyout Index in Euro brachte in den fünfzehn Jahren bis März 2026 eine Rendite von 14,4 % p. a. und lag in zehn dieser Jahre vor globalen Aktien. Als aktive Eigentümer können Private-Equity-Manager die Unternehmen weiterentwickeln und den Zeitpunkt des Verkaufs wählen. Die geringeren ausgewiesenen Schwankungen entstehen, weil Aktien durch eine Anlage ersetzt werden, deren ausgewiesene Werte sich weniger bewegen. Wie stark beide Effekte ausfallen, hängt von der Höhe der Beimischung, vom Zeitraum und von der Auswahl der Fonds ab. Diese beseitigen aber weder Illiquidität noch Verlustrisiko.
Warum schwankt Private Equity weniger als Aktien?
Private-Equity-Beteiligungen werden nicht täglich an der Börse gehandelt, sondern periodisch bewertet, meist einmal im Quartal. Ihre ausgewiesenen Werte folgen Marktbewegungen deshalb erst mit Verzögerung und schwanken weniger als Aktienkurse. Für den Preqin Buyout Index in Euro lag die historisch berichtete, geglättete Volatilität in den fünfzehn Jahren bis März 2026 bei 7,9 % p. a. Geringere ausgewiesene Schwankungen bedeuten aber nicht automatisch weniger Risiko. Eine Zwischenbewertung ist zudem noch kein Ertrag: Was Anleger am Ende erzielen, hängt von dem Geld ab, das tatsächlich an sie zurückfließt.
Die ruhigeren Werte können Anlegern trotzdem helfen. Ohne tägliche Kursausschläge reagieren Anleger seltener auf kurzfristige Marktbewegungen und halten eher an ihrer langfristigen Strategie fest.
Wie kann Private Equity Portfolios in Krisen stabilisieren?
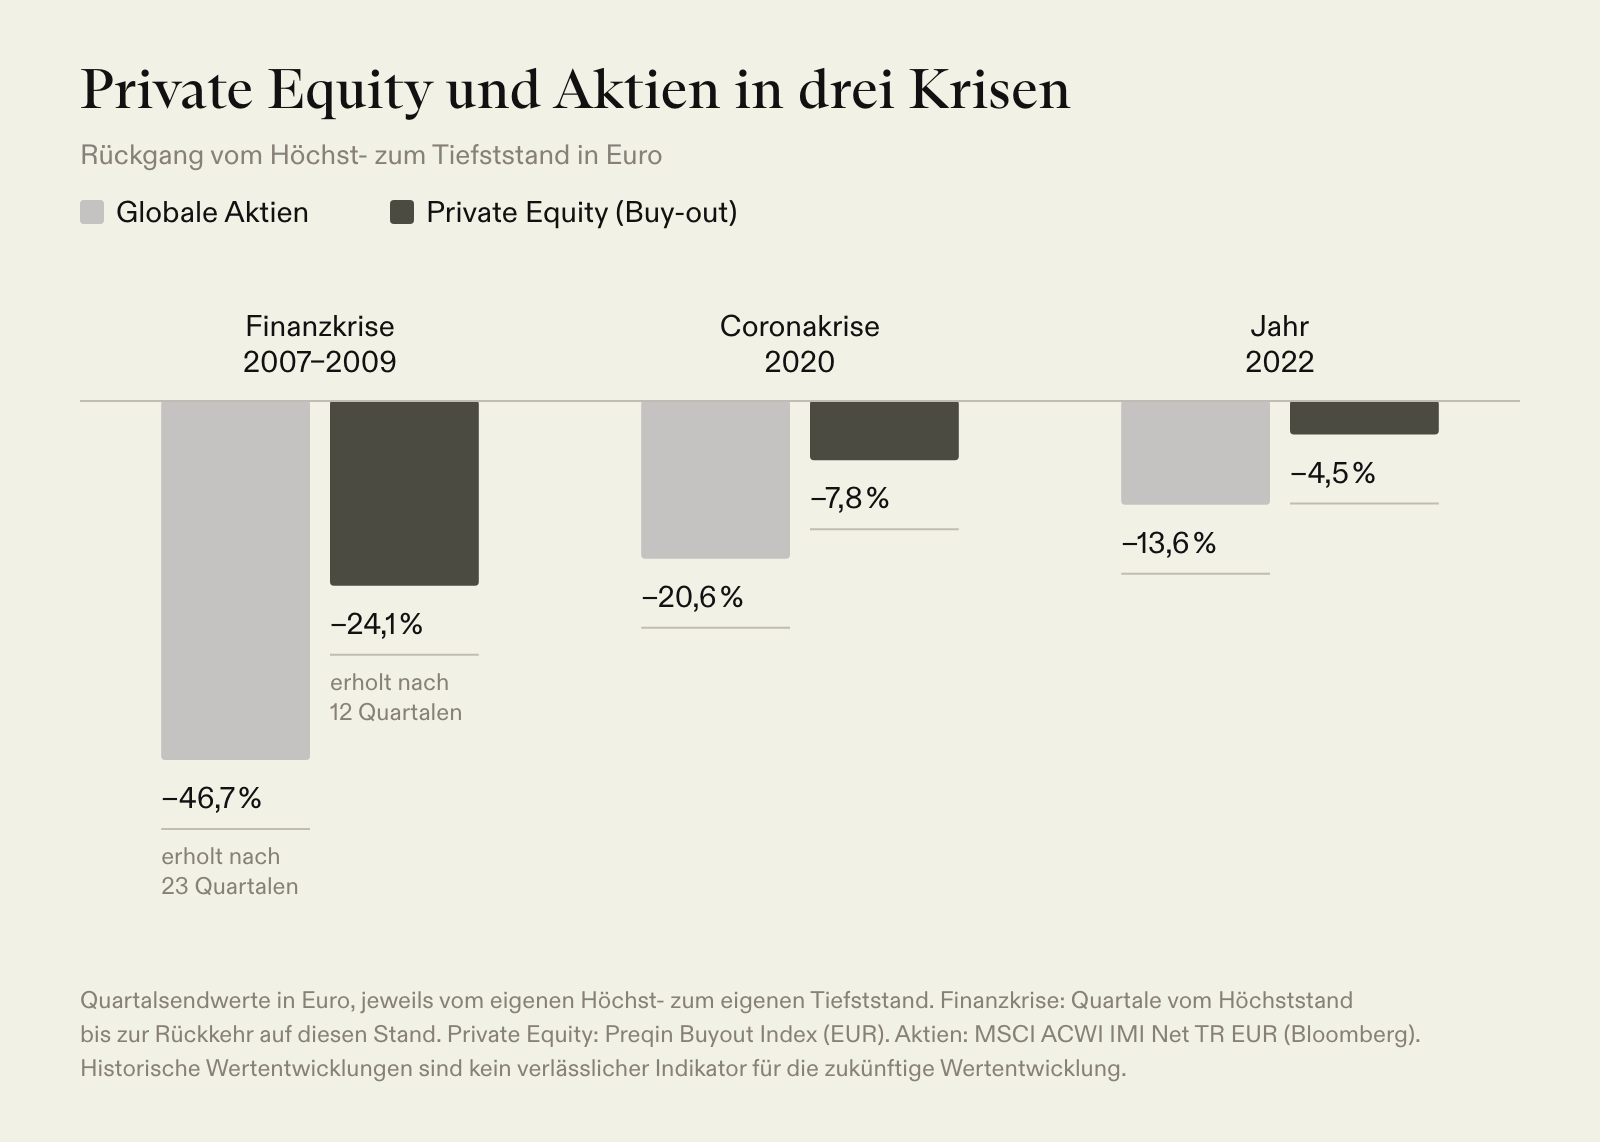
Private Equity kann ein Portfolio in Krisen stabilisieren, weil es in Abschwüngen oft weniger stark gefallen ist als der globale Aktienmarkt und seinen vorherigen Höchststand schneller wieder erreicht hat. Auch im Vergleich oben fiel der größte Rückgang des Portfolios mit Private Equity geringer aus. In der Finanzkrise verlor der Preqin Buyout Index in Euro 24,1 %, globale Aktien verloren 46,7 %. Der Buy-out-Index erreichte seinen alten Höchststand nach 12 Quartalen wieder, Aktien erst nach 23. In der Coronakrise fiel der Buy-out-Index um 7,8 %, globale Aktien fielen um 20,6 %. Im Jahr 2022 waren es 4,5 % und 13,6 %. Beide Male erholte sich Private Equity ein Quartal früher. Drei Krisen zeigen ein wiederkehrendes Muster, aber keine Regel. Ein Teil des geringeren Rückgangs geht auf die Bewertung im Quartalsrhythmus zurück.
Als Eigentümer können Private-Equity-Fonds Unternehmen helfen, im Abschwung weiter zu investieren. In der Finanzkrise 2008 und 2009 kürzten rund 500 britische Unternehmen mit Private-Equity-Eigentümern ihre Investitionen weniger als vergleichbare Unternehmen und bauten so Marktanteile schneller aus. Bei einem kleineren Kreis an Eigentümern fallen Entscheidungen schneller, und die Private-Equity-Manager können zusätzliche Finanzierung bereitstellen.
Selbst Buy-out-Fonds, die kurz vor großen Krisen aufgelegt wurden, haben im Durchschnitt Gewinne erzielt. In den USA lag ihr durchschnittlicher interner Zinsfuß (IRR) für die Auflagejahre 1999, 2006 und 2007 bei rund 12 bis 13 % p. a., einschließlich des geschätzten Werts noch nicht verkaufter Beteiligungen. Einzelne Fonds lagen darunter.
Krisen verstärken aber auch Risiken. Schulden, mit denen Übernahmen oft teilweise finanziert werden, können Gewinne wie Verluste vergrößern. Die Portfoliounternehmen von Private-Equity-Fonds sind oft kleiner als börsennotierte Unternehmen und haben mehr Wachstumspotenzial, aber weniger Reserven für Rückschläge. Verzögern sich Verkäufe, fließt Geld später an die Anleger zurück.
Kann Private Equity vor Inflation schützen?
Über lange Zeiträume hat Private Equity die Inflation bisher deutlich übertroffen und die Kaufkraft der Anleger erhöht. Gemessen am Preqin Buyout Index in Euro wurden aus 100 € vom 31. März 2011 bis zum 31. März 2026 nach Abzug der Inflation im Euroraum 548 €. Einen Schutz in jedem Jahr bietet die Anlageklasse aber nicht. In Phasen hoher Inflation kann Private Equity einen gewissen Schutz bieten, allerdings weniger als Investitionen in Infrastruktur. Im Jahr 2022 lag die Inflation im Euroraum zum Jahresende bei 9,2 %. Der Buy-out-Index stieg in diesem Jahr um 4,0 %, der Infrastrukturindex von Preqin um 9,1 %. Im Jahr 2023 ging die Inflation auf 2,9 % zurück, und der Buy-out-Index stieg um 6,3 %.
In solchen Phasen bevorzugen Private-Equity-Manager Unternehmen, die höhere Kosten an ihre Kunden weitergeben können und wenig von steigenden Einkaufspreisen abhängen. Steigende Zinsen belasten Private Equity dagegen: Sie verteuern die Finanzierung der Portfoliounternehmen und senken den heutigen Wert ihrer künftigen Zahlungsströme.
Wie lässt sich Private Equity beimischen?
Professionelle Anleger legen einen langfristigen Zielanteil für Private Equity fest, streuen ihre Private-Equity-Anlagen breit und bauen den Anteil über mehrere Jahre auf.
Was den Private-Equity-Anteil bestimmt
Einen allgemein richtigen Anteil gibt es nicht. Die 17 % der Family Offices und die 20 % aus dem Vergleich oben dienen zur Orientierung, sie sind keine Empfehlung. Welcher Anteil infrage kommt, hängt vor allem von vier Faktoren ab:
- Anlagehorizont: Geschlossene Fonds binden das Kapital bis zum Ende ihrer Laufzeit. Ein vorzeitiger Verkauf braucht einen Käufer und ist unter Umständen nur mit deutlichem Abschlag möglich. Anleger sollten deshalb nur Geld einsetzen, das sie während der gesamten Laufzeit voraussichtlich nicht benötigen.
- Liquidität: Viele Fonds rufen zugesagtes Kapital über Jahre ab, und Anleger müssen diese Beträge fristgerecht einzahlen.
- Verlustrisiko: Welche Verluste ein Anleger verkraften und wie lange er auf gebundenes Geld verzichten kann, ist eine Frage der persönlichen Eignung.
- Übriges Vermögen: Immobilien, ein eigenes Unternehmen oder andere geschlossene Fonds binden bereits Kapital. Für den Anteil zählt deshalb, wie Private Equity zum übrigen Vermögen passt.
Streuung auf drei Ebenen
Bei Private Equity zählt Streuung mehr als bei Aktien, weil die Ergebnisse einzelner Fonds weit auseinanderliegen. Die besten 25 % der Buy-out-Manager nach Rendite (Top-Quartil) erzielten in den fünfzehn Jahren bis März 2026 21,9 % p. a., der breite Preqin Buyout Index lediglich 14,4 % p. a. Ob Anleger das Potenzial der Anlageklasse nutzen, hängt deshalb stark von der Auswahl der Fonds und ihrer Manager ab. Professionelle Anleger überlassen diese Auswahl Fachteams oder unabhängigen Spezialisten, die jeden Fonds einzeln prüfen und über langjährige Beziehungen Zugang zu gefragten Fonds haben. Die Streuung setzt auf drei Ebenen an:
- Unternehmen: Ein Private-Equity-Fonds verteilt sein Kapital auf mehrere Unternehmen. So hängt sein Ergebnis weniger von einem einzelnen Unternehmen ab.
- Fonds und Manager: Ein Dachfonds, also ein Fonds, der in mehrere Private-Equity-Fonds investiert, verringert die Abhängigkeit von einzelnen Fonds und Managern.
- Strategien, Branchen, Regionen und Auflagejahre: Mehrere Fonds allein garantieren noch keine breite Streuung. Ein gut aufgebautes Portfolio begrenzt auch den Anteil einzelner Strategien, Branchen, Regionen und Auflagejahre der Fonds (Vintages).
Jede Ebene verringert die Abhängigkeit von einer einzelnen Entscheidung, keine beseitigt das Verlustrisiko. Privatanleger können diese Breite mit einer einzigen Anlage erreichen: über einen Dachfonds oder ein breit gestreutes Portfolio aus Co-Investments, also Beteiligungen an Unternehmen an der Seite von Private-Equity-Fonds.
Professionelle Anleger prüfen außerdem, welche Unternehmen die Fonds halten. So erkennen sie Überschneidungen und Häufungen bei Strategien, Branchen und Regionen, die auf Ebene der Fonds nicht sichtbar sind. In diese Prüfung gehören auch Aktien im eigenen Depot oder ein eigenes Unternehmen, denn sie tragen bereits Branchen- und Regionalrisiken.
Schrittweiser Aufbau
Professionelle Anleger sagen Jahr für Jahr neues Kapital zu, statt den ganzen Betrag auf einmal anzulegen. So verteilt sich ihre Anlage auf mehrere Vintages und Marktphasen. Wer auch im Abschwung weiter zusagt, legt Kapital in Fonds an, die zu niedrigeren Preisen und mit weniger Konkurrenz kaufen können.
Geschlossene Fonds rufen das zugesagte Kapital ab, wenn sie investieren, und zahlen erst später Geld zurück. Wann und in welcher Höhe diese Einzahlungen und Rückflüsse anfallen, lässt sich nicht genau vorhersagen. Anleger halten deshalb liquide Mittel für noch nicht abgerufene Kapitalzusagen bereit. Secondary-Fonds, die auf dem Zweitmarkt bestehende Fondsanteile anderer Anleger kaufen, können Kapital früher investieren und Ausschüttungen vorziehen. Das verkürzt die J-Kurve, die anfängliche Phase negativer Renditen, bevor Geld zurückfließt.
Wann Anleger ihren Private-Equity-Anteil überprüfen sollten
Ob die Anlage noch zu den eigenen Zielen passt, sollten Anleger bei bestimmten Anlässen prüfen, am besten gemeinsam mit ihrem Vermögensverwalter oder Berater. Solche Anlässe sind geänderte Ziele, ein anderer Anlagehorizont oder Liquiditätsbedarf, geplante neue Zusagen oder ein Private-Equity-Anteil, der von seinem Ziel abweicht. Letzteres geschieht auch ohne Kauf oder Verkauf, weil sich ausgewiesene Private-Equity-Werte langsamer anpassen als Börsenkurse. Ein rein illustratives Beispiel: Ein Anleger hält 200.000 € in Private Equity und 800.000 € in liquiden Anlagen, also 20 % in Private Equity. Fallen die liquiden Anlagen auf 600.000 € und bleibt der ausgewiesene Private-Equity-Wert gleich, steigt der Anteil auf 25 %. Wie Anleger nachkaufen oder aussteigen können, hängt vom Zugang zu Private Equity ab.
Fazit
Private Equity bringt Unternehmen jenseits der Börse ins Portfolio. Ein Portfolio, in dem es einen Teil der Aktien ersetzte, erzielte in den vergangenen fünfzehn Jahren eine höhere Rendite bei geringeren ausgewiesenen Schwankungen. Die ruhigeren Werte sind allerdings zum Teil eine Folge der periodischen Bewertung, das Kapital ist über Jahre gebunden, und das Ergebnis hängt stark von der Auswahl der Fonds ab. Für Anleger kommt es deshalb darauf an, wie sie investieren: mit einem Anteil, den sie über viele Jahre entbehren können, breit gestreut und schrittweise aufgebaut.
LIQID Kunden können Private Equity innerhalb von CORE Plus anlegen: CORE Plus verbindet ein liquides Portfolio mit Private Equity NXT, LIQID steuert beide Teile gemeinsam und stimmt den Private-Equity-Anteil auf das Anlegerprofil ab. Kunden, die die Voraussetzungen erfüllen, können Private Equity NXT oder Private Equity PRO auch separat wählen. Private Equity NXT investiert breit gestreut in Co-Investments aus dem weltweiten Transaktionsangebot von Neuberger. Private Equity PRO ist ein Dachfonds, dessen Zielfonds LIQID und HQ Capital auswählen. Für beide strebt LIQID institutionelle Konditionen an.
Dr. Martin Meuter leitet das Portfolio Management und ist Geschäftsführer der LIQID Asset Management. Er ist seit 2022 bei LIQID und steuert unser Investmentteam sowie die Zusammenarbeit mit den Partnern LGT, HQ Capital, VenCap und Neuberger. Zuvor beriet er Banken und Versicherungen im Bereich Investment- und Risikomanagement. Er hat einen Bachelor der TU München, einen Master der Erasmus Universität Rotterdam und einen Doktortitel in Finanzwirtschaft der Universität zu Köln.