Was ist Semi-Liquidität?
18. September 20267 Min. LesezeitDr. Martin Meuter
Private-Markets-Anlagen sind grundsätzlich illiquide und auf langfristige Wertschöpfung ausgerichtet. Semi-liquide Fonds ermöglichen begrenzte Rückgaben von Fondsanteilen. Ein langer Anlagehorizont bleibt dennoch erforderlich.
Semi-Liquidität ist eine Eigenschaft der Fondsstruktur. Anleger können Fondsanteile zu festgelegten Terminen und unter bestimmten Bedingungen zurückgeben.
In semi-liquiden Fonds bleiben Private-Markets-Anlagen illiquide. Beteiligungen, private Kredite und Infrastrukturprojekte sind auf mehrere Jahre angelegt.
Sperr- und Ankündigungsfristen sowie Höchstquoten bestimmen Rückgaben. Fonds können sie zeitweise verschieben oder aussetzen.
Anleger müssen Rückgabebeschränkungen in ihre Liquiditätsplanung einbeziehen und brauchen liquide Reserven sowie einen langen Anlagehorizont.
Einführung
Private Beteiligungen, private Kredite und Infrastrukturprojekte sind auf mehrere Jahre angelegt. Unternehmen brauchen Zeit für ihre Entwicklung. Bei privaten Krediten fallen Zinsen über die Laufzeit an, Infrastrukturprojekte erwirtschaften Erträge über lange Betriebsphasen. Die fehlende tägliche Handelbarkeit gehört deshalb zum Investmentansatz.
Semi-liquide Fonds gewinnen an Bedeutung, weil sie begrenzte Rückgaben ermöglichen, obwohl ihre Anlagen illiquide bleiben. Rückgaben sind nur zu festen Terminen und innerhalb festgelegter Grenzen möglich. Wie viele Anteile Anleger zurückgeben können, hängt von den Fondsbedingungen und verfügbaren Mitteln ab. Anleger müssen deshalb zwischen der Rückgabe von Fondsanteilen und dem Verkauf der Anlagen im Fonds unterscheiden.
Was sind semi-liquide Fonds?
Semi-liquide Fonds ermöglichen Rückgaben nach festen Regeln. Sie investieren häufig in illiquide Private-Markets-Anlagen. Anleger können ihre Fondsanteile nur zu festgelegten Terminen und unter bestimmten Bedingungen zurückgeben.
Semi-Liquidität ist damit eine Eigenschaft der Fondsstruktur, keine eigene Anlageklasse. Sie macht die Beteiligungen, Kredite oder Projekte im Fonds nicht liquide.
Wie funktionieren Rückgaben bei semi-liquiden Fonds?
Die Fondsbedingungen legen fest, wann und in welchem Umfang Anleger Anteile zurückgeben können.
- Sperrfrist: Während der Sperrfrist, auch Lock-up Period genannt, können Anleger keine Anteile zurückgeben. Sie kann ein Jahr oder mehrere Jahre dauern.
- Rücknahmebeschränkung: Ein Gate begrenzt, wie viele Anteile innerhalb eines Rückgabefensters insgesamt zurückgegeben werden können. Wird die Grenze überschritten, kann der Fonds Rückgaben verschieben oder zeitweise aussetzen. Damit soll verhindert werden, dass er langfristige Anlagen unter Zeitdruck verkaufen muss.
- Ankündigungsfrist: Die Ankündigungsfrist, auch Notice Period genannt, bestimmt, bis wann Anleger einen Rückgabewunsch anmelden müssen. Sie beträgt häufig 30 bis mehr als 90 Tage.
- Rückgabefenster: Anteile lassen sich nur zu festgelegten Terminen zurückgeben. Ob und wie viele Anteile Anleger dann zurückgeben können, hängt von den Fondsbedingungen und verfügbaren Mitteln ab.
Warum gewinnen semi-liquide Fonds an Bedeutung?
Semi-liquide Fonds investieren in illiquide Private-Markets-Anlagen und sehen zugleich begrenzte Rückgabefenster vor. Anleger investieren jedoch nicht wegen der Semi-Liquidität, sondern wegen der Anlagen im Fonds. Dazu zählen Private Equity, Private Debt und Infrastruktur. Über täglich handelbare Publikumsfonds sind diese Anlagen oft nicht zugänglich. Ein ELTIF kann dafür einen EU-regulierten Fondsrahmen bieten.
Der lange Anlagehorizont passt zur Art, wie diese Anlagen Erträge erwirtschaften. Private-Equity-Manager begleiten die Entwicklung von Unternehmen über mehrere Jahre und verkaufen ihre Beteiligungen später. Private Kredite erwirtschaften während ihrer Laufzeit Zinserträge. Infrastrukturanlagen erzielen über lange Betriebs- und Nutzungsperioden laufende Erträge.
Als Ausgleich für die eingeschränkte Handelbarkeit erwarten Anleger häufig eine Illiquiditätsprämie. Sie ist eine erwartete Zusatzrendite gegenüber einer vergleichbaren liquiden Anlage. Ob Anleger diese Zusatzrendite tatsächlich erzielen, ist nicht garantiert.
Solche Fonds investieren in Unternehmen, Kredite und Sachwerte, die nicht an der Börse gehandelt werden. Ihre wirtschaftlichen Risiken hängen dennoch von Konjunktur, Zinsen und Finanzierungsmärkten ab. Da private Anlagen nur in regelmäßigen Abständen und mithilfe von Modellen bewertet werden, schwanken die ausgewiesenen Fondswerte oft weniger als Börsenkurse. Das wirtschaftliche Risiko ist deshalb nicht geringer.
Begrenzte Rückgaben können verhindern, dass Anleger bei kurzfristigen Marktschwankungen sofort verkaufen. Eine höhere Rendite folgt daraus nicht automatisch. Entscheidend bleibt, ob Strategie, Managerqualität und Fondsregeln zum Anleger passen.
Welche Risiken sind mit semi-liquiden Fonds verbunden?
Die lange Kapitalbindung passt zum Zeithorizont der Anlagen. Für Anleger schränkt sie dennoch die Verfügbarkeit ihres Geldes ein. Bei semi-liquiden Fonds kommen die Bedingungen für Rückgaben hinzu.
- Eingeschränkter Kapitalzugang: Benötigen Anleger unerwartet Geld, steht das investierte Kapital möglicherweise nicht rechtzeitig zur Verfügung.
- Liquiditätsinkongruenz: Reichen die liquiden Mittel des Fonds nicht für alle beantragten Rückgaben, kann er Rückgaben verschieben oder aussetzen. Verkäufe unter Zeitdruck können das Ergebnis belasten.
- Bewertung: Für private Anlagen fehlen fortlaufende Marktpreise. Modellbasierte Bewertungen können Marktveränderungen erst verzögert abbilden.
- Kosten: Manager müssen private Anlagen auswählen, bewerten und verwalten sowie die Liquidität des Fonds planen. Das verursacht typischerweise höhere Kosten als bei passiven, liquiden Publikumsfonds. Entscheidend ist die Nettorendite nach sämtlichen Kosten.
- Anlagerisiken: Die zugrunde liegenden Beteiligungen, Kredite oder Projekte können an Wert verlieren. Die semi-liquide Fondsstruktur schützt nicht vor Verlusten.
Für wen eignen sich semi-liquide Fonds?
Semi-liquide Fonds kommen für Anleger infrage, die langfristig investieren und ausreichend liquide Reserven halten. Vor einer Investition sollten sie geplante Ausgaben, Notfallreserven und bereits gebundene Vermögenswerte gemeinsam betrachten.
Die Fondsbedingungen sind ebenso wichtig wie die Investmentstrategie. Anleger sollten Sperrfristen, Ankündigungsfristen, Rückgabequoten, mögliche Aussetzungen, Bewertungsverfahren und sämtliche Kosten prüfen. Nur so können sie beurteilen, ob die begrenzte Verfügbarkeit zu ihrem Zahlungsbedarf passt.
Umsetzung mit Private Markets NXT
Mit Private Markets NXT bietet LIQID semi-liquide Portfolios für Private Equity, Infrastruktur und Private Debt an. Es gibt keine gesonderten Retail-Tranchen. Die Portfolios investieren in dieselben Beteiligungen, Projekte oder Kredite und zu denselben Konditionen wie institutionelle Anleger.
| Portfolio | Investmentstrategie | Manager und Zugang |
|---|---|---|
| Private Equity NXT | Globale Private-Equity-Co-Investments in etablierte Unternehmen | Neuberger wählt gemeinsam mit LIQID Beteiligungen aus seinem institutionellen Co-Investment-Dealflow aus. |
| Infrastructure NXT | Globale Co-Investments in Energie-, Verkehrs-, Versorgungs- und digitale Infrastruktur | Neuberger öffnet sein institutionelles Infrastrukturprogramm für das NXT-Portfolio. |
| Private Debt NXT | Vorrangig besicherte Kredite an europäische Mittelstandsunternehmen | Ares steuert das Kreditportfolio und investiert in dieselben Kredite wie institutionelle Anleger. |
Alle drei Portfolios sind semi-liquide Evergreen-ELTIFs für langfristige Anlagen. Anleger zahlen den Anlagebetrag beim Kauf vollständig ein. Spätere Kapitalabrufe oder Nachschusspflichten entfallen. Anleger können Anteile jedoch nur nach den jeweiligen Fondsbedingungen verkaufen oder zurückgeben. Die NXT-Portfolios ermöglichen damit Investitionen in Private Markets, bieten aber keine börsentägliche Liquidität.
Fazit
Private Markets sind grundsätzlich illiquide. Die langfristige Kapitalbindung gehört zum Investmentansatz. Unternehmen brauchen Zeit für ihre Entwicklung, Kredite laufen häufig mehrere Jahre und Infrastrukturprojekte erwirtschaften Erträge über lange Zeiträume. Für Anleger bleibt die eingeschränkte Verfügbarkeit ein Risiko. Semi-liquide Fonds ändern daran nichts. Sie erlauben lediglich begrenzte Rückgaben nach festen Regeln.
Über semi-liquide Fonds können Anleger in langfristige Private-Markets-Anlagen investieren und ihre Fondsanteile unter festgelegten Bedingungen zurückgeben. Sie müssen dennoch Rückgaberegeln, Bewertungsverfahren, Kosten und Anlagerisiken verstehen. Mit ausreichenden Reserven und passendem Anlagehorizont können Anleger nicht börsennotierte Unternehmen, private Kredite und Infrastruktur in ihr Portfolio einbeziehen.
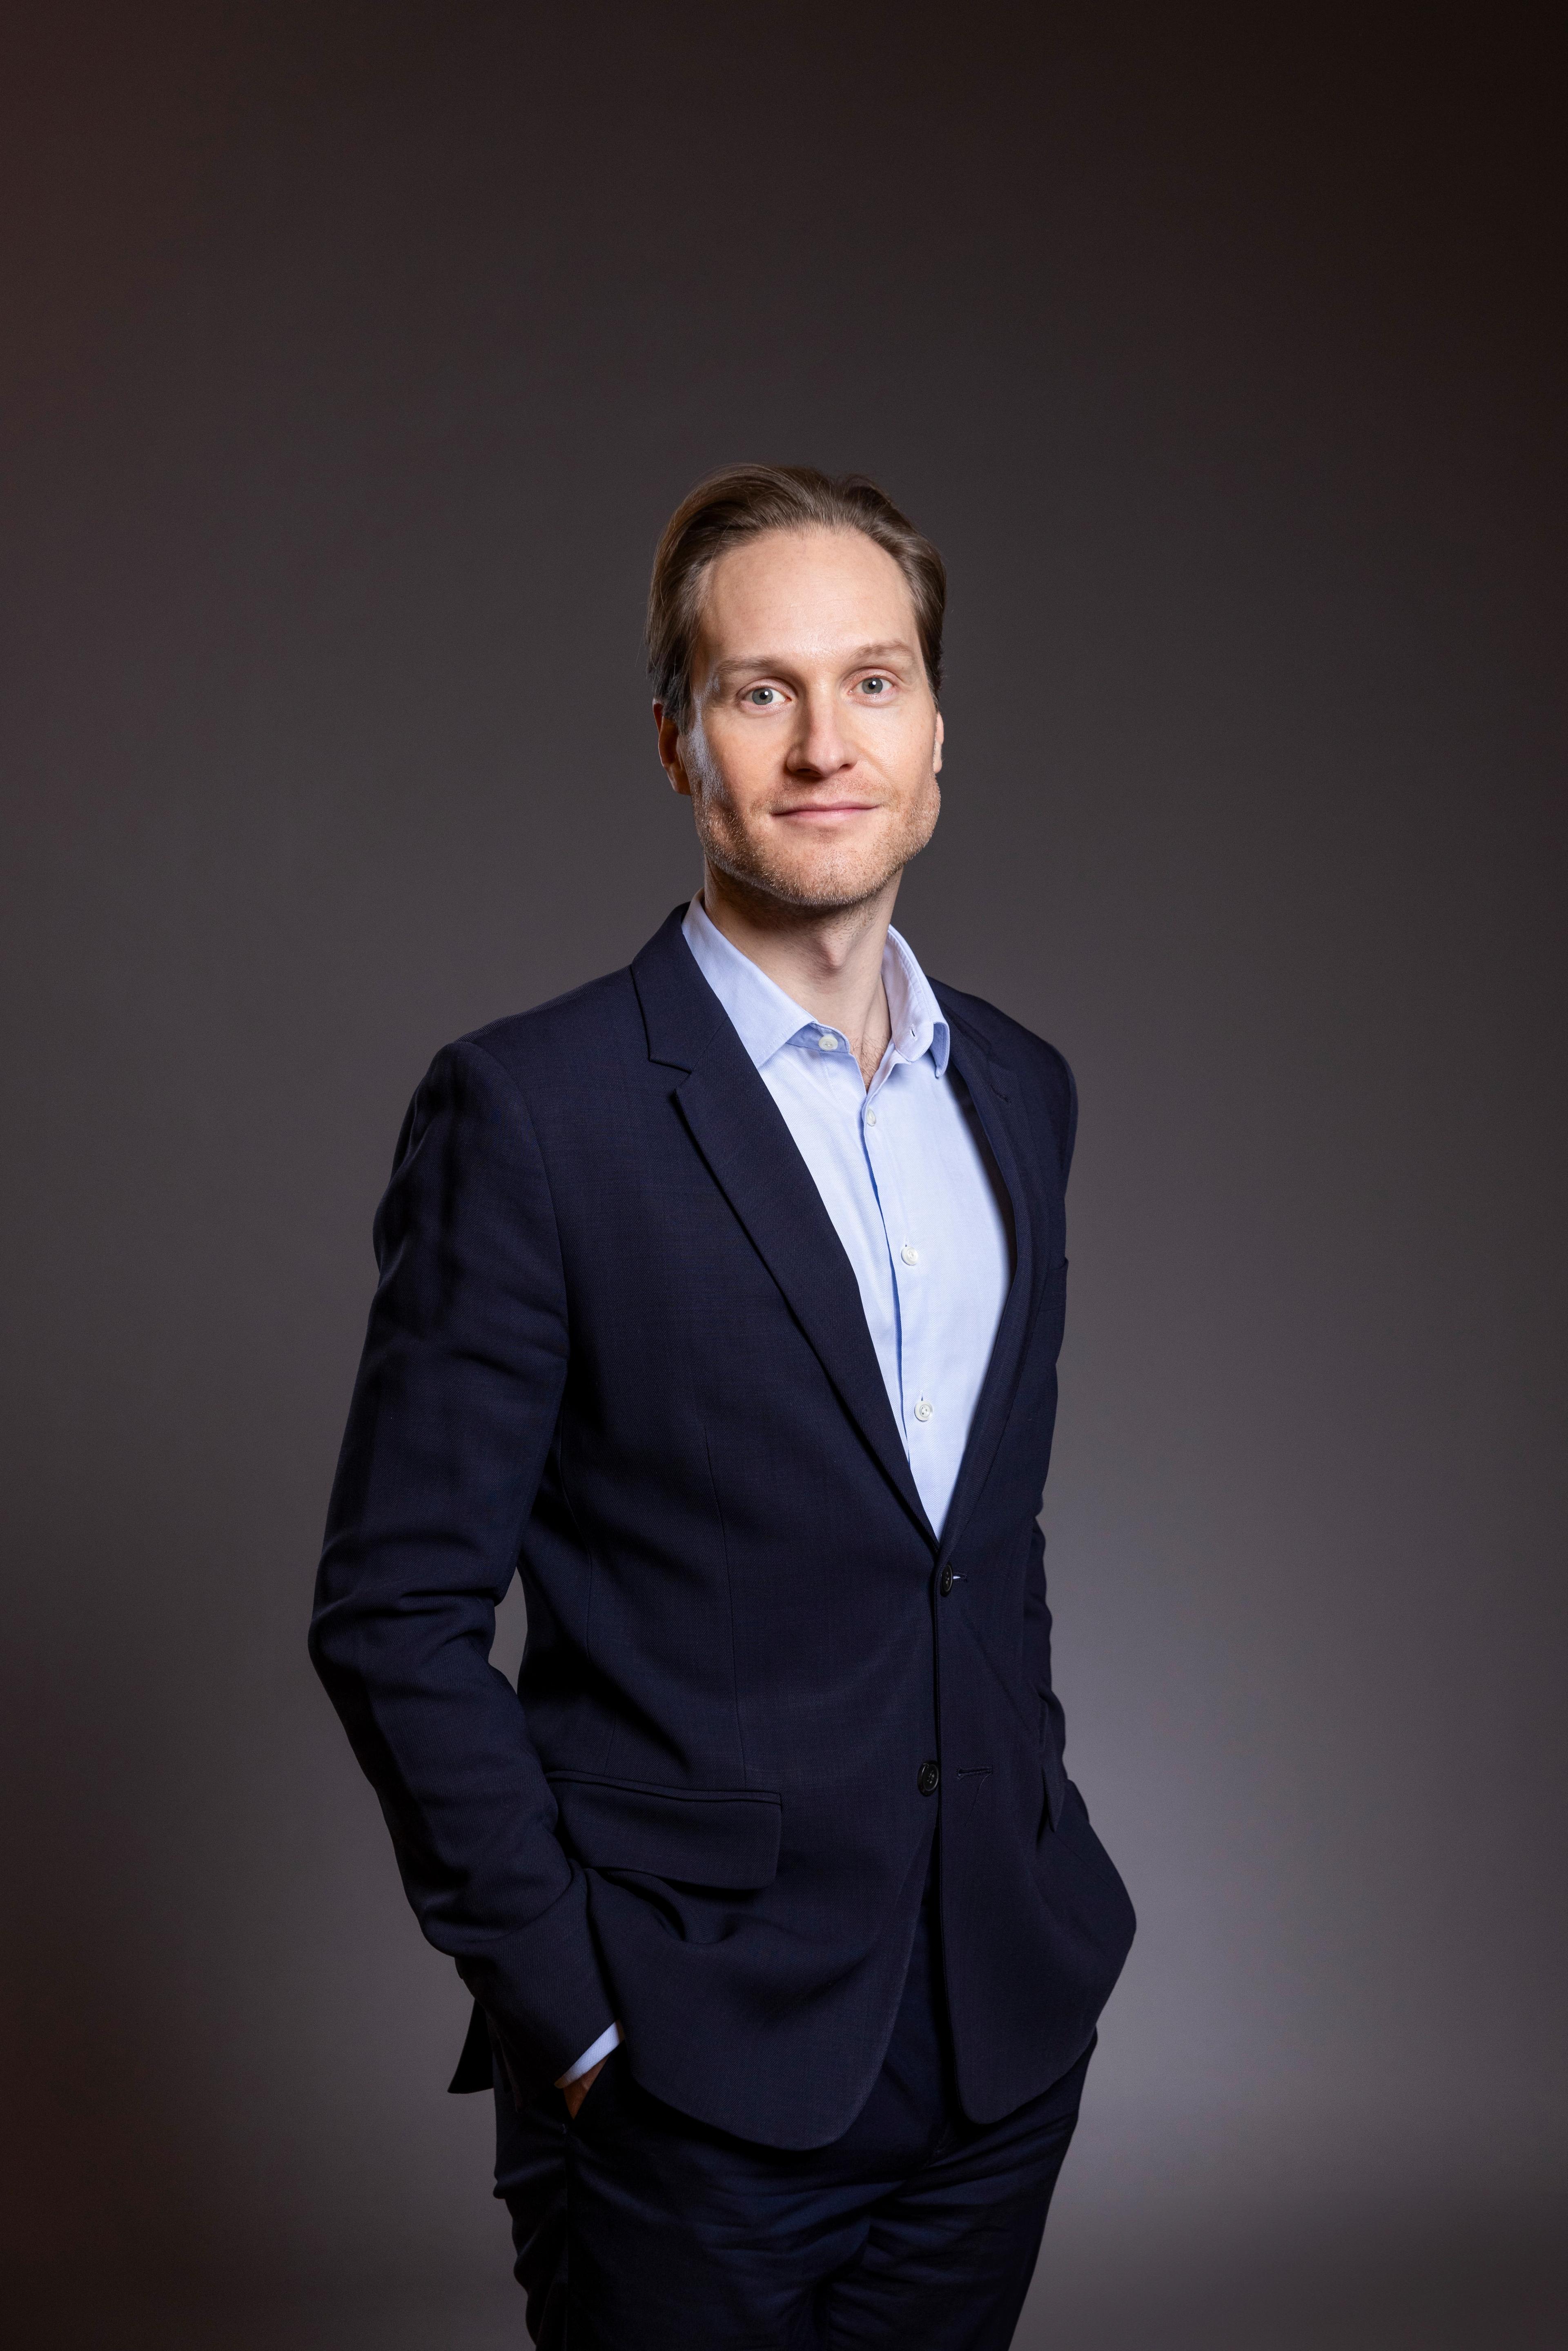
Dr. Martin Meuter leitet das Portfolio Management und ist Geschäftsführer der LIQID Asset Management. Er ist seit 2022 bei LIQID und steuert unser Investmentteam sowie die Zusammenarbeit mit den Partnern LGT, HQ Capital, VenCap und Neuberger Berman. Zuvor beriet er Banken und Versicherungen im Bereich Investment- und Risikomanagement. Er hat einen Bachelor der TU München, einen Master der Erasmus Universität Rotterdam und einen Doktortitel in Finanzwirtschaft der Universität zu Köln.
Diese Artikel passen dazu
Was ist Illiquidität?
5 Min. Lesezeit
Wann Kapitalbindung ein Risiko ist und wann ein bezahlter Kompromiss: Formen der Illiquidität, die Illiquiditätsprämie und die Frage nach dem passenden Anteil.
WeiterlesenWas ist ein ELTIF und was regelt der Rahmen?
10 Min. Lesezeit
Zulässige Anlagen, Streuungs- und Kreditgrenzen, der Zugang für Privatanleger seit der Reform 2024 – und was der Rahmen ausdrücklich nicht regelt.
WeiterlesenWer ist Ares, der Partner hinter LIQID Private Debt NXT?
2 Min. Lesezeit
Wer hinter LIQID Private Debt NXT die Kredite auswählt: Ares prüft jährlich mehr als 1.500 Kreditmöglichkeiten – und vergibt weniger als 5 % davon.
Weiterlesen