Was kostet eine Vermögensverwaltung?
24. September 20267 Min. LesezeitDr. Martin Meuter
Für eine Vermögensverwaltung zahlen Anleger eine jährliche Gebühr auf das verwaltete Vermögen, hinzu kommen die Kosten der eingesetzten Wertpapiere. Was die Gebühr abdeckt, unterscheidet sich je nach Anbieter. Kleine Unterschiede summieren sich über Zeit.
Die Gesamtkosten der Vermögensverwaltung setzen sich aus der Gebühr des Verwalters und den Produktkosten der Wertpapiere zusammen, die er für die Umsetzung der Strategie einsetzt.
Die Gebühr wird meist als jährlicher Prozentsatz des verwalteten Vermögens berechnet. Manche Verwalter erheben zusätzlich eine Erfolgsgebühr.
Eine Pauschalgebühr deckt in der Regel Verwaltung, Depotführung und Handel ab. Die laufenden Kosten der Wertpapiere sind meist nicht enthalten.
Unabhängige Vermögensverwalter werden von ihren Kunden bezahlt, behalten keine Provisionen und zahlen keine Ausgabeaufschläge.
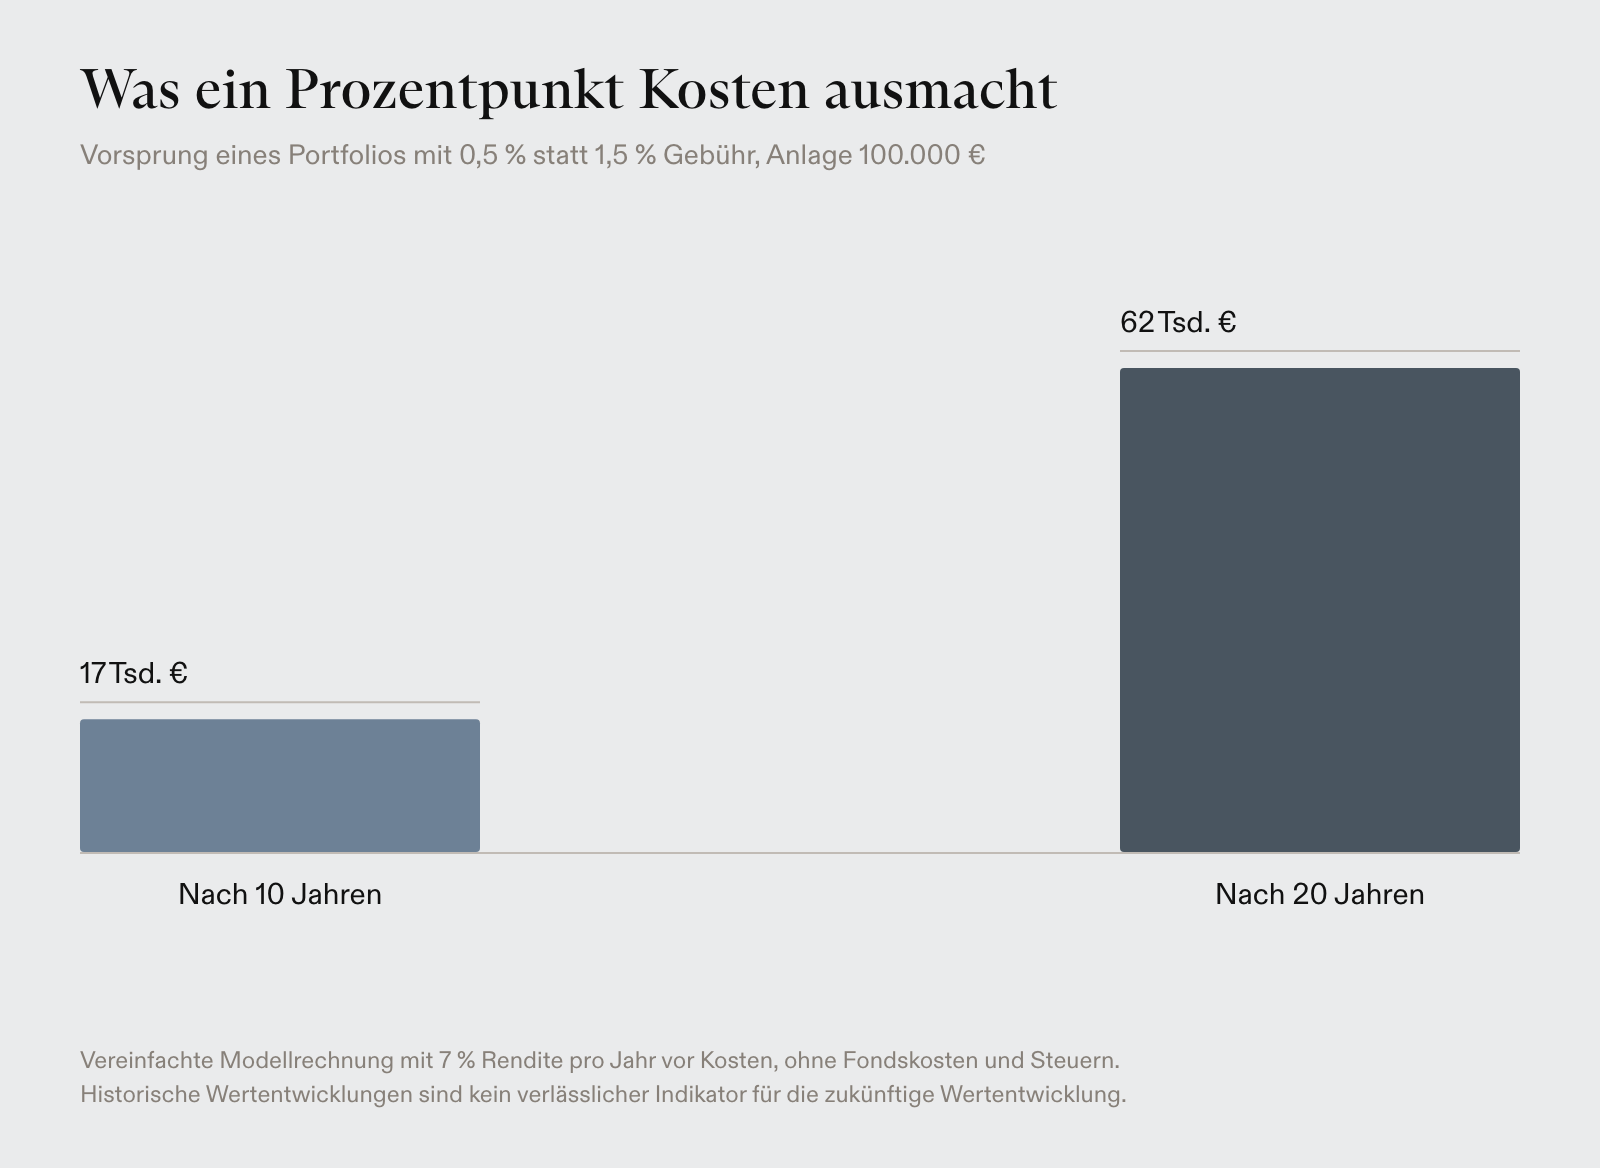
Bei 7 % Rendite vor Kosten kann ein Prozentpunkt weniger Gebühr auf 100.000 € nach zwanzig Jahren rund 62.000 € ausmachen.
Zwei Angebote für eine Vermögensverwaltung können trotz gleichem Gebührensatz unterschiedlich teuer sein. Bei einem sind Depotführung und Handel enthalten, beim anderen kommen sie hinzu. Auch die Kosten der eingesetzten Fonds und eine mögliche Erfolgsgebühr beeinflussen den Gesamtpreis. Anleger sollten deshalb alle Kosten des Portfolios vergleichen und prüfen, welche Leistungen sie dafür erhalten.
Welche Kosten fallen an?
Die Kosten einer Vermögensverwaltung entstehen auf zwei Ebenen: beim Vermögensverwalter selbst und in den Wertpapieren, mit denen er die vereinbarte Strategie umsetzt.
Beim Verwalter fallen drei Arten von Kosten an:
- Verwaltungsgebühr: Sie vergütet die laufende Verwaltung und deckt die Ausgaben des Verwalters, etwa für Personal, Büros und Organisation.
- Zusätzliche Kosten: Manche Verwalter geben Transaktionskosten beim Wertpapierhandel und Kosten für Depot- und Kontoführung an ihre Kunden weiter. Bei anderen sind diese Leistungen enthalten.
- Erfolgsgebühr: Einige Verwalter erheben zusätzlich eine Gewinnbeteiligung, wenn die Rendite eine vorab festgelegte Schwelle übersteigt.
Hinzu kommen die Produktkosten. Viele Vermögensverwalter setzen Fonds (wie zum Beispiel ETFs) statt Einzeltitel ein, weil sich so mit wenigen Wertpapieren ein breit gestreutes Portfolio aufbauen lässt. Jeder Fonds hat eigene laufende Kosten, die je nach Anlagestil, Anlageklasse und Fondstyp unterschiedlich hoch sind. Einen Anhaltspunkt für diese Kosten gibt die Gesamtkostenquote eines Fonds, auch TER (Total Expense Ratio) genannt. Sie umfasst vor allem die Managementgebühren des Fonds sowie Verwaltungs- und Vertriebskosten. Die Kosten werden direkt dem Fondsvermögen entnommen.
Wie wird die Gebühr berechnet?
Die Verwaltungsgebühr wird in der Regel als jährlicher Prozentsatz des verwalteten Vermögens berechnet und dem Portfolio entnommen. Steigt das Vermögen, steigt auch die Gebühr in Euro, fällt es, sinkt sie. Manche Verwalter staffeln den Satz nach Anlagebetrag, sodass für größere Vermögen ein niedrigerer Satz gilt.
Die Gebührensätze unterscheiden sich je nach Anbieter, Leistungsumfang und Anlagebetrag deutlich. Bei traditionellen Vermögensverwaltern liegt die Verwaltungsgebühr meist zwischen 1 und 2 % pro Jahr, bei Privatbanken auch darüber.
Eine Erfolgsgebühr fällt nur an, wenn sie im Vertrag vorgesehen ist und die Rendite eine vorab vereinbarte Schwelle übersteigt. Das kann die Interessen von Vermögensverwalter und Anleger stärker aufeinander ausrichten. Zugleich verteuert die Gebühr erfolgreiche Jahre und kann einen Anreiz schaffen, höhere Risiken einzugehen. Anleger sollten deshalb klären, wie die Schwelle festgelegt wird, ob frühere Verluste vor einer erneuten Zahlung aufgeholt werden müssen und ob die Erfolgsgebühr zusätzlich zur Verwaltungsgebühr anfällt. Ein Modell ohne Erfolgsgebühr macht die Kosten besser planbar.
Wer erhält welche Zahlungen?
Einen unabhängigen Vermögensverwalter bezahlen in erster Linie seine Kunden. Anders ist es oft bei Banken und Anlagevermittlern, die zusätzlich Provisionen von Produktanbietern erhalten, wenn sie deren Fonds verkaufen. Ein Teil davon wird als Bestandsprovision jedes Jahr aus den laufenden Fondskosten bezahlt, solange der Anleger den Fonds hält. Bezahlt wird sie über die TER, also letztlich vom Anleger.
Unabhängige Vermögensverwalter dürfen keine Provisionen von Produktanbietern annehmen. Ihre Vergütung kommt ausschließlich von ihren Kunden. Anleger sollten sich das vor Vertragsabschluss schriftlich bestätigen lassen.
Was deckt die Gebühr nicht ab?
Eine Pauschalgebühr umfasst neben der Verwaltung meist auch Depotführung und Handel. Die Kosten der eingesetzten Fonds sind darin in der Regel nicht enthalten. Auf dieser Ebene können folgende Kosten hinzukommen.
- Laufende Fondskosten: Die TER der eingesetzten Fonds und Wertpapiere kommt zur Pauschalgebühr hinzu. Manche Vermögensverwalter haben Zugang zu institutionellen Anteilsklassen mit niedrigeren laufenden Kosten. Das kann für Anleger einen spürbaren Unterschied machen.
- Ausgabeaufschläge: Manche Fonds erheben beim Kauf einen einmaligen Aufschlag, bei Aktienfonds im Schnitt 5 %, bei Anleihenfonds 3 %. Unabhängige Vermögensverwalter zahlen solche Aufschläge üblicherweise nicht.
- Rücknahmeabschläge: Sie können bei der Rückgabe von Fondsanteilen anfallen. Bei täglich handelbaren Publikumsfonds sind sie unüblich, bei ELTIFs dagegen nicht ungewöhnlich.
- Handels- und Erfolgskosten der Fonds: Kosten für den Kauf und Verkauf der Einzeltitel im Fonds und etwaige Erfolgsgebühren des Fondsmanagers sind nicht in der TER enthalten.
Wer Angebote vergleicht, sollte deshalb nach einer vollständigen Aufstellung fragen, die alle Ebenen zusammenführt.
Wie wirken Kosten langfristig?
Da sämtliche Gebühren dem Portfolio entnommen werden, schmälern sie direkt den Anlageerfolg, und die entnommenen Beträge erwirtschaften keinen Zinseszins mehr. Ein Prozentpunkt Kostenunterschied wirkt zunächst gering, wächst aber mit jedem Jahr.
Ein Beispiel: Zwei Anleger legen 100.000 € an und erzielen vor Kosten dieselbe Rendite von 7 % pro Jahr. Der eine zahlt 0,5 %, der andere 1,5 % Gebühr pro Jahr. Nach zehn Jahren liegt das günstigere Portfolio rund 17.000 € vorn, nach zwanzig Jahren rund 62.000 €. Die Rechnung ist vereinfacht: Sie unterstellt eine konstante Rendite, abgeleitet aus einer langfristigen Prognose für ein Portfolio aus 60 % Aktien und 40 % Anleihen, und lässt Fondskosten und Steuern außer Acht.
Wie vergleicht man Angebote?
Vergleichen lassen sich Angebote nur über alle Kostenebenen zusammen: Verwaltungs- oder Pauschalgebühr, gegebenenfalls separate Depot- und Handelskosten, Erfolgsgebühr und Fondskosten. Ein niedriger Gebührensatz hilft wenig, wenn teure Fonds oder zusätzliche Handelskosten hinzukommen.
Ebenso wichtig ist, was für den Preis geboten wird: wie individuell die Strategie ist, wie oft das Portfolio überprüft wird, wie ausführlich berichtet wird und welche Betreuung dazugehört. Ein höherer Preis kann gerechtfertigt sein, wenn die Leistung entsprechend umfangreicher ist. Er kann sich auch finanziell auszahlen, wenn das Portfolio bei vergleichbarem Risiko im selben Zeitraum nach allen Kosten eine höhere Rendite erzielt als ein günstigeres Angebot.
Fazit
Die Kosten einer Vermögensverwaltung bestehen aus der Gebühr des Verwalters und den Kosten der eingesetzten Wertpapiere. Weil sie Jahr für Jahr anfallen und den Zinseszins schmälern, lohnt sich ein genauer Blick. Transparent ist ein Anbieter, der alle Kostenebenen vollständig ausweist, keine Provisionen behält und erklärt, welche Leistungen die Gebühr abdeckt. Ob sich ein höherer Preis lohnt, zeigt das Ergebnis nach allen Kosten bei vergleichbarem Risiko.
LIQID berechnet eine Pauschalgebühr, die Portfolioverwaltung, Betreuung, Handel und Depotführung abdeckt. Sie liegt für CORE und SAVE Income je nach Strategie und Anlagebetrag zwischen 0,20 und 0,90 % pro Jahr und sinkt mit steigendem Vermögen, bei CORE Global etwa von 0,60 % auf 0,25 %. Hinzu kommen die laufenden Kosten der eingesetzten Fonds und ETFs, zum Beispiel 0,13 % bei CORE Global 60. Eine Erfolgsgebühr erhebt LIQID nicht, und für Anteile an von LIQID verwalteten Fonds fällt keine Verwaltungsgebühr an. Die Produktkosten hält LIQID durch eine sorgfältige Fondsauswahl und institutionelle Konditionen niedrig.
Dr. Martin Meuter leitet das Portfolio Management und ist Geschäftsführer der LIQID Asset Management. Er ist seit 2022 bei LIQID und steuert unser Investmentteam sowie die Zusammenarbeit mit den Partnern LGT, HQ Capital, VenCap und Neuberger. Zuvor beriet er Banken und Versicherungen im Bereich Investment- und Risikomanagement. Er hat einen Bachelor der TU München, einen Master der Erasmus Universität Rotterdam und einen Doktortitel in Finanzwirtschaft der Universität zu Köln.