Was sind private Infrastruktur-Investments?
24. September 202612 Min. LesezeitDr. Martin Meuter
Private Infrastruktur-Investments sind Beteiligungen an Stromnetzen, Rechenzentren, Verkehrswegen oder Kliniken, die nicht an der Börse gehandelt werden. Sie bringen oft planbare Einnahmen, schwanken weniger als Aktien und eignen sich für Kapital, das Anleger über mehrere Jahre nicht benötigen.
Infrastruktur umfasst die Anlagen, ohne die eine moderne Wirtschaft nicht funktioniert: Verkehrswege, Versorgungs- und Datennetze sowie soziale Einrichtungen.
Weil der Investitionsbedarf die öffentlichen Mittel weit übersteigt, finanziert privates Kapital über spezialisierte Fonds einen wachsenden Teil der Infrastruktur.
Grundlegende Dienstleistungen, langfristige Verträge und regulierte Tarife sorgen für planbare Einnahmen, die oft an die Inflation gekoppelt sind.
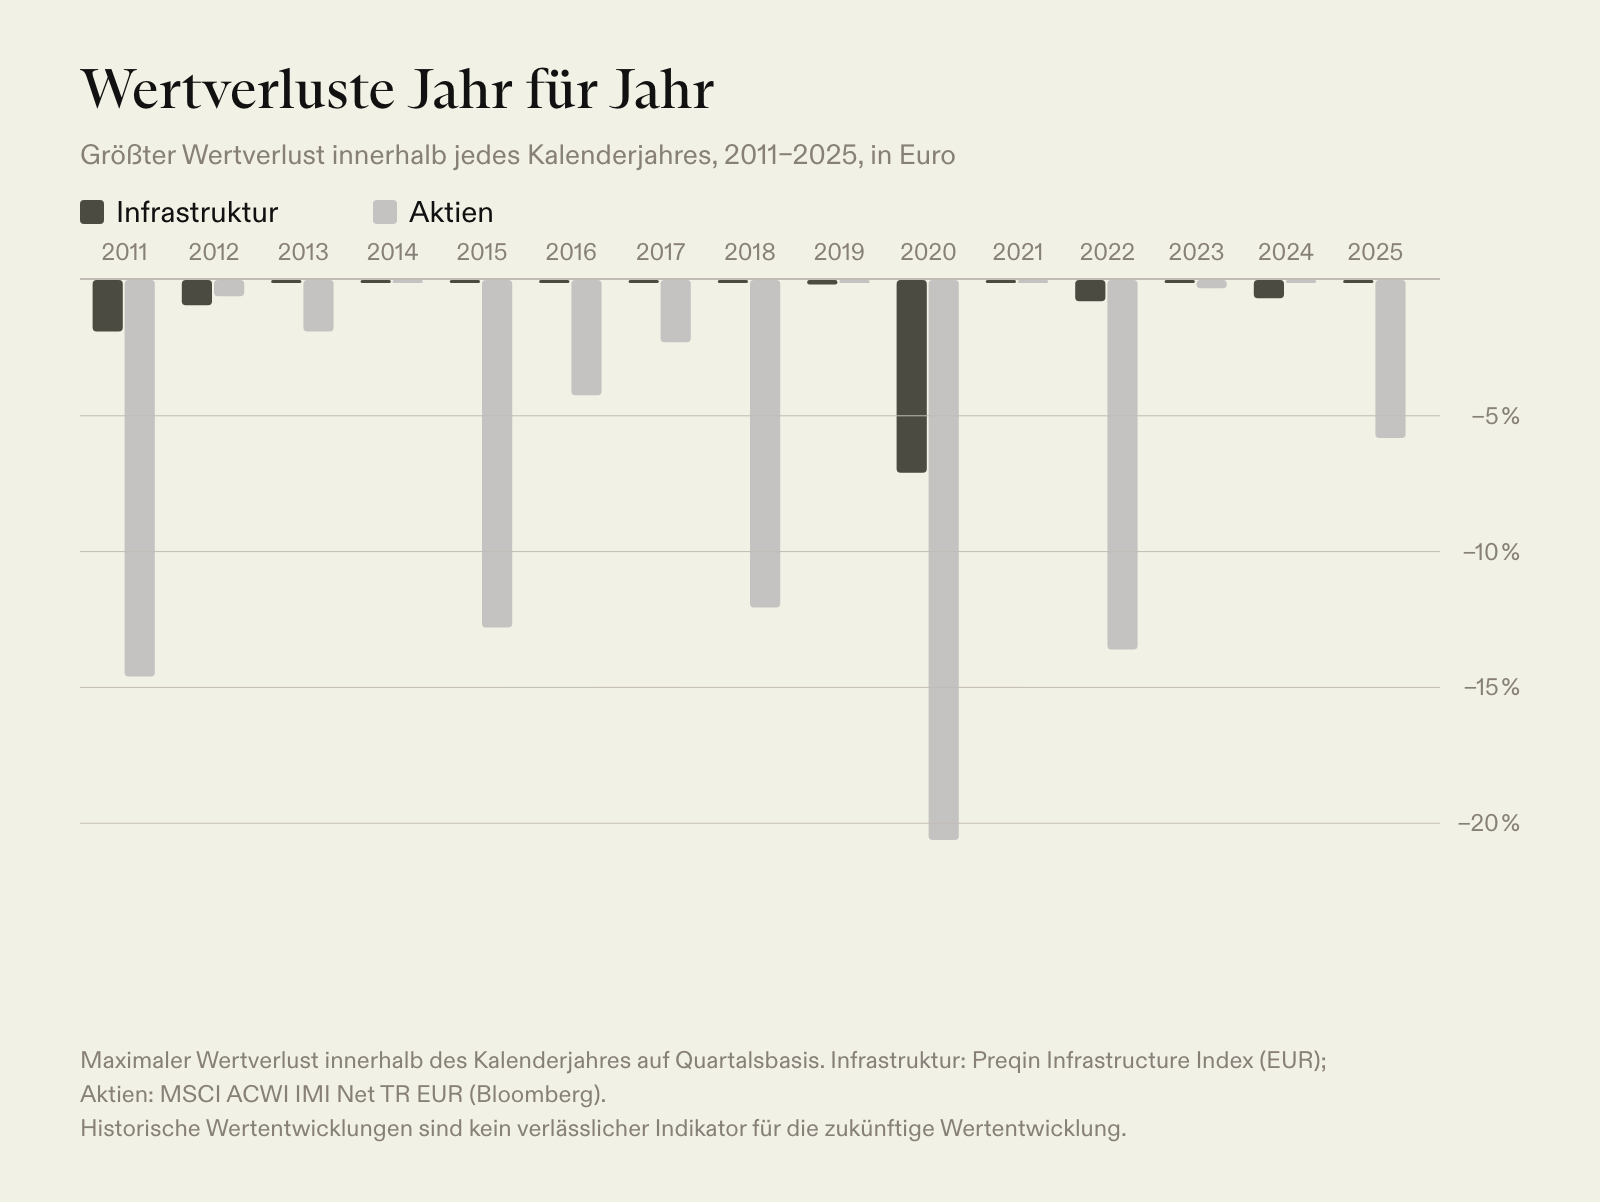
Infrastruktur hat historisch ähnliche Renditen wie Aktien erzielt, bei deutlich geringeren Wertverlusten. Verluste bleiben dennoch möglich.
Über ELTIFs und Co-Investment-Fonds ist die Anlageklasse auch für Privatanleger zugänglich, bleibt aber eine langfristige, wenig liquide Anlage.
Lange wurde Infrastruktur vor allem mit öffentlichem Geld finanziert. Heute übersteigt der Investitionsbedarf für Energiewende, Klimawandel, Digitalisierung, Verteidigung und neue Formen der Mobilität die öffentlichen Mittel bei Weitem. Privatem Kapital kommt deshalb eine zentrale Rolle zu. Pensionsfonds, Stiftungen und Family Offices setzen Infrastruktur seit Langem gezielt ein, um ihr Vermögen breiter zu streuen.
Was sind private Infrastruktur-Investments?
Zur Infrastruktur gehören alle grundlegenden Anlagen und Systeme, ohne die eine moderne Wirtschaft nicht funktioniert. Darunter fallen Verkehrswege wie Straßen, Brücken, Schienen und Flughäfen, Versorgungsnetze für Wasser, Strom und Gas, digitale Netze wie Telekommunikation und Rechenzentren sowie soziale Infrastruktur wie Krankenhäuser, Schulen und Pflegeheime. Sie ermöglichen das tägliche Leben und die wirtschaftliche Tätigkeit einer Region.
Bei einem privaten Infrastruktur-Investment beteiligen sich Anleger an solchen Anlagen oder an den Unternehmen, die sie bauen und betreiben, ohne Umweg über die Börse. In der Regel geschieht das über einen Infrastrukturfonds. Er bündelt das Kapital vieler Anleger, und ein spezialisierter Fondsmanager wählt die Projekte aus, entwickelt sie weiter und verkauft sie später. Über ihre Fondsanteile halten die Anleger einen Anteil an allen Beteiligungen des Fonds.
Dabei handelt es sich meist um Eigenkapital. Wer eine Beteiligung hält, ist Miteigentümer, und sein Erfolg hängt davon ab, wie sich die Anlagen wirtschaftlich entwickeln. Ein Kreditgeber finanziert ein Infrastrukturprojekt dagegen mit Fremdkapital. Seine Rendite stammt aus vertraglich vereinbarten Zinsen, und bei einer Insolvenz wird er vor den Eigentümern bedient.
Typische Beispiele sind Solaranlagen und Batteriespeicher, Glasfasernetze im ländlichen Raum und Rechenzentren für die digitale Wirtschaft. Am dynamischsten entwickeln sich erneuerbare Energien und digitale Infrastruktur. Die Investitionen in Wind, Sonne und Speicher sind mit den Klimazielen von Staaten und Unternehmen stark gestiegen, und die Nachfrage nach Rechenzentren, Glasfaser und 5G ist mit der wachsenden Abhängigkeit von Datenverbindungen gewachsen. Hinzu kommen der Erneuerungsbedarf alternder Straßen, Brücken und Wassernetze sowie die Urbanisierung. Staaten setzen dafür zunehmend auf öffentlich-private Partnerschaften.
Welche Strategien gibt es bei Infrastruktur-Investments?
Infrastruktur-Investments lassen sich zunächst nach ihrem Entwicklungsstand unterscheiden:
- Brownfield: Bestehende Anlagen, die bereits in Betrieb sind. Genehmigungen liegen vor, die Nutzung ist bekannt, und die Einnahmen sind historisch belegt. Das Risiko ist deshalb meist geringer, der Einstiegspreis oft höher.
- Greenfield: Bau und Entwicklung neuer Anlagen. Hinzu kommen Risiken aus Genehmigung, Bau, Inbetriebnahme und Netzanschluss. Gelingen Bau und Inbetriebnahme, können solche Projekte attraktive Renditen erzielen, vor allem in wachstumsstarken Bereichen wie erneuerbaren Energien, Digitalisierung und nachhaltiger Mobilität.
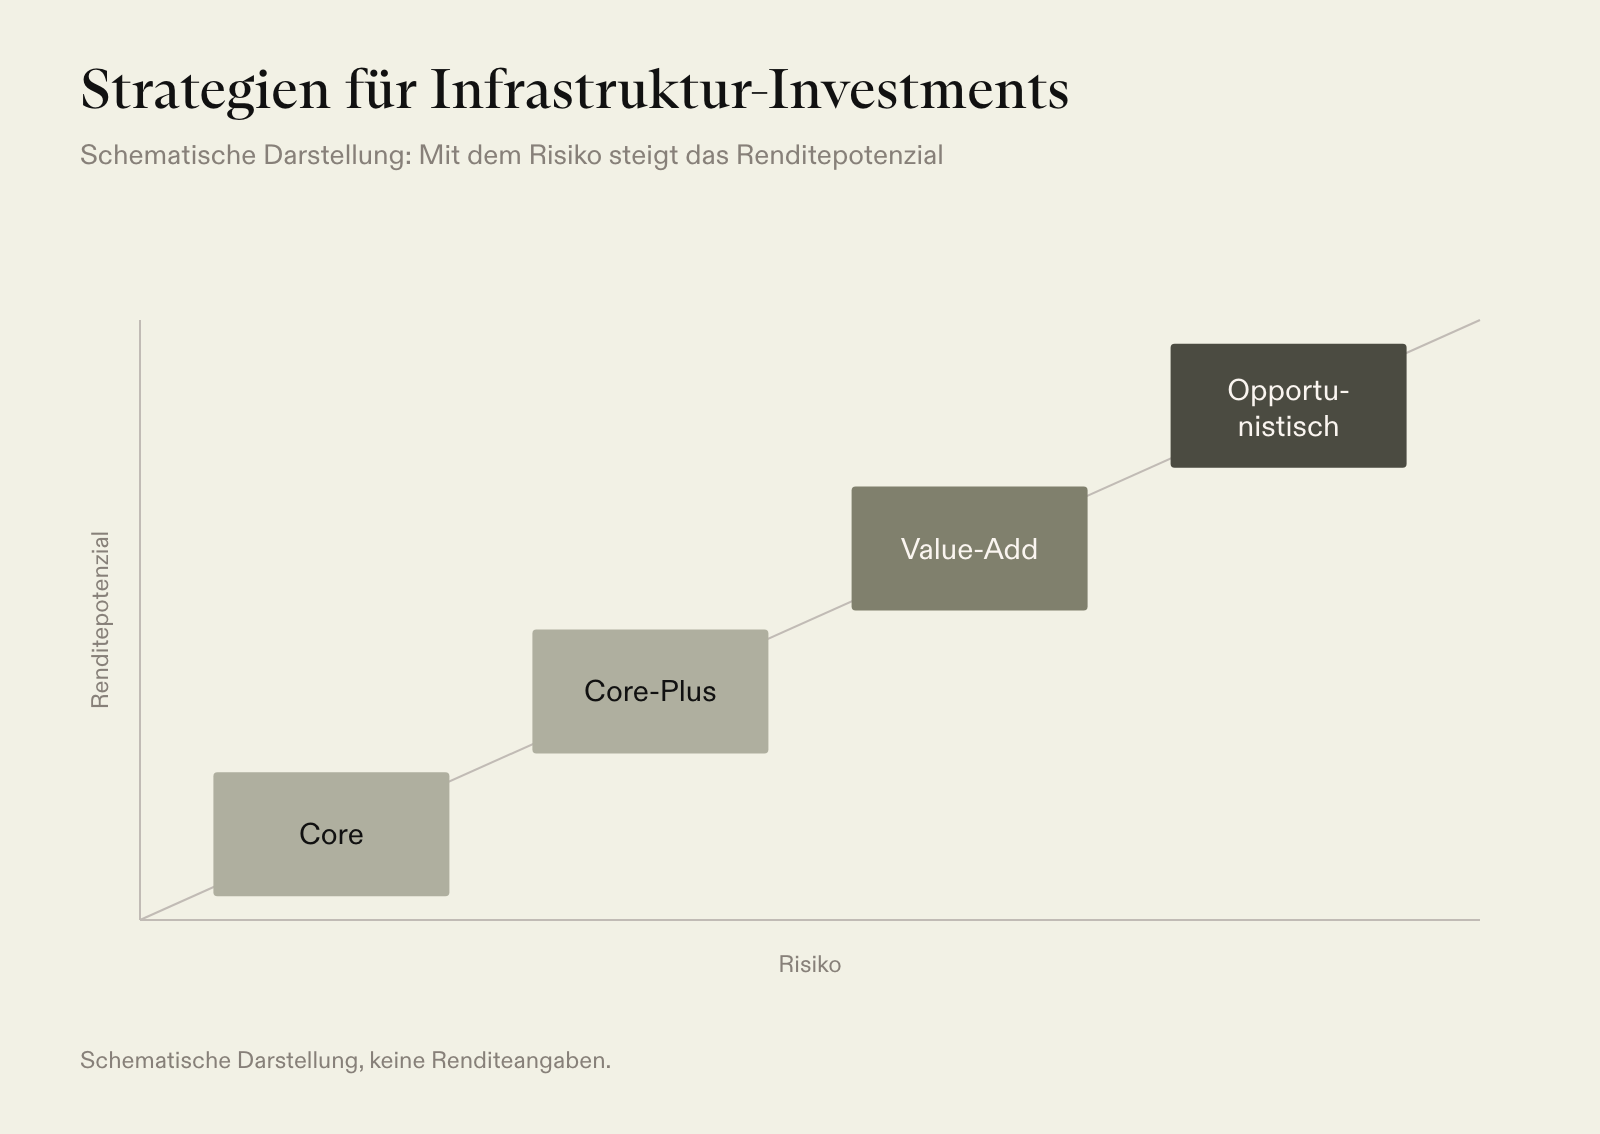
Auf einer Skala von Risiko und Rendite unterscheiden Fachleute außerdem vier Strategien:
- Core: Etablierte Anlagen in reifen Märkten mit sehr stabilen, oft regulierten oder vertraglich gesicherten Einnahmen, etwa ein Stromversorger.
- Core-Plus: Wie Core, aber mit Spielraum für Wertsteigerung durch Modernisierung oder Ausbau, etwa eine bestehende Mautstraße mit Erweiterungspotenzial.
- Value-Add: Deutlich aktiveres Management und weitere Investitionen, um eine Anlage wesentlich zu verbessern, etwa die Modernisierung eines Flughafens.
- Opportunistisch: Die riskanteste Form mit dem höchsten Renditepotenzial, etwa Projekte in einer sehr frühen Phase, in Branchen im Umbruch oder mit großem Sanierungsbedarf.
Wie entsteht bei Infrastruktur eine Rendite?
Typische Infrastrukturanlagen erbringen grundlegende Dienstleistungen, die unabhängig von der Konjunktur nachgefragt werden. Oft arbeiten sie mit langfristigen Verträgen oder regulierten Tarifen. Das sorgt für beständige, weitgehend planbare Einnahmen. Viele Anlagen koppeln ihre Preise zudem direkt an die Inflation, etwa über indexierte Tarife oder Mautgebühren, und sichern so den realen Wert ihrer Einnahmen. Hinzu kommen bei vielen Anlagen hohe Markteintrittsbarrieren und wenig Wettbewerb, was die Einnahmen stützt und den Betreibern eine gewisse Preissetzungsmacht verschafft.
Ein großer Teil der Wertsteigerung entsteht nach dem Kauf. Erfahrene Fondsmanager modernisieren und erweitern die Anlagen und verbessern ihren Betrieb. Sie beschäftigen dafür Spezialisten und bereiten den Verkauf über mehrere Jahre vor. Hinzu kommt eine Illiquiditätsprämie: Weil Anleger ihr Kapital langfristig binden, werden sie dafür mit einer zusätzlichen Rendite entschädigt.
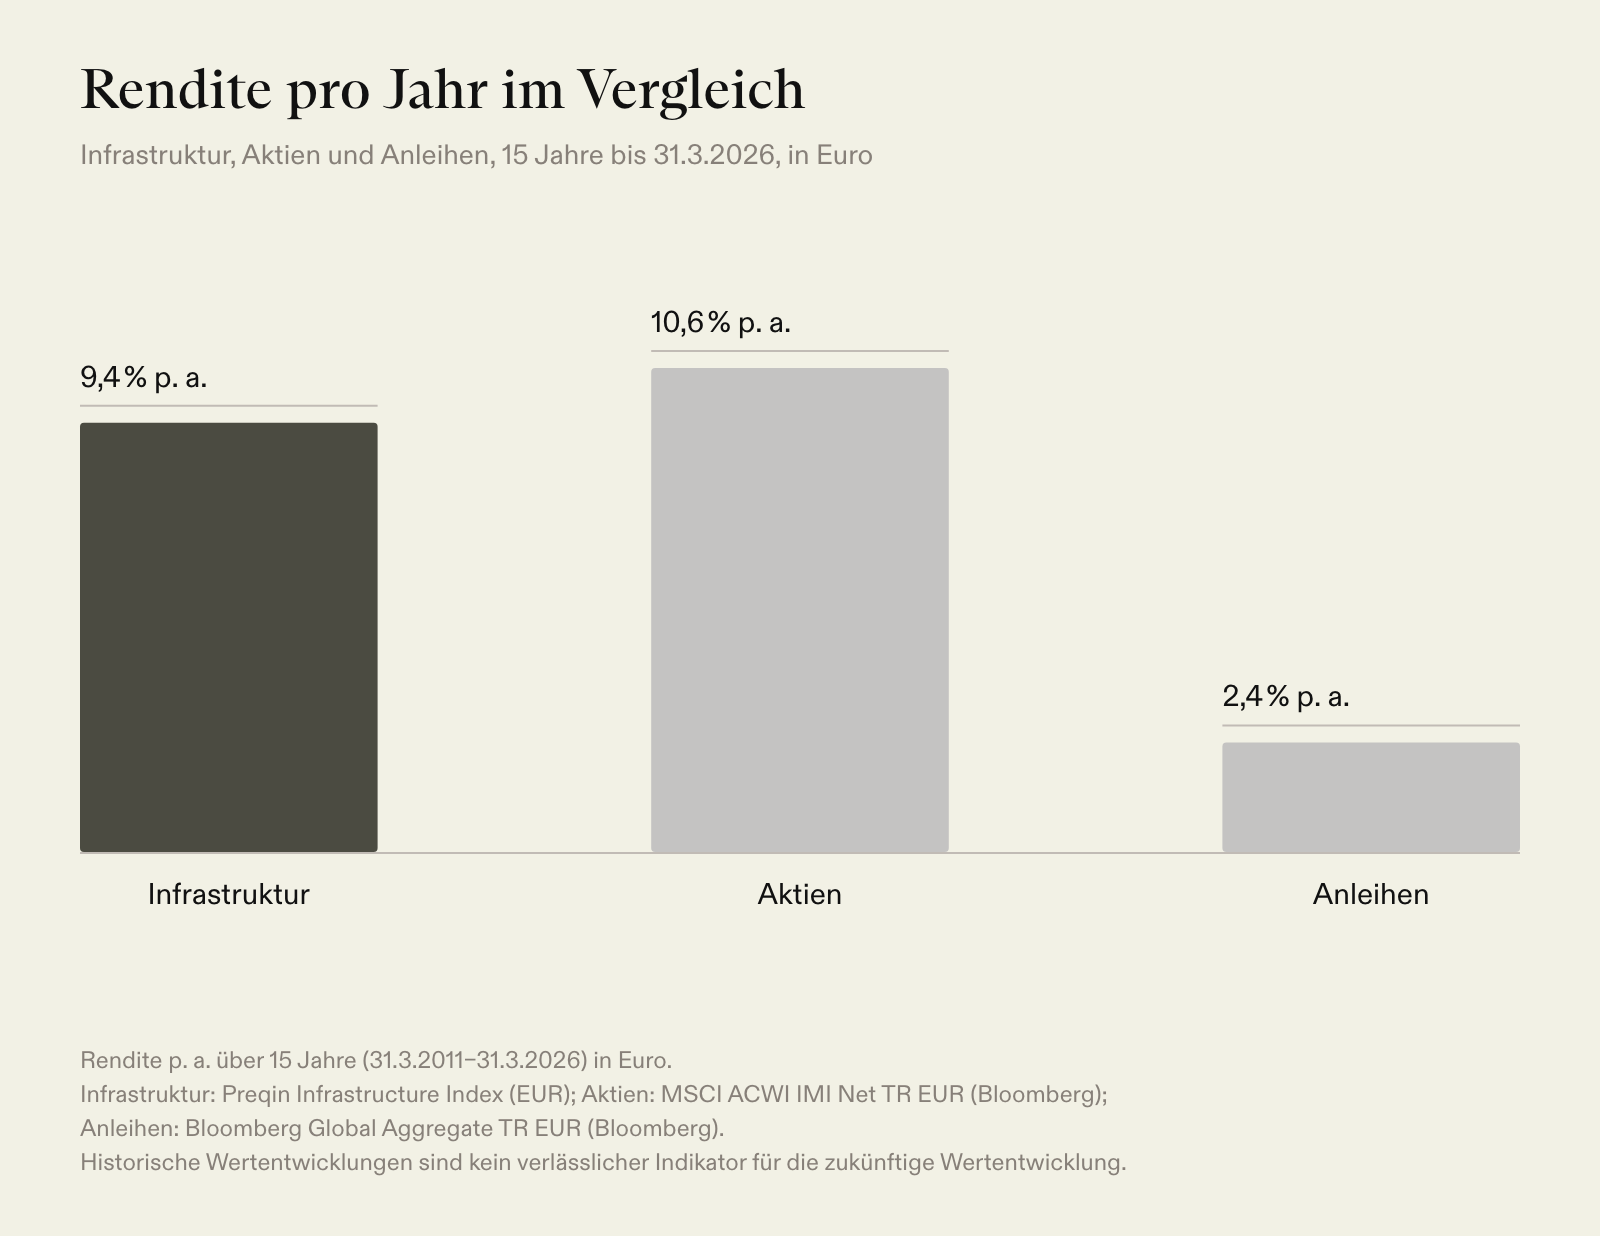
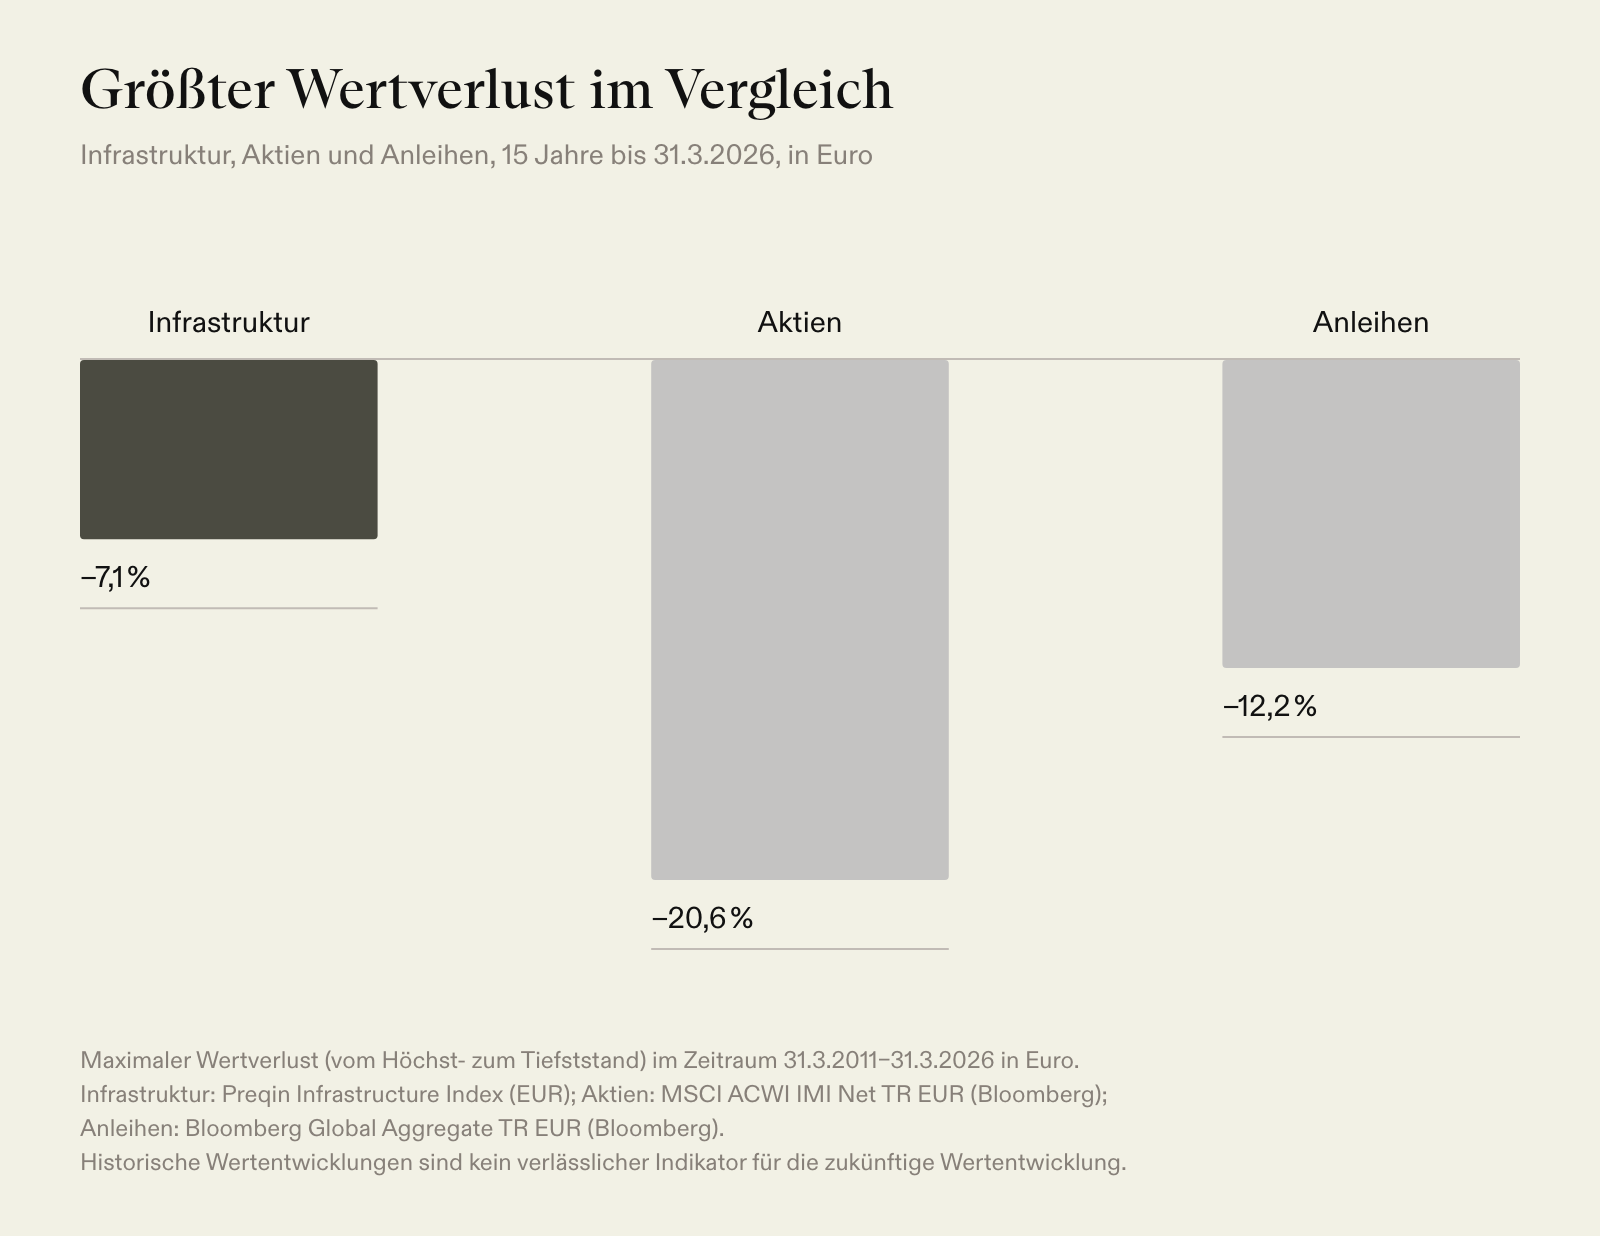
Die Gesamtrendite ergibt sich aus den laufenden Einnahmen während der Haltedauer und dem Erlös beim Verkauf. Eine höhere Bewertung allein ist noch keine realisierte Rendite. Der Infrastruktur-Index des Datenanbieters Preqin erzielte in den fünfzehn Jahren bis Ende März 2026 in Euro eine Rendite von 9,4 % p. a. Globale Aktien lagen mit 10,6 % p. a. etwas höher, globale Anleihen mit 2,4 % p. a. deutlich niedriger. Der größte Wertverlust betrug bei Infrastruktur 7,1 %, bei Aktien 20,6 % und bei Anleihen 12,2 %. Historische Wertentwicklungen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung.
Die Rendite verteilt sich nicht gleichmäßig über die Zeit. In manchen Phasen liegt sie unter, in anderen über dem langfristigen Durchschnitt, und keine einzelne Phase sagt viel über das langfristige Ergebnis aus.
Warum kann Infrastruktur für Anleger interessant sein?
Die Erträge von Infrastruktur hängen von der Nutzung realer Anlagen ab und nicht von kurzfristigen Marktbewegungen. Infrastruktur korreliert deshalb nur schwach mit Aktien und Anleihen. Eine niedrige Korrelation bedeutet allerdings weder Unabhängigkeit noch Schutz vor Verlusten. Sie kann aber in einem Portfolio dazu beitragen, das Rendite-Risiko-Profil zu verbessern.
Ergänzen Anleger ein Portfolio aus Aktien und Anleihen um Infrastruktur, können die ausgewiesenen Schwankungen deutlich sinken, bei ähnlichem Renditepotenzial. Das Ergebnis hängt von der Gewichtung und vom Anlagezeitraum ab. Weil viele Einnahmen an die Inflation oder an regulierte Tarife gekoppelt sind, kann Infrastruktur zudem vor dem Verlust von Kaufkraft schützen, besonders bei hoher Inflation. Unter den Anlageklassen Private Equity, Venture Capital, Private Debt und Infrastruktur bietet sie den stärksten Inflationsschutz.
Infrastruktur ist keine Modeanlage, sondern eine strategische Ergänzung, die die Stabilität eines Portfolios stärken und die Diversifikation erhöhen kann.
Ein Teil der Stabilität ist allerdings eine Frage der Bewertung. Infrastrukturbeteiligungen werden periodisch bewertet und nicht täglich gehandelt, deshalb schwanken ihre ausgewiesenen Werte weniger als Aktienkurse. Die Anlagen selbst werden dadurch nicht sicherer. Für Anleger hat die ruhigere Wertentwicklung dennoch einen Vorteil: Wer keine täglichen Kursausschläge sieht, hat es einfacher, an seiner langfristigen Anlagestrategie festzuhalten.
Wie hoch der Anteil von Infrastruktur-Investments im Portfolio sein sollte, lässt sich nicht allgemein sagen. Er hängt von Anlagezielen, Anlagehorizont, Liquiditätsbedarf und Risikoprofil ab.
Was gibt es bei Infrastruktur-Investments zu beachten?
Eine Infrastrukturbeteiligung kann an Wert verlieren, und Anleger erhalten ihr eingesetztes Kapital unter Umständen nicht zurück. Das Risikomanagement erfahrener Fondsmanager verringert die Risiken, beseitigt sie aber nicht. Diese Risiken sollten Anleger kennen:
- Politik und Regulierung: Infrastruktur steht meist unter strenger staatlicher Aufsicht. Änderungen von Gesetzen, Tarifen oder Konzessionen können Preise, Betrieb und Ertrag beeinflussen. Im Extremfall drohen Einschränkungen oder sogar eine Enteignung.
- Bau und Betrieb: Greenfield-Projekte können teurer werden, sich verzögern oder auf technische Probleme stoßen. Im Betrieb können Störungen, ineffizientes Management oder mangelnde Wartung Kosten verursachen und Einnahmen mindern.
- Nutzung und Technologie: Ein Abschwung, neue Wettbewerber oder ein verändertes Nutzerverhalten können die Einnahmen senken. Technischer Wandel kann Anlagen weniger wettbewerbsfähig machen, so wie der Ausbau erneuerbarer Energien die Rentabilität konventioneller Kraftwerke belasten kann.
- Öffentlicher Widerstand: Große Projekte stoßen oft auf lokalen Widerstand, der zu Verzögerungen, Mehrkosten oder zum Abbruch des Projekts führen kann.
- Naturgefahren: Überschwemmungen, Stürme oder Erdbeben können erhebliche Schäden und Einnahmeausfälle verursachen.
- Fremdkapital: Beteiligungen können teilweise mit Krediten finanziert werden. Das kann Gewinne erhöhen, verstärkt aber auch das Verlustrisiko.
- Kapitalbindung und Währung: In klassischen geschlossenen Fonds bleibt das Kapital über Jahre gebunden, während semi-liquide Fonds regelmäßige, aber begrenzte Rückgaben erlauben. Klassische Infrastrukturprojekte sind oft auf 20 bis 25 Jahre angelegt, eine Unternehmensbeteiligung in einem Fonds wird oft fünf bis sieben Jahre gehalten. Lauten Beteiligungen auf andere Währungen als den Euro, tragen Anleger zudem ein Währungsrisiko.
Was kostet ein Infrastruktur-Investment?
Infrastrukturfonds sind vergleichsweise teuer. Ihre Verwaltungsgebühren liegen über denen der meisten Indexfonds und mancher aktiv verwalteter Fonds, und der Fondsmanager erhält zusätzlich eine Gewinnbeteiligung. Diese Gewinnbeteiligung ist der wichtigste Teil seiner Vergütung und wird in der Regel erst gezahlt, wenn die Anleger eine Vorzugsrendite erhalten haben, also eine Schwelle, die der Fonds überschreiten muss, bevor der Manager am Gewinn beteiligt wird. Das richtet die Interessen des Fondsmanagers an denen der Anleger aus.
Ein direkter Kostenvergleich mit einem Indexfonds greift allerdings zu kurz. Ein Indexfonds bildet einen Index nach. Ein Infrastruktur-Fondsmanager sucht und prüft dagegen Projekte über Monate, verbessert sie nach dem Kauf im Betrieb und steuert einen aufwendigen Verkaufsprozess.
Wie können Privatanleger in Infrastruktur investieren?
Lange blieb der Zugang zu privaten Infrastrukturprojekten institutionellen Investoren vorbehalten. Professionelle Anleger investieren dabei auf mehreren Wegen:
- Direktinvestments: Große Investoren mit viel Kapital und operativem Wissen beteiligen sich direkt an einzelnen Projekten, etwa an einem Windpark oder einem Stromnetz.
- Infrastrukturfonds: Der gängigste Weg. Spezialisierte Manager bündeln mehrere Projekte in einem Fonds und übernehmen Auswahl, Betreuung und Weiterentwicklung.
- Co-Investments: Ausgewählte große Anleger beteiligen sich an einzelnen Projekten direkt an der Seite eines Fonds und sparen so Kosten, ohne auf die Expertise des Managers zu verzichten.
Heute öffnen European Long-Term Investment Funds (ELTIFs) die Anlageklasse auch für Privatanleger. Anders als klassische Aktien- und Anleihenfonds dürfen sie in wenig liquide Anlagen investieren. Über einen Co-Investment-Fonds können sich Privatanleger so an Projekten beteiligen, die sonst nur großen Investoren offenstehen.
Börsennotierte Infrastrukturunternehmen, etwa Betreiber von Flughäfen oder Telekommunikationsnetzen, und ETFs auf diese Unternehmen bieten einen liquiden Einstieg. Ihre Kurse schwanken aber mit dem Aktienmarkt, und sie weisen nicht dieselben Stabilitätsmerkmale auf wie private Infrastruktur.
Wer in Infrastruktur investiert, sollte deshalb Geduld und einen langen Anlagehorizont mitbringen.
Fazit
Private Infrastruktur-Investments beteiligen Anleger an den Netzen, Verkehrswegen und Anlagen, auf die eine moderne Wirtschaft angewiesen ist. Ihre Einnahmen sind oft beständig und an die Inflation gekoppelt. Historisch hat Infrastruktur Renditen auf dem Niveau von Aktien erzielt, bei deutlich geringeren Wertverlusten. Historische Wertentwicklungen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung. Dem stehen politische, bauliche und betriebliche Risiken, eine lange Kapitalbindung und vergleichsweise hohe Kosten gegenüber. Weil Auswahl, Entwicklung und Verkauf der Anlagen Spezialwissen und Zugang zu begehrten Projekten erfordern, ist ein professionell verwalteter Zugang für Anleger mit langem Anlagehorizont der naheliegende Weg in die Anlageklasse.
LIQID bietet dafür Infrastructure NXT an, einen semi-liquiden ELTIF, der gemeinsam mit führenden Infrastrukturfonds direkt in ausgewählte Projekte und Anlagen investiert. Fondsmanager ist Neuberger, einer der größten Private-Markets-Investoren weltweit. LIQID und Neuberger wählen die Co-Investments gemeinsam aus der weltweiten Transaktionspipeline von Neuberger aus, und Anleger investieren zu denselben Konditionen wie die institutionellen Kunden von Neuberger. Weil keine Verwaltungsgebühr und keine Gewinnbeteiligung der Partnerfonds anfallen, ist Infrastructure NXT deutlich günstiger als klassische Infrastruktur- und Dachfonds. Der Fonds soll laufend rund 80 Beteiligungen umfassen und legt seine Erträge wieder an. Bis zum Ende der Aufbauphase lassen sich Anteile nur an neu eintretende Anleger verkaufen. Danach sind vierteljährliche Rückgaben innerhalb der Rückgabegrenzen möglich. Eine Anlage ist ab 20.000 € möglich oder ab 10.000 € mit einem monatlichen Sparplan ab 200 €. Empfohlen wird dabei eine Haltedauer von mindestens fünf Jahren.
Dr. Martin Meuter leitet das Portfolio Management und ist Geschäftsführer der LIQID Asset Management. Er ist seit 2022 bei LIQID und steuert unser Investmentteam sowie die Zusammenarbeit mit den Partnern LGT, HQ Capital, VenCap und Neuberger. Zuvor beriet er Banken und Versicherungen im Bereich Investment- und Risikomanagement. Er hat einen Bachelor der TU München, einen Master der Erasmus Universität Rotterdam und einen Doktortitel in Finanzwirtschaft der Universität zu Köln.