Wie wirken sich Krisen auf Private Equity aus?
29. September 20267 Min. LesezeitDr. Martin Meuter
In der Finanzkrise verlor Private Equity etwa halb so viel an Wert wie der globale Aktienmarkt und erreichte sein Vorkrisenniveau fast drei Jahre früher. Eine Rolle spielten dabei seltenere Bewertungen und das aktive Handeln der Fondsmanager. Fondsjahrgänge aus Abschwüngen zählten oft zu den erfolgreichsten.
In der Finanzkrise verlor Private Equity deutlich weniger stark als der globale Aktienmarkt. Der betrachtete Buy-out-Index erreichte sein Vorkrisenniveau nach drei Jahren wieder, der globale Aktienindex erst nach knapp sechs.
Private-Equity-Beteiligungen werden meist quartalsweise bewertet statt täglich an der Börse gehandelt. Die ausgewiesenen Werte reagieren deshalb langsamer auf Marktveränderungen. Das wirtschaftliche Risiko sinkt dadurch nicht.
Als aktive Eigentümer können Private-Equity-Manager in Krisen schnell entscheiden, Unternehmen mit Kapital stützen und einen Verkauf gegebenenfalls aufschieben.
Fonds, die in schwachen Marktphasen aufgelegt wurden, erzielten oft besonders hohe Renditen. Wer über viele Jahre regelmäßig investiert, profitiert auch von diesen Jahrgängen.
Wenn die Börsen fallen, sehen Aktienanleger jeden Verlust sofort im Depot. Bei Private Equity schlägt sich eine Krise langsamer in den ausgewiesenen Werten nieder, und in der Vergangenheit fiel der Rückgang oft geringer aus als am Aktienmarkt. Dafür gibt es zwei Gründe ganz unterschiedlicher Art: wie die Beteiligungen bewertet werden und was die Manager in einer Krise tun.
Wie hat sich Private Equity in vergangenen Krisen entwickelt?
Private Equity hat in Abschwüngen historisch weniger an Wert verloren als der globale Aktienmarkt und sich schneller erholt. Die Finanzkrise zeigt das deutlich. Nach den Quartalswerten in Euro fiel der Buy-out-Index des Datenanbieters Preqin zwischen Mitte 2007 und Mitte 2009 um 24,1 %. Der globale Aktienmarkt verlor im selben Zeitraum dagegen 46,7 %.
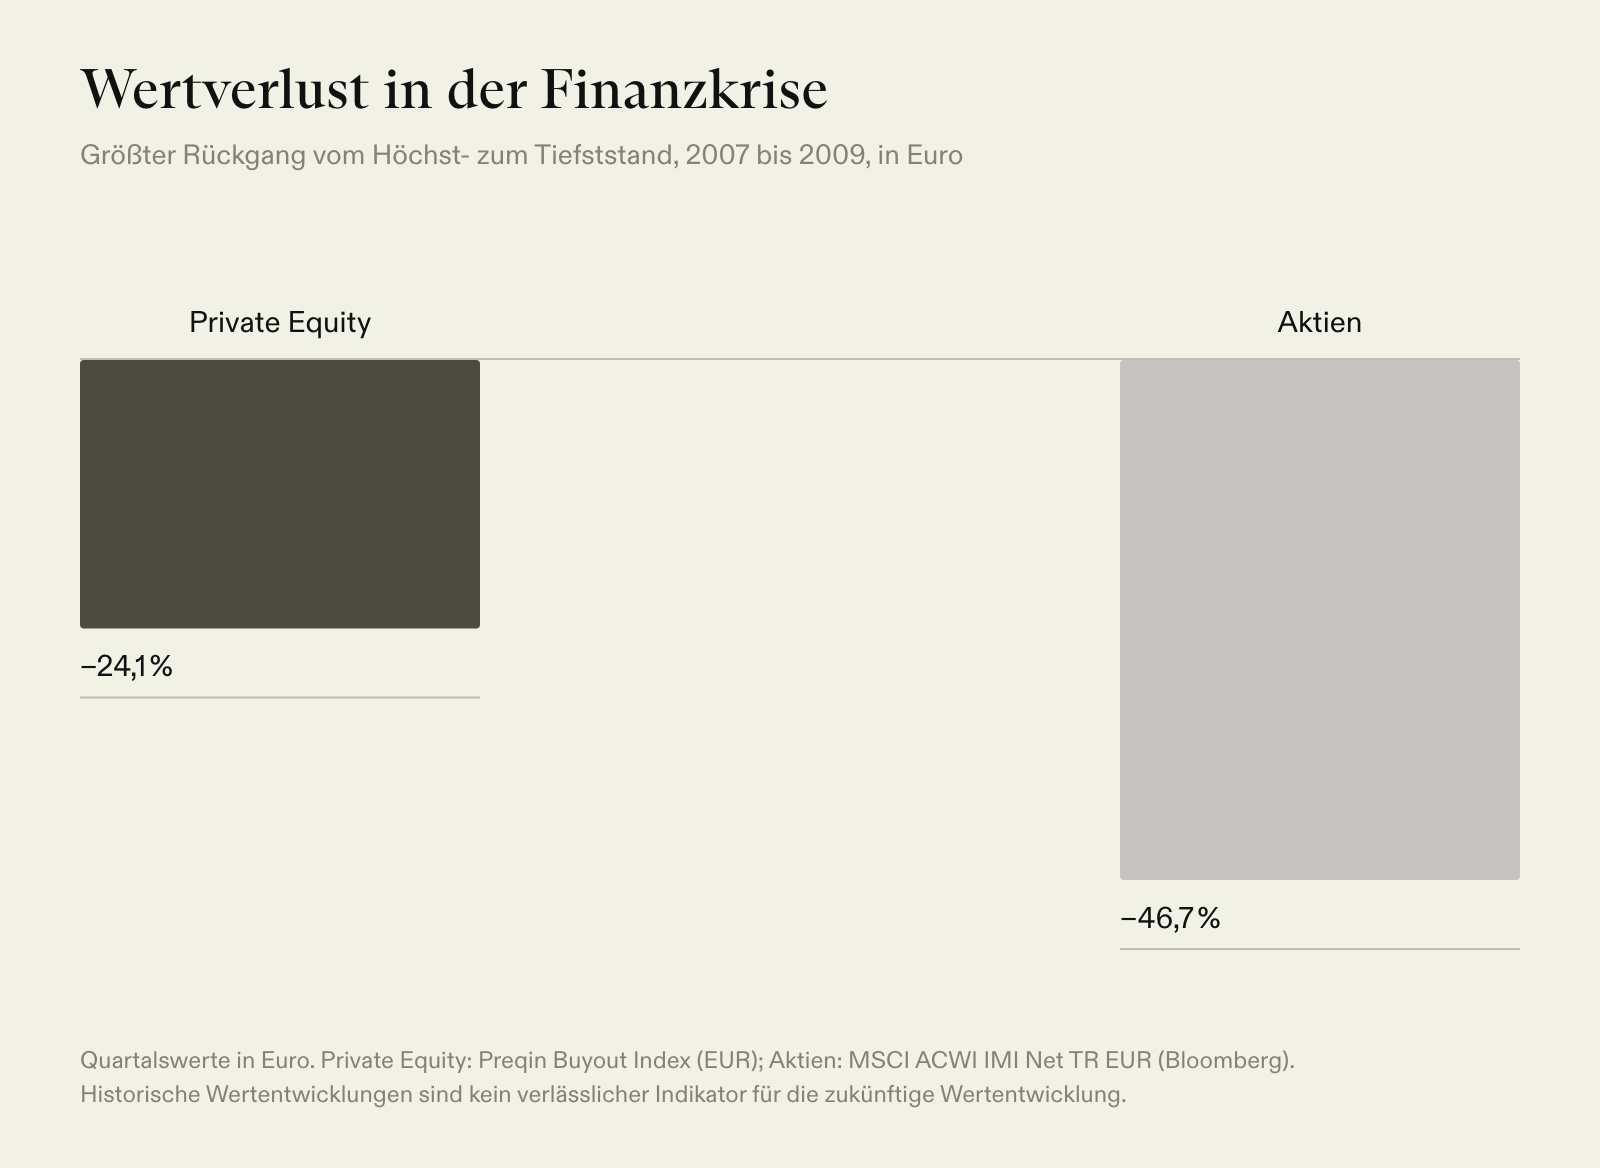
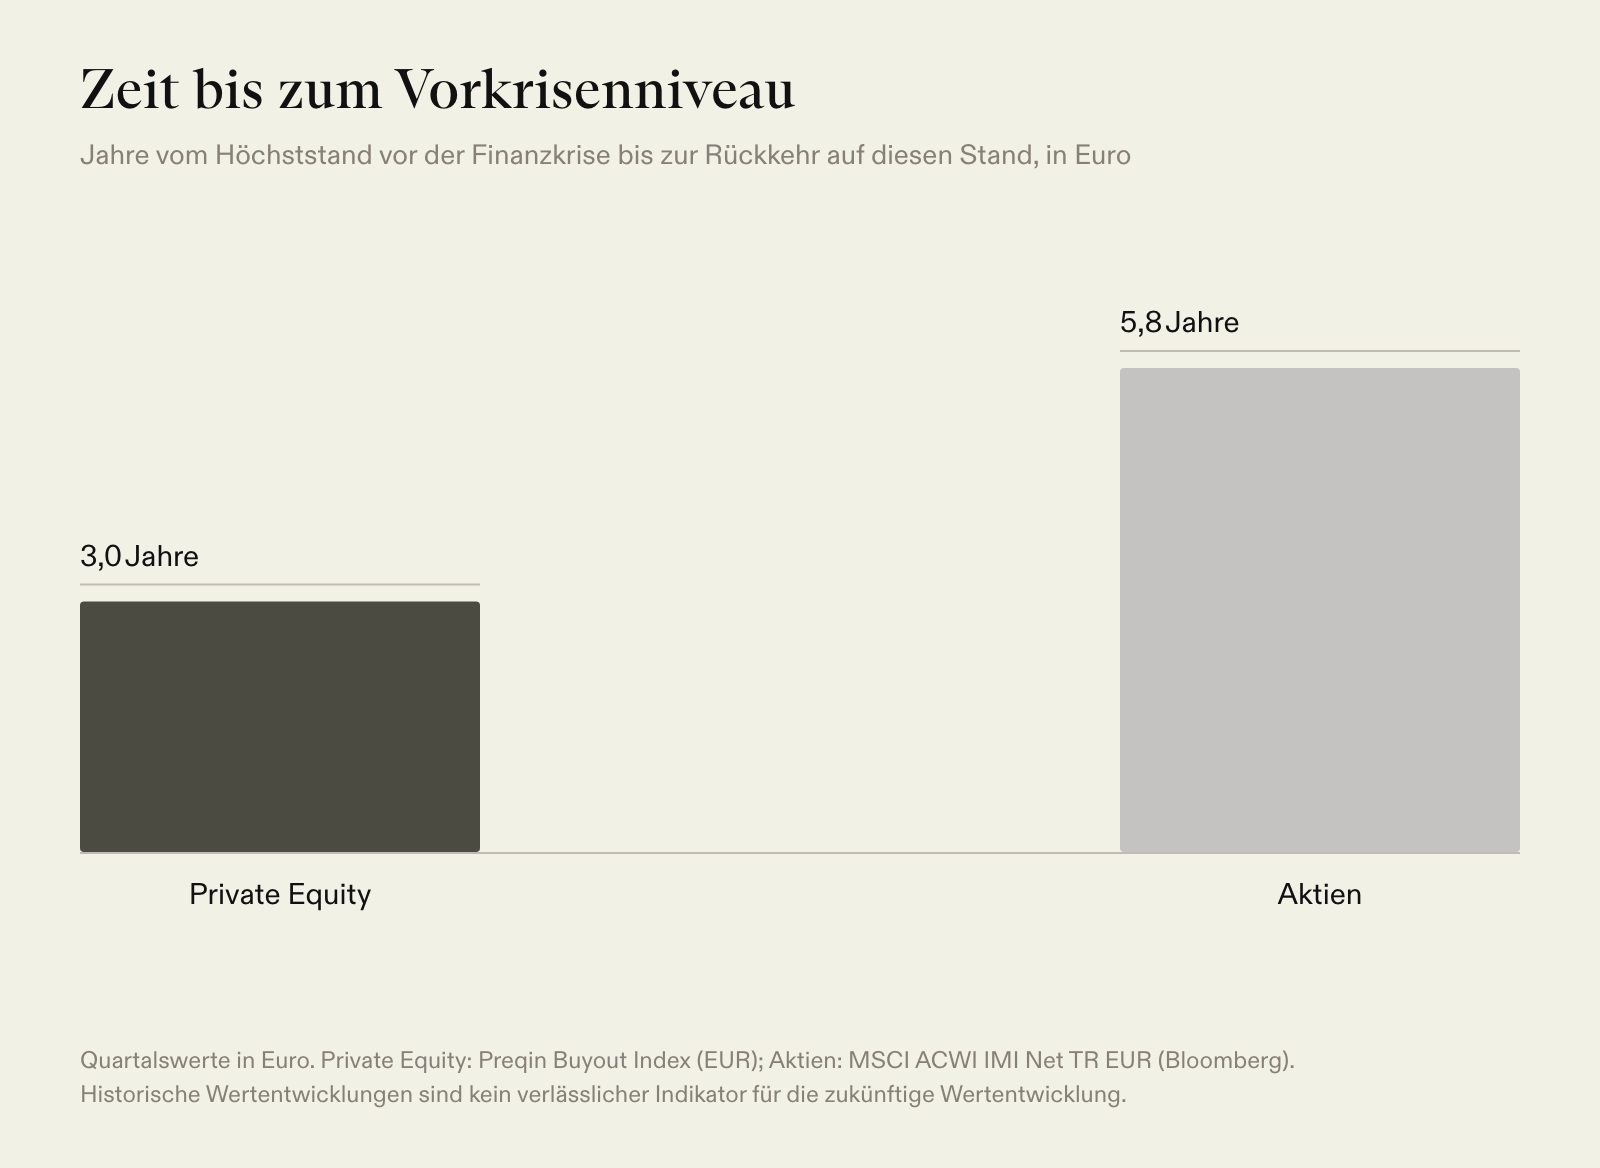
Auch bei der Erholung war der Abstand deutlich. Private Equity hatte seinen Höchststand von Mitte 2007 drei Jahre später, Mitte 2010, wieder erreicht. Der globale Aktienmarkt brauchte dafür bis zum Frühjahr 2013, also knapp sechs Jahre. Die besten 25 % der Fonds nach Rendite (Top-Quartil) haben in Abschwüngen oft noch weniger verloren als Private Equity insgesamt und sich mindestens ebenso schnell erholt.
Die jüngeren Einbrüche folgen demselben Muster. In der COVID-19-Pandemie Anfang 2020 fiel Private Equity um 7,8 %, globale Aktien um 20,6 %, beide auf Quartalsbasis. Private Equity lag bereits Ende September 2020 wieder auf dem Niveau von Ende 2019, Aktien erst zum Jahresende. 2022 betrug der größte Rückgang innerhalb des Jahres bei Private Equity 4,5 %, bei globalen Aktien 13,6 %. Historische Wertentwicklungen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung.
Warum schwankt Private Equity weniger?
Ein wichtiger Grund liegt in der Bewertung. Private-Equity-Fonds bewerten ihre Beteiligungen nicht täglich, sondern in der Regel einmal im Quartal. Ihre ausgewiesenen Werte passen sich deshalb langsamer an Marktbewegungen an und schwanken weniger als Aktienkurse, die sich an jedem Handelstag neu bilden.
Das bedeutet nicht automatisch weniger Risiko. Eine Bewertung bleibt eine Schätzung, bis die Beteiligung verkauft ist. Was Anleger am Ende erhalten, hängt nicht von zwischenzeitlichen Bewertungen ab, sondern von den tatsächlichen Rückflüssen: Ausschüttungen während der Haltedauer und Erlösen beim Verkauf, nach Kosten. Ein Teil der ruhigeren Entwicklung ist also eine Frage der Messung.
Was tun Private-Equity-Manager in einer Krise?
Der andere Teil der ruhigeren Entwicklung geht auf die Eigentümer zurück. Buy-out-Manager halten meist die Mehrheit an den Unternehmen, in die ihre Fonds investieren, und können in einer Krise anders handeln als die Aktionäre eines börsennotierten Konzerns:
- Schnelle Entscheidungen: Gibt es lediglich einen kleinen Kreis an Eigentümern, können diese sich rasch entscheiden, und die Interessen des Managements sind eng mit denen der Eigentümer verknüpft.
- Zusätzliches Kapital: Wenn die Kapitalmärkte gestört sind, können Private-Equity-Manager fortlaufend flexibel Kapital bereitstellen, damit die Unternehmen weiter investieren können.
- Schulden unter Nennwert zurückkaufen: In Abschwüngen werden die Kredite eines Unternehmens mitunter unter dem geschuldeten Betrag gehandelt. Die Manager können helfen, sie günstig zurückzukaufen und so schneller Schulden abzubauen.
- Verkauf aufschieben: Manager können einen Verkauf verschieben, wenn Fondslaufzeit und Unternehmensfinanzierung dafür Spielraum lassen.
Hinzu kommt, dass viele Private-Equity-Manager schon bei der Auswahl auf Geschäftsmodelle setzen, die Krisen gut überstehen und von der anschließenden Erholung profitieren.
Warum sind Krisenjahrgänge oft besonders erfolgreich?
Die Renditen von Private-Equity-Fonds unterscheiden sich deutlich je nach Jahrgang, also nach dem Jahr, in dem ein Fonds aufgelegt wurde. Fonds, die in schwachen Aktienmarktphasen starteten, gehörten historisch oft zu den erfolgreichsten. Fonds aus den Jahren der Dotcom-Krise erzielten nach Kosten im Schnitt 22 % p. a., gemessen als jährliche Rendite über die gesamte Laufzeit (interner Zinsfuß, IRR). Das sind bis zu zwölf Prozentpunkte mehr als bei Fonds, die in den zwei Jahren davor aufgelegt wurden. Ein ähnliches Muster zeigte sich während der Finanzkrise.
Der Grund liegt im Einstieg. Wer in einem Abschwung investiert, kann Unternehmen oft zu niedrigeren Preisen kaufen und trifft auf weniger Konkurrenz. Aber auch Buy-out-Fonds, die vor der Dotcom-Krise und vor der Finanzkrise aufgelegt wurden, erzielten später im Durchschnitt positive langfristige Renditen.
Was bedeutet das für Anleger?
Für Anleger bedeutet das zum einen: Ohne tägliche Kursausschläge reagieren sie unter Umständen seltener auf kurzfristige Marktbewegungen. Eine Private-Equity-Anlage ist auf viele Jahre ausgelegt, und dieser lange Horizont passt zu einer ruhigen Haltung in Krisen.
Zum anderen investieren professionelle Investoren auch in schwierigen Phasen weiter. Sie legen ihre Private-Equity-Allokation langfristig fest und verteilen neue Zusagen über viele Jahre, statt den gesamten Betrag auf einmal zu investieren. So sind sie in Fonds unterschiedlicher Jahrgänge investiert, auch in solche, die in einem Abschwung aufgelegt wurden und von niedrigeren Einstiegspreisen profitieren können.
Die bisherige Widerstandsfähigkeit ist allerdings keine Garantie. Private-Equity-Beteiligungen können an Wert verlieren, zukünftige Erträge sind nicht garantiert, und Anleger können weniger zurückerhalten, als sie eingesetzt haben. Bei geschlossenen Fonds bleibt das Kapital bis zum Laufzeitende gebunden. Ein vorzeitiger Verkauf setzt einen Käufer voraus und ist oft nur mit deutlichem Abschlag möglich. Semi-liquide Fonds erlauben Rückgaben in festen Abständen und in begrenztem Umfang, die in Ausnahmefällen weiter eingeschränkt werden können.
Fazit
Private Equity hat Krisen historisch oft besser überstanden als der globale Aktienmarkt: In der Finanzkrise fiel der Rückgang etwa halb so groß aus, und die Erholung gelang fast drei Jahre früher. Ein Teil davon liegt an der quartalsweisen Bewertung, ein Teil an aktiven Eigentümern, die in der Krise handeln und den Verkauf aufschieben können. Für den Anlageerfolg ist es wichtig, über viele Jahre regelmäßig zu investieren, damit auch Jahrgänge aus Abschwüngen, die in der Vergangenheit besser abgeschnitten haben als andere Jahrgänge, im Portfolio sind.
LIQID bietet dafür zwei Lösungen: Private Equity PRO verteilt seine Zusagen über Zielfonds aus mehreren Jahrgängen und richtet sich an semiprofessionelle Anleger ab 200.000 € und professionelle Anleger ab 100.000 €. LIQID und HQ Capital, ein globaler Private-Equity-Spezialist und seit 2017 LIQIDs Partner für Private Equity PRO, wählen die Zielfonds gemeinsam aus. Über ein verknüpftes CORE oder SAVE Portfolio lassen sich die Kapitalabrufe, also die Abrufe zugesagten Kapitals, wenn der Fonds investiert, automatisch bedienen. Private Equity NXT ist ein European Long-Term Investment Fund (ELTIF) für Privatanleger ab 20.000 € oder ab 10.000 € mit einem monatlichen Sparplan ab 200 €. Er ist semi-liquide und bietet regelmäßige, aber begrenzte Rückgabemöglichkeiten. Anleger zahlen den Anlagebetrag bei Zeichnung vollständig ein.
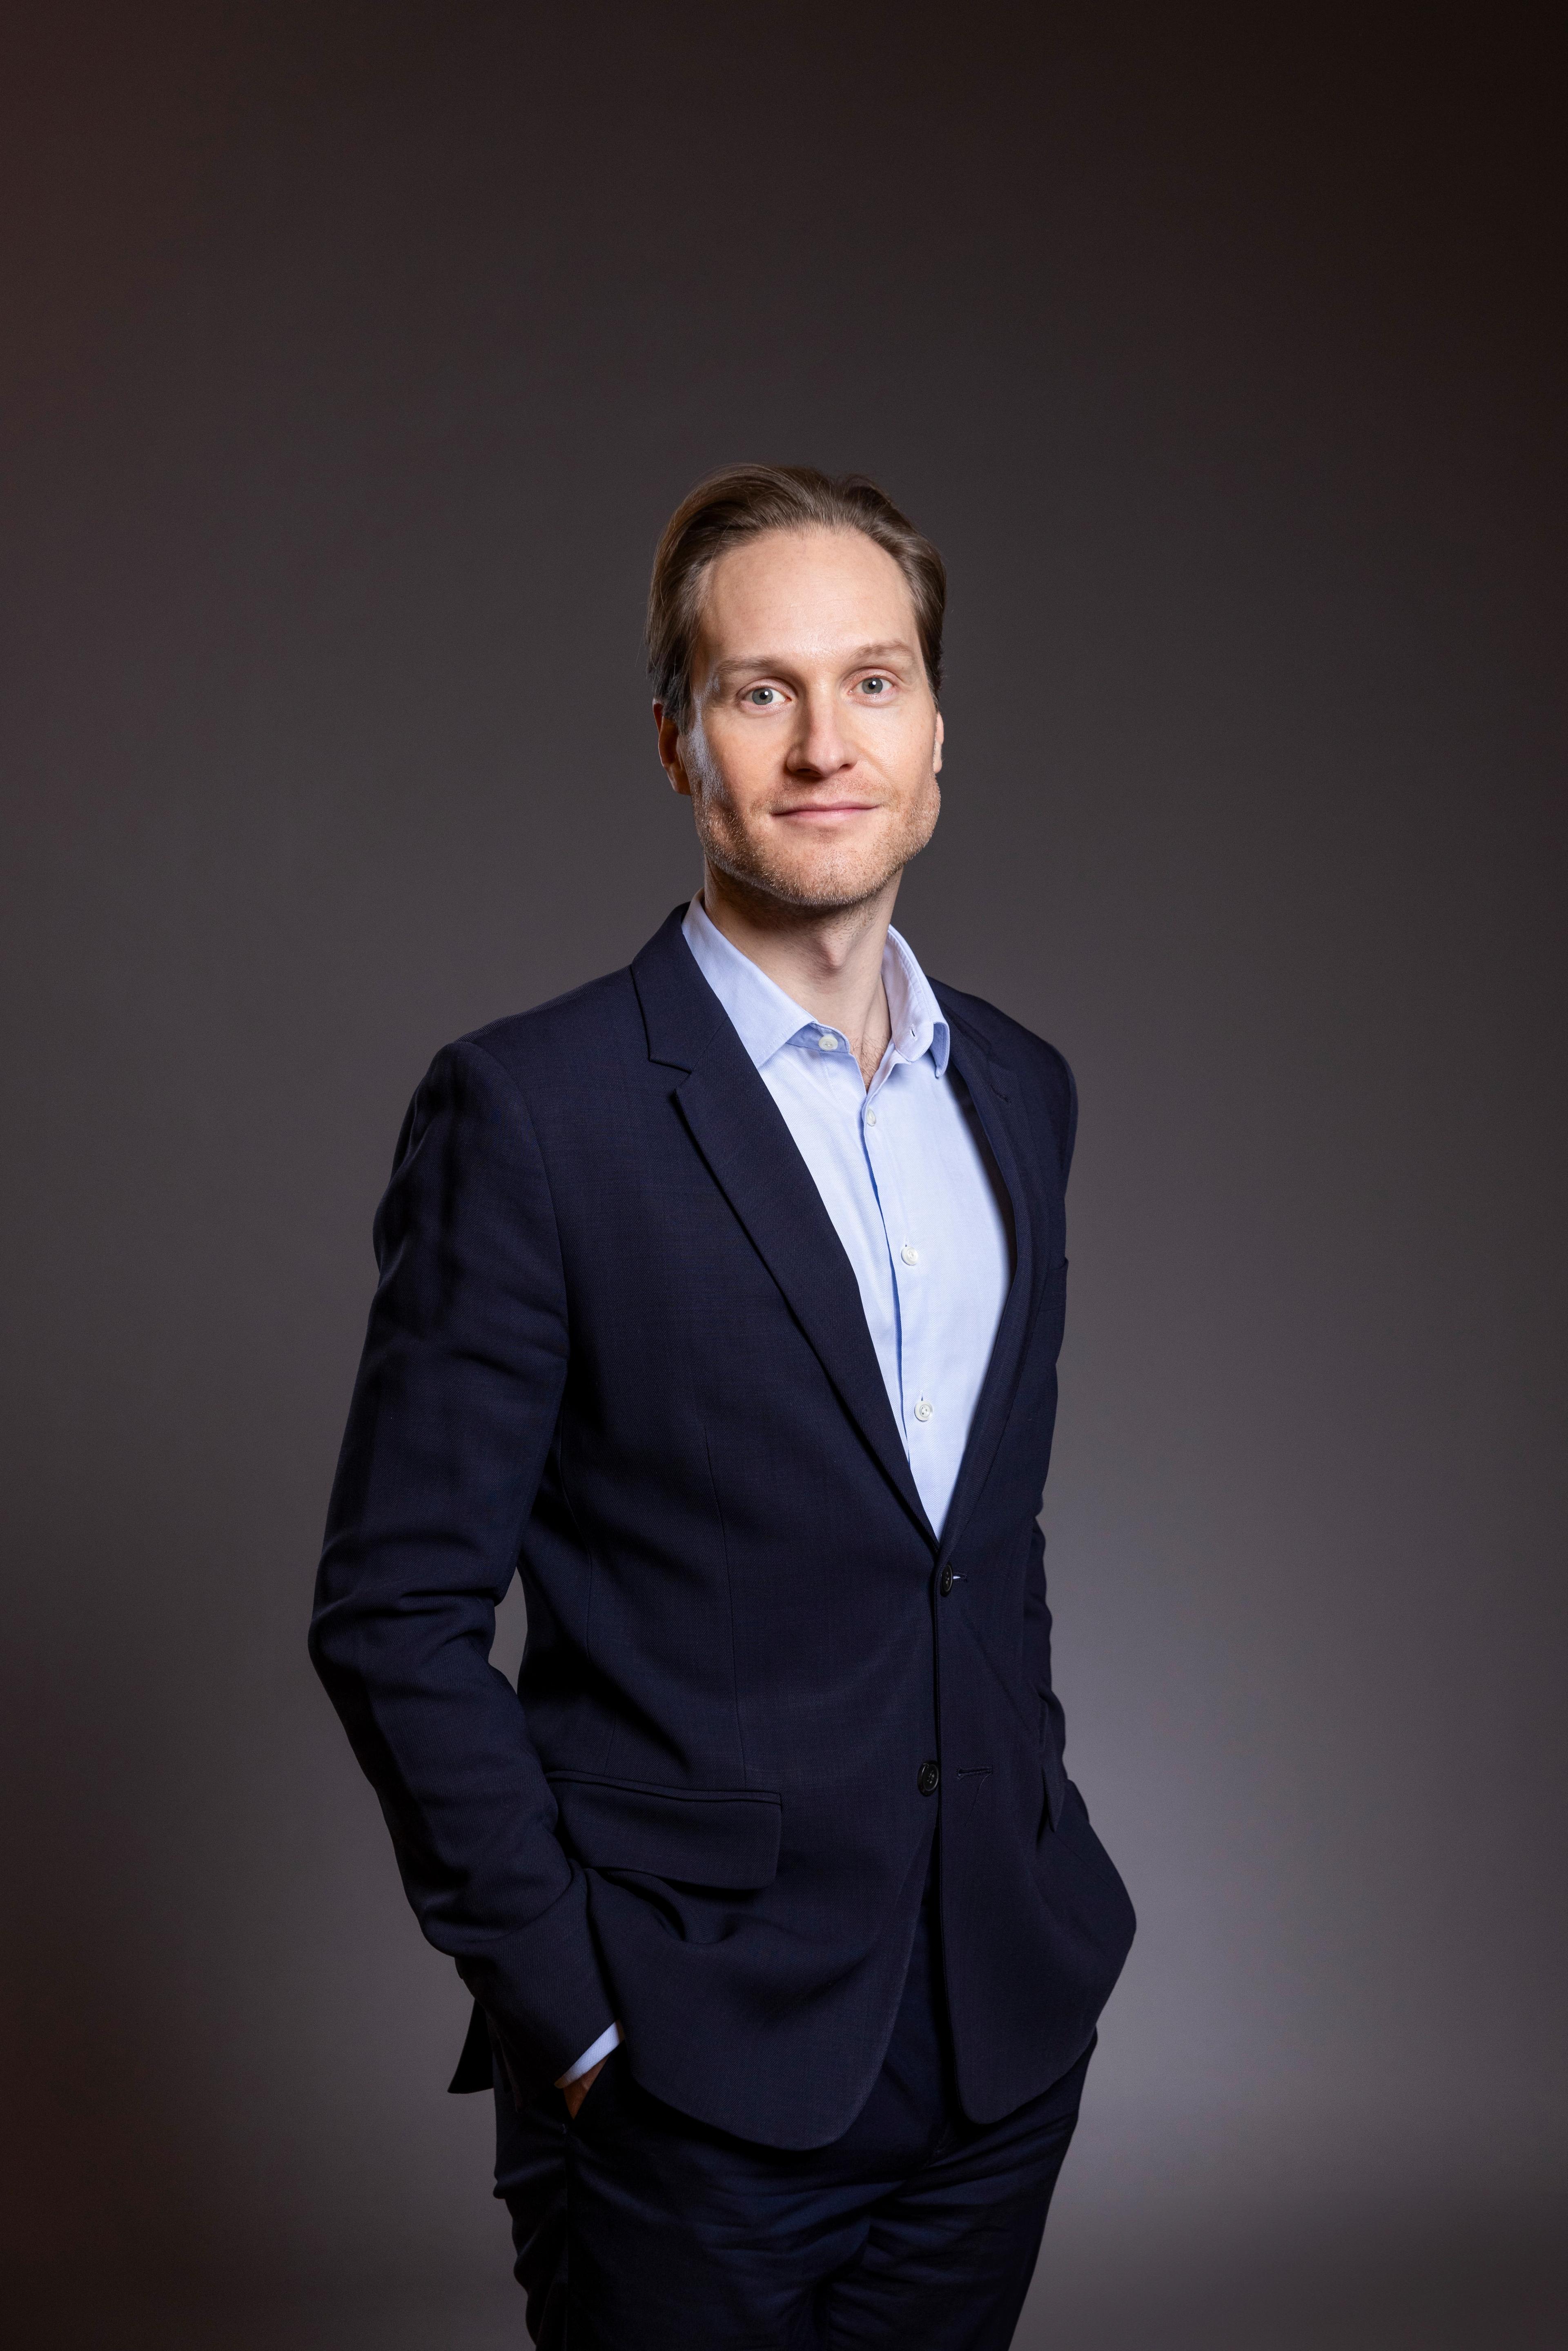
Dr. Martin Meuter leitet das Portfolio Management und ist Geschäftsführer der LIQID Asset Management. Er ist seit 2022 bei LIQID und steuert unser Investmentteam sowie die Zusammenarbeit mit den Partnern LGT, HQ Capital, VenCap und Neuberger. Zuvor beriet er Banken und Versicherungen im Bereich Investment- und Risikomanagement. Er hat einen Bachelor der TU München, einen Master der Erasmus Universität Rotterdam und einen Doktortitel in Finanzwirtschaft der Universität zu Köln.