Was ist Venture Capital?
24. September 202616 Min. LesezeitDr. Martin Meuter
Venture Capital ist Eigenkapital für junge Unternehmen, deren Erfolg sich noch nicht verlässlich absehen lässt. In einem Fonds tragen wenige außergewöhnliche Beteiligungen den Großteil der Rendite. Über den Anlageerfolg entscheiden deshalb die Wahl der Manager und eine breite Streuung.
Venture Capital ist Eigenkapital für junge, wachstumsstarke Unternehmen, die für einen Bankkredit noch zu wenig verlässliche Einnahmen oder Sicherheiten haben.
Venture-Capital-Fonds erwerben meist Minderheitsbeteiligungen, begleiten die Unternehmen über Jahre aktiv und erzielen Erlöse erst beim Verkauf oder Börsengang.
Wenige außergewöhnlich erfolgreiche Unternehmen tragen den Großteil der Rendite. Langfristig hat Venture Capital höhere Renditen erzielt als der globale Aktienmarkt.
Viele Beteiligungen scheitern, und die Ergebnisse einzelner Fonds liegen weit auseinander. Eine breite Streuung begrenzt diese Risiken, und die Anlage ist auf viele Jahre angelegt.
Die gefragtesten Fonds sind schwer zugänglich. Dachfonds verteilen das Kapital auf viele Fonds und Manager und öffnen die Anlageklasse erfahrenen Privatanlegern.
Airbnb, Amazon, Apple, Google, Microsoft: Viele der größten Unternehmen der Welt begannen als Start-ups, finanziert von Venture-Capital-Fonds. Heute bleiben Unternehmen noch länger privat als früher, und ein wachsender Teil ihrer Wertsteigerung entsteht vor dem Börsengang. Family Offices und Stiftungen sind seit Jahrzehnten in Venture Capital investiert, Privatanleger bislang kaum.
Was ist Venture Capital?
Venture Capital ist eine Form der Unternehmensbeteiligung. Investoren stellen einem jungen Unternehmen Kapital zur Verfügung und erhalten dafür Anteile. Anders als bei einem Bankkredit gibt es keine festen Zins- und Tilgungszahlungen. Die Rendite entsteht, wenn der Wert des Unternehmens steigt und die Anteile später verkauft werden.
Junge Unternehmen benötigen Kapital, lange bevor sie stabile Einnahmen erzielen oder Vermögenswerte besitzen, die einen Kredit absichern könnten. Für Banken gelten sie deshalb meist nicht als ausreichend kreditwürdig. Venture Capital schließt diese Lücke mit risikotragendem Eigenkapital. Im Gegenzug ist der Investor am künftigen Erfolg beteiligt, trägt aber auch das Risiko, dass das Unternehmen scheitert.
Das neue Kapital fließt in die Entwicklung des Unternehmens: in Produkte und Technologie, in zusätzliches Personal, in den Aufbau von Vertrieb und Marketing und in die Expansion in weitere Märkte. Venture-Capital-Fonds halten meist nur eine Minderheitsbeteiligung, und der größte Teil ihres Geldes finanziert das Wachstum, nicht den Kauf von Anteilen bisheriger Gesellschafter. Gründer und frühere Investoren bleiben beteiligt. Für die Gründer bedeutet das, Anteile abzugeben und die Investoren bei Strategie und wichtigen Entscheidungen mitreden zu lassen.
Venture Capital und Private Equity werden oft zusammen genannt, unterscheiden sich aber vor allem im Reifegrad der Unternehmen, die sie finanzieren. Buy-out-Fonds übernehmen meist die Mehrheit an etablierten, profitablen Unternehmen und setzen auf Restrukturierungen, Effizienzsteigerungen oder Nachfolgeregelungen. Venture Capital finanziert Start-ups und junge Wachstumsunternehmen, die oft noch Verluste schreiben, aber ein großes Wachstumspotenzial haben. In der späten Wachstumsphase überschneidet sich Venture Capital mit Growth Equity.
In welche Unternehmen und Entwicklungsphasen investiert Venture Capital?
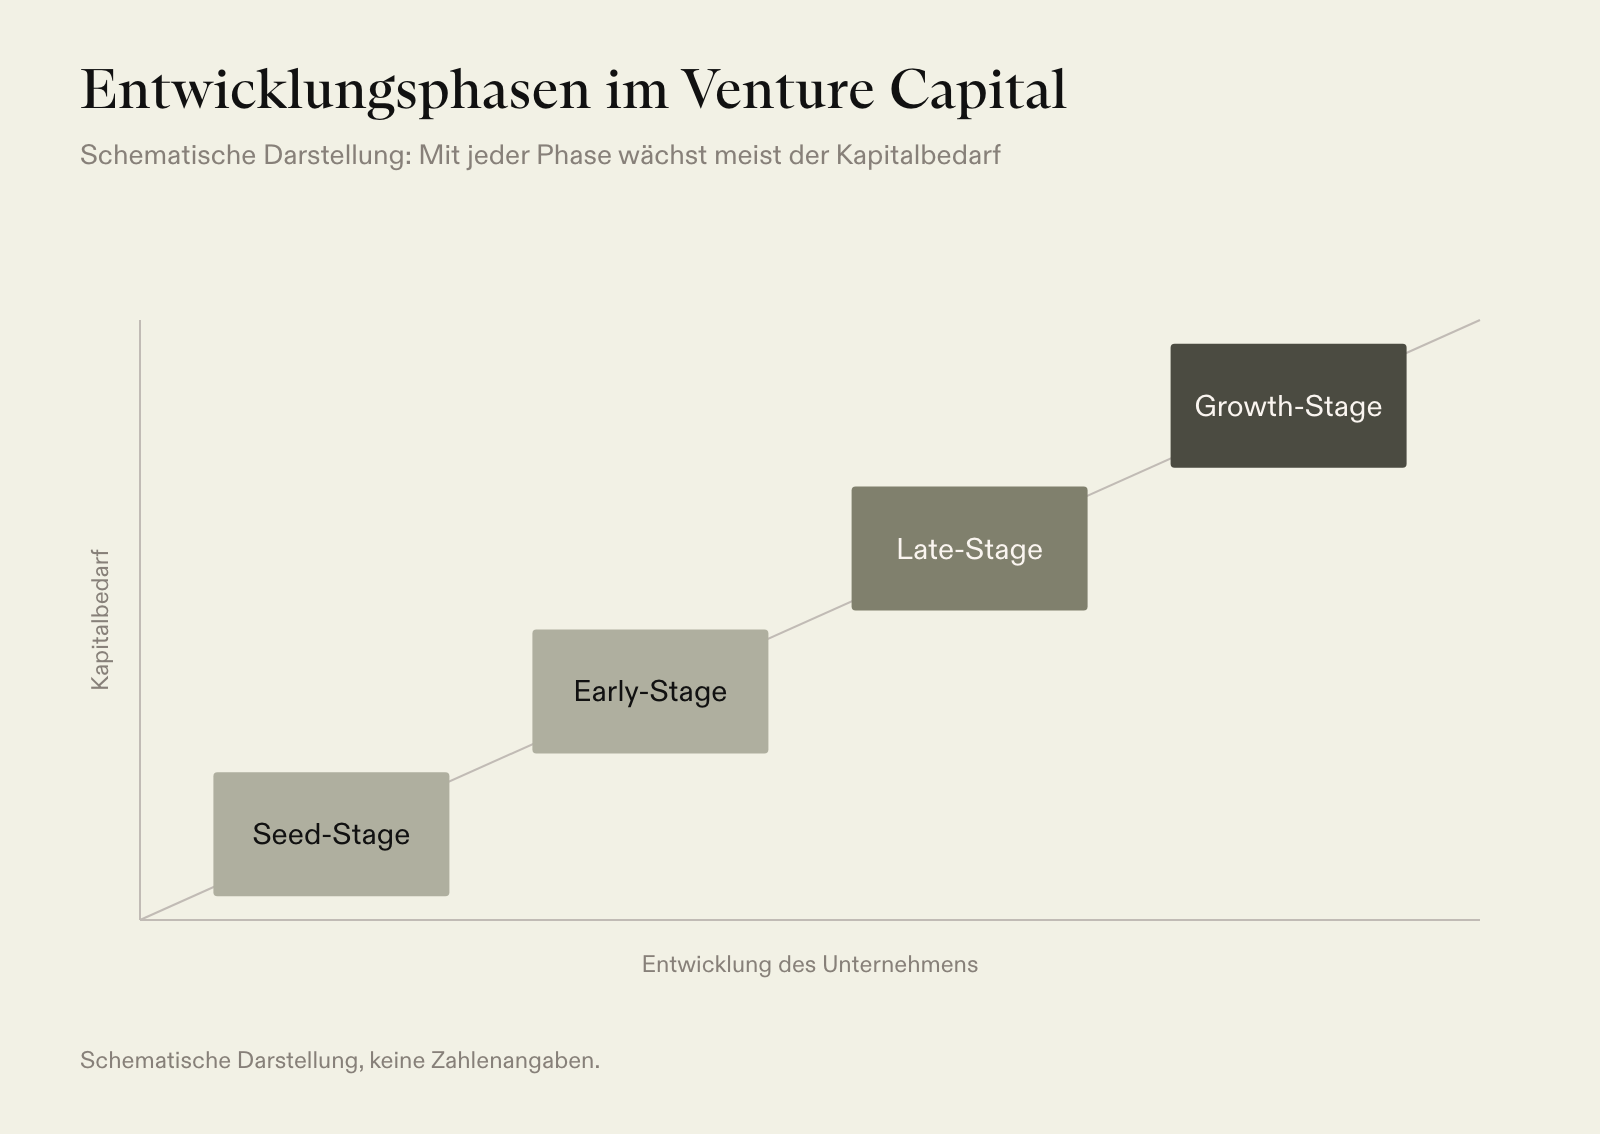
Venture-Capital-Fonds suchen junge Unternehmen mit großem Wachstumspotenzial, von denen einige ganze Branchen verändern oder neue schaffen. Heute finanzieren sie zum Beispiel Unternehmen in den Bereichen künstliche Intelligenz, Robotik und Verteidigung. Venture-Capital-Fonds investieren in vier Entwicklungsphasen. Mit jeder Phase wächst der Kapitalbedarf eines Unternehmens, und nicht jeder Fonds investiert in jeder Phase.
- Seed-Stage: Sehr frühe Beteiligungen, oft bevor das Unternehmen Umsätze erzielt. Im Mittelpunkt stehen die Produktidee und erste Prototypen. Weil noch offen ist, ob das Produkt einen Markt findet, ist das Risiko hier besonders hoch.
- Early-Stage: Das Unternehmen hat ein marktreifes Produkt entwickelt und erzielt erste nennenswerte Umsätze. Das Kapital fließt vor allem in Vertrieb, Marketing und den Aufbau von Strukturen. Das Risiko ist geringer als in der Seed-Stage, bleibt aber erheblich.
- Late-Stage: Das Produkt ist am Markt etabliert und das Geschäftsmodell bestätigt. Die Finanzierung dient vor allem der weiteren Professionalisierung und dem Wachstum.
- Growth-Stage: Das Unternehmen wächst stark, erzielt aber oft noch keine nachhaltigen Gewinne. Das Kapital soll das Wachstum beschleunigen, Marktanteile sichern und einen späteren Verkauf oder Börsengang vorbereiten.
Daneben gibt es besondere Finanzierungsformen. Eine Brückenfinanzierung (Bridge Financing) überbrückt zum Beispiel die Zeit bis zu einem Börsengang. Beim Corporate Venture Capital, das in den letzten Jahren stark an Bedeutung gewonnen hat, beteiligen sich Konzerne selbst an Start-ups, um früh Zugang zu neuen Technologien und Märkten zu erhalten.
Wie funktioniert ein Venture-Capital-Fonds?
Anleger investieren in der Regel nicht direkt in einzelne Start-ups, sondern über Venture-Capital-Fonds. Diese bündeln die Kapitalzusagen vieler Anleger. Professionelle Venture-Capital-Manager investieren das Kapital in ein Portfolio junger Unternehmen, stellen in späteren Finanzierungsrunden weiteres Kapital bereit und begleiten die Unternehmen über die gesamte Beteiligungsdauer. Geschlossene Fonds rufen das zugesagte Kapital in Etappen ab, sobald sie investieren (Kapitalabrufe).
Eine Beteiligung durchläuft typischerweise diese Schritte:
- Suche und Prüfung: Die Manager suchen (Sourcing) und prüfen (Due Diligence) Geschäftsmodell, Markt, Technologie und Gründerteam. Für jede Investition untersucht ein Fonds viele Unternehmen. Die besten Manager ziehen dafür Netzwerke von Fachleuten hinzu.
- Finanzierungsrunde: Investoren und Gründer verhandeln über die Bewertung und die Höhe der Beteiligung. Nach Vertragsabschluss fließt das Kapital an das Unternehmen, das dafür in der Regel neue Anteile ausgibt.
- Begleitung: Die Manager unterstützen das Unternehmen über mehrere Jahre, oft auch über weitere Finanzierungsrunden hinweg.
- Exit: Der Fonds veräußert seine Anteile, meist über einen Börsengang oder durch einen Verkauf an ein etabliertes Unternehmen oder einen Private-Equity-Fonds. Erst dann zeigt sich, ob sich das Risiko ausgezahlt hat.
Wie helfen Venture-Capital-Manager den Unternehmen über die Finanzierung hinaus?
Venture Capital ist eine aktive Form des Investierens. Junge Unternehmen brauchen intensive Unterstützung und scheitern häufig. Venture-Capital-Manager verbringen deshalb den größten Teil ihrer Zeit damit, ihre Portfoliounternehmen zu begleiten, und deutlich weniger mit der Prüfung neuer Beteiligungen oder mit Verkäufen.
Die Manager wirken in den Beiräten der Unternehmen mit. Die besten gehen darüber hinaus: Sie beraten das Management, helfen bei der Suche nach Mitarbeitenden und Führungskräften und vermitteln Kontakte zu Geschäftspartnern und Kunden. Häufig unterstützen sie auch beim Aufbau von Strukturen und bei der internationalen Expansion.
Entscheidend ist auch, was die Manager tun, wenn ein Unternehmen gut läuft. Die besten stellen den Unternehmen mit den größten Fortschritten mehr Kapital zur Verfügung, unterstützen sie intensiver und halten diese Beteiligungen länger. Wer Anteile an den erfolgreichsten Unternehmen zu früh verkauft, verringert die Chance auf eine über die Maßen erfolgreiche Beteiligung. Die besten Manager setzen zudem bewusst auf Unternehmen, deren Potenzial andere Investoren bezweifeln: Überzeugung zählt mehr als Konsens.
Warum kann Venture Capital für Anleger interessant sein?
Die Ergebnisse verteilen sich sehr ungleich. Innerhalb eines Fonds können wenige außergewöhnlich erfolgreiche Unternehmen den Großteil der Gewinne erzielen, und ein einzelnes Unternehmen kann das gesamte investierte Kapital des Fonds zurückbringen. Dieses Muster heißt Power Law. Auch über die Branche hinweg ziehen wenige herausragende Fonds die Durchschnittsrendite nach oben. Viele dieser Fonds werden von Managern verwaltet, die immer wieder Zugang zu vielversprechenden Unternehmen erhalten und sie wirksam begleiten. Wer einfach in die breite Anlageklasse investiert, erzielt deshalb noch nicht die Renditen ihrer führenden Fonds.
Venture Capital hat langfristig höhere Renditen erzielt als der globale Aktienmarkt, wenn auch nicht in jedem Zeitraum. Der Venture-Capital-Index des Datenanbieters Preqin erzielte in den fünfzehn Jahren bis Ende März 2026 in Euro eine Rendite von 14,3 % p. a. und lag in neun dieser fünfzehn Jahre vor dem globalen Aktienmarkt. Globale Aktien erzielten im selben Zeitraum 10,6 % p. a., globale Anleihen 2,4 % p. a. Die besten 25 % der Fonds nach Rendite (Top-Quartil) erreichten 21,7 % p. a. Der größte Wertverlust betrug bei Venture Capital 18,0 %, bei globalen Aktien 20,6 % und bei globalen Anleihen 12,2 %. Historische Wertentwicklungen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung.
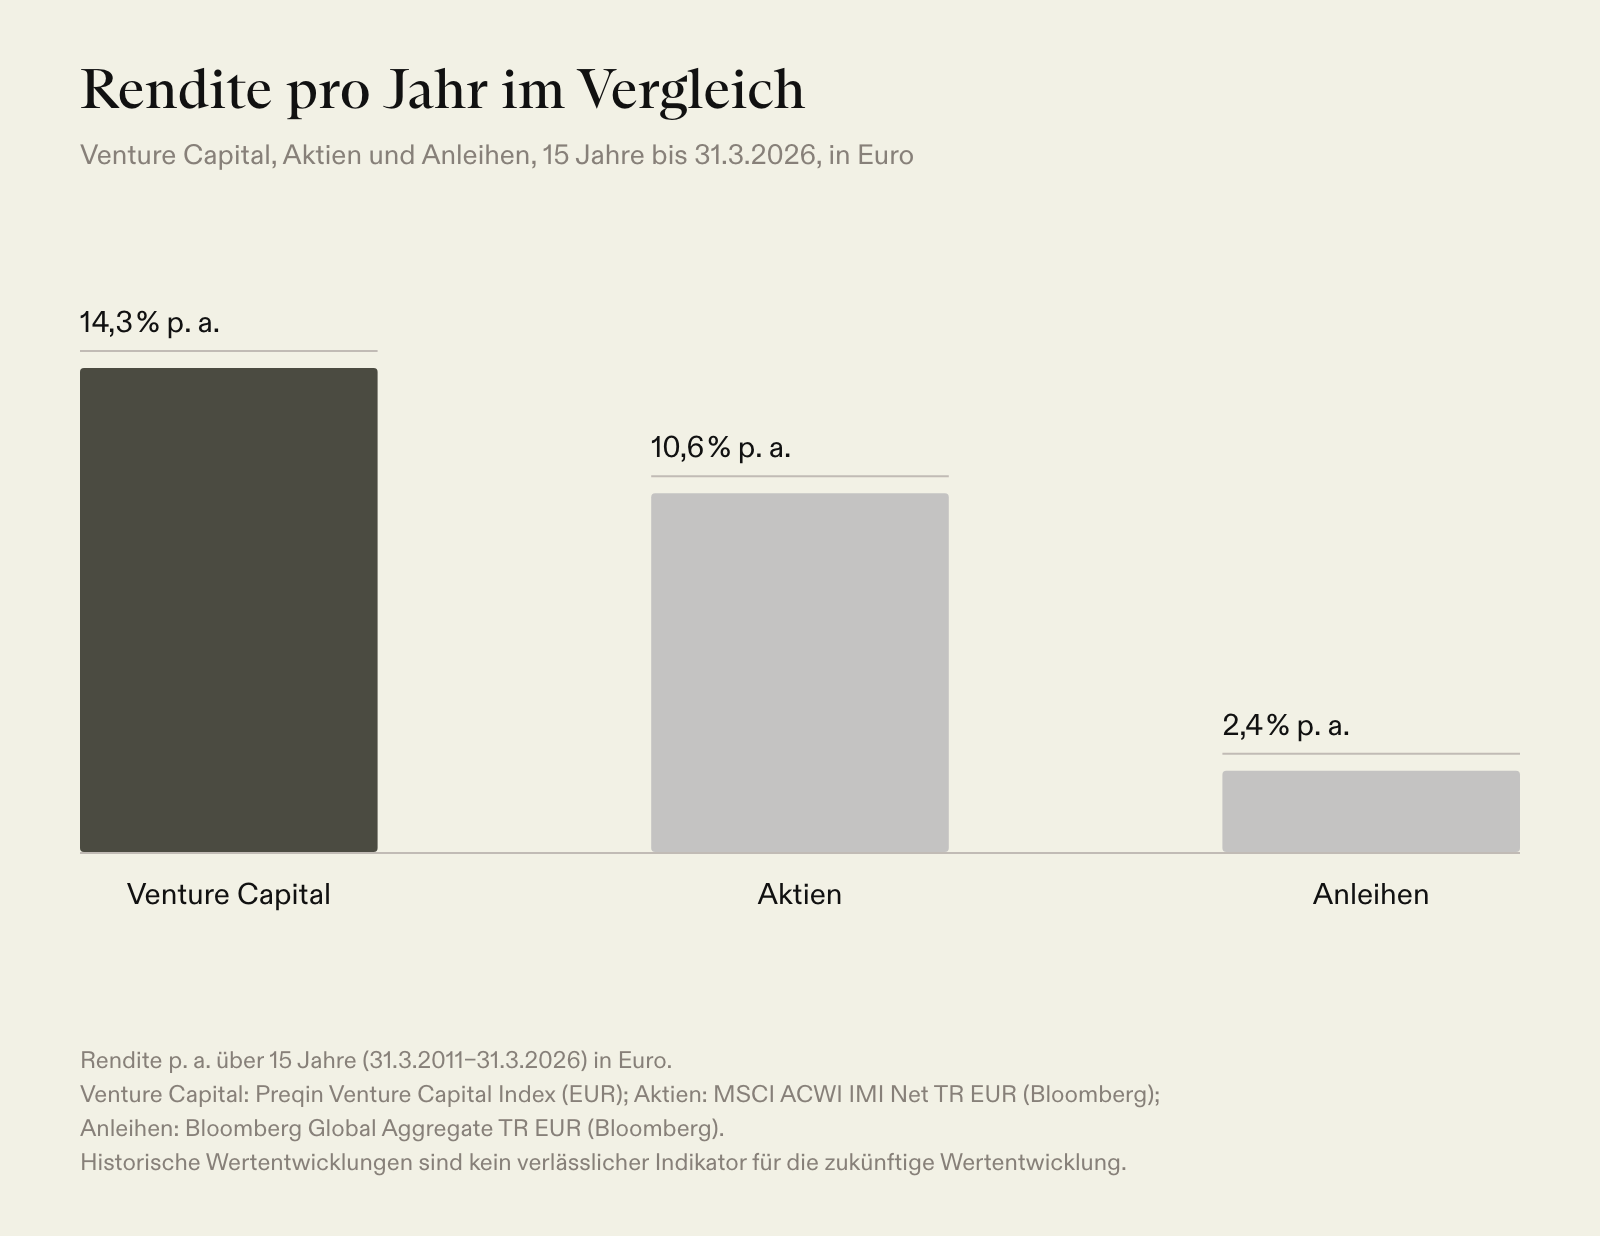
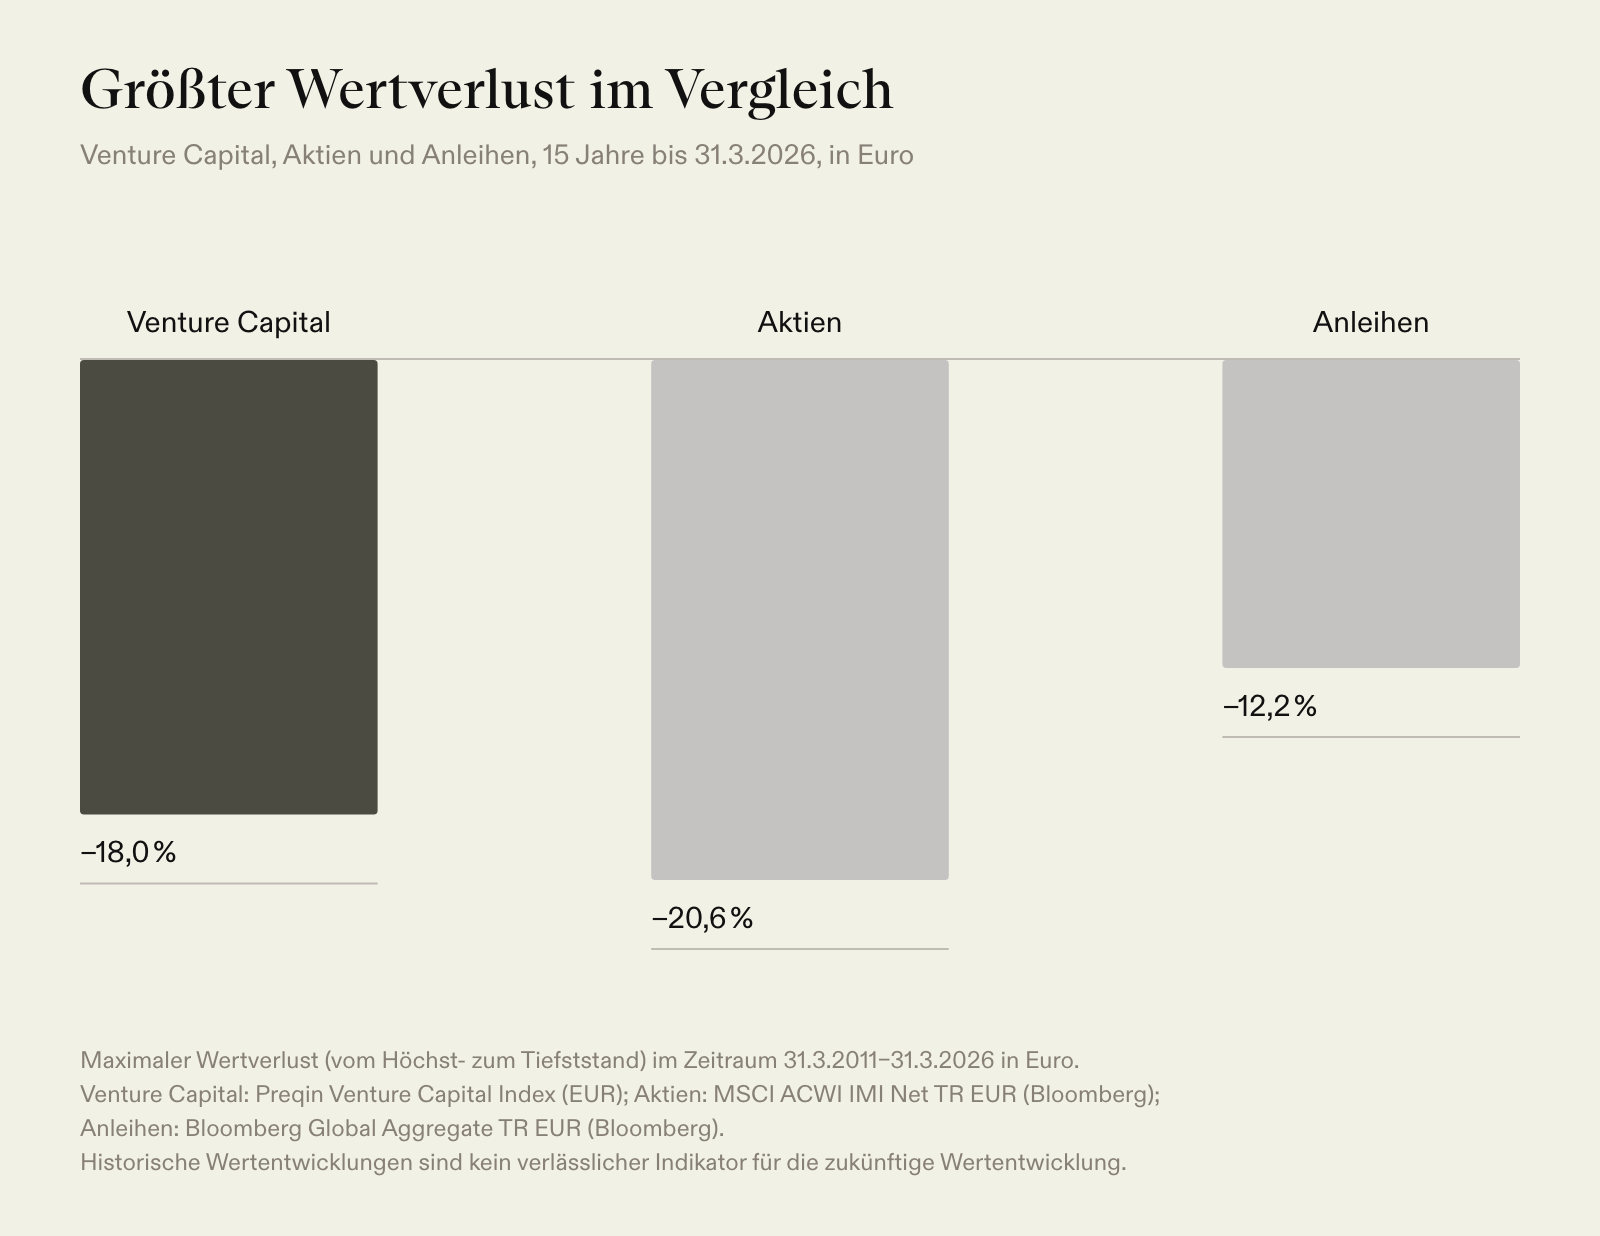
In Abschwüngen hat Venture Capital historisch weniger stark verloren als der globale Aktienmarkt und sich schneller erholt. Venture-Capital-Beteiligungen werden allerdings nur periodisch bewertet und nicht täglich gehandelt. Ihre ausgewiesenen Werte passen sich deshalb langsamer an und schwanken weniger als Aktienkurse, was nicht automatisch ein geringeres Risiko bedeutet. Fonds, die unmittelbar nach einer Marktkorrektur aufgelegt wurden, haben oft die höchsten Renditen aller Jahrgänge erzielt. Solche Jahrgänge können von weniger Konkurrenz um Beteiligungen und niedrigeren Einstiegsbewertungen profitieren.
Hinzu kommt der Beitrag zum Portfolio:
- Zugang zu Innovation: Venture Capital beteiligt Anleger an jungen Unternehmen, die Technologien, Produkte und Geschäftsmodelle entwickeln, die ganze Branchen prägen können und über die Börse meist nicht erreichbar sind.
- Diversifikation: Venture Capital korreliert nur schwach mit dem globalen Aktienmarkt. Das bedeutet weder Unabhängigkeit noch Schutz vor Verlusten, und weil nur periodisch bewertet wird, kann die gemessene Korrelation den tatsächlichen Gleichlauf unterschätzen. Ergänzen Anleger ein Portfolio aus Aktien und Anleihen um Venture Capital, kann sich sein Rendite-Risiko-Profil trotzdem verbessern.
- Schutz vor Inflation: Venture-Capital-finanzierte Unternehmen können Produkte und Preise oft schneller anpassen als etablierte Wettbewerber. Einige schaffen neue Marktsegmente mit echter Preissetzungsmacht. Historisch hat Venture Capital deshalb einen gewissen Schutz vor Inflation geboten.
- Langfristiger Blick: Ohne tägliche Kursausschläge reagieren Anleger unter Umständen seltener auf kurzfristige Schwankungen.
Was gibt es bei Venture Capital zu beachten?
Diesen Chancen stehen spezifische Risiken gegenüber.
- Verlustrisiko einzelner Unternehmen: Start-ups scheitern, wenn ihre Produkte keinen Markt finden, das Team seine Pläne nicht umsetzen kann oder keine weitere Finanzierung zustande kommt. Bei einer einzelnen Beteiligung ist ein Totalverlust möglich. Selbst in erfolgreichen Fonds zahlt mehr als die Hälfte der Beteiligungen das investierte Kapital nicht vollständig zurück. Die besten Fonds versuchen deshalb nicht in erster Linie, Verluste zu vermeiden, sondern die Gewinne der herausragenden Unternehmen zu maximieren, die diese Verluste mehr als ausgleichen können.
- Verlustrisiko einzelner Fonds: Bringen die erfolgreichen Beteiligungen nicht genug ein, kann auch ein Fonds weniger zurückzahlen, als Anleger eingezahlt haben.
- Unterschiede zwischen Managern: Die Renditen der besten und der schwächsten Fonds liegen bei Venture Capital noch weiter auseinander als bei Private Equity und deutlich weiter als bei Fonds, die in börsennotierte Aktien investieren. Selbst Fonds desselben Managers können sich in ihrer Qualität unterscheiden.
- Lange Kapitalbindung: In einem geschlossenen Fonds bleibt das Kapital bis zum Laufzeitende gebunden. Anteile lassen sich vorher nur verkaufen, wenn sich ein Käufer findet, unter Umständen mit einem deutlichen Abschlag. Anleger sollten deshalb nur Kapital zusagen, das sie während der gesamten Laufzeit voraussichtlich nicht benötigen.
- Kapitalabrufe: Der Fonds ruft das zugesagte Kapital in Etappen ab, und Anleger müssen jeden Abruf fristgerecht bedienen. Wann und in welcher Höhe Abrufe und Rückflüsse anfallen, lässt sich nicht genau vorhersagen. Wer einen Abruf versäumt, muss mit erheblichen Nachteilen rechnen.
- J-Kurve: In den ersten Jahren weisen Venture-Capital-Fonds oft negative Renditen aus, weil Gebühren und Kosten anfallen, bevor Wertsteigerungen sichtbar werden. Dieses Muster heißt J-Kurve. Ein positives Endergebnis ist nicht garantiert.
- Hohe Einstiegsbewertungen: Zahlt ein Fonds beim Einstieg einen zu hohen Preis, schmälert das die langfristige Rendite.
- Währungsrisiko: Viele Beteiligungen werden in Fremdwährungen abgeschlossen, meist in US-Dollar. Wechselkursschwankungen können deshalb zu Verlusten führen.
Was kostet Venture Capital?
Venture-Capital-Fonds erheben eine jährliche Verwaltungsgebühr und stellen laufende Kosten in Rechnung, etwa für Jahresabschluss, Rechts- und Steuerberatung. Den größten Teil ihrer Vergütung erhalten die Manager jedoch über eine Gewinnbeteiligung (Carried Interest). Sie fällt in der Regel erst an, wenn die Anleger eine vereinbarte Vorzugsrendite erhalten haben, also eine Schwelle, die der Fonds überschreiten muss, bevor die Manager am Gewinn beteiligt werden.
Die Manager und ihre leitenden Mitarbeitenden investieren zudem meist eigenes Kapital in ihre Fonds. Zusammen mit der Gewinnbeteiligung richtet das ihre Interessen an denen der Anleger aus. Alle Gebühren und Kosten schmälern jedoch das Ergebnis. Maßgeblich ist deshalb stets die Rendite nach allen Kosten.
Wie können Privatanleger in Venture Capital investieren?
Lange blieb Venture Capital institutionellen Investoren wie Pensionskassen, Versicherungen, Stiftungen und Family Offices vorbehalten. Der Zugang ist auf zwei Ebenen schwierig. Gefragte Start-ups wählen ihre Investoren selbst aus und bevorzugen Manager mit starken Netzwerken, Fachwissen und der Fähigkeit, auch spätere Finanzierungsrunden mitzutragen. Führende Venture-Capital-Manager halten ihre Fonds zudem bewusst klein, weil junge Unternehmen nur begrenzt Kapital aufnehmen können. Diese Fonds sind oft überzeichnet und bevorzugen Anleger, die große Beträge zusagen, Kapitalabrufe zuverlässig bedienen und über mehrere Fondsgenerationen investieren. Selbst große Institutionen erhalten nicht immer Zugang.
Für Privatanleger gibt es drei Wege:
- Direktbeteiligungen: Anleger beteiligen sich selbst an einzelnen Start-ups und tragen damit die Gewinne und Verluste jedes einzelnen Unternehmens. Weil wenige Erfolge die Rendite bestimmen, ist eine Streuung über viele Unternehmen unverzichtbar. Das erfordert viel Kapital und die Erfahrung, jede Beteiligung zu finden, zu prüfen und zu begleiten.
- Einzelne Venture-Capital-Fonds: Ein Fonds verteilt das Kapital auf mehrere Unternehmen, die ein Manager auswählt. Das streut das Risiko einzelner Unternehmen, hängt aber vom Erfolg dieses einen Managers, seiner Strategie und dieses Fonds ab. Ob Privatanleger investieren dürfen, bestimmen die Zugangsvoraussetzungen des Fonds.
- Dachfonds: Ein Dachfonds investiert in mehrere Venture-Capital-Fonds verschiedener Manager. Sein Manager wählt die Zielfonds aus, überwacht sie und baut das Portfolio auf. Das verringert die Abhängigkeit von einzelnen Fonds und Managern. Ist ein Dachfonds zudem breit über Jahrgänge, Phasen, Branchen und Regionen gestreut, wird ein Kapitalverlust insgesamt unwahrscheinlich, ausgeschlossen ist er aber nicht. Ein Dachfonds erhebt zusätzlich eigene Gebühren, die gegen Zugang, Auswahl, Streuung und Überwachung abzuwägen sind.
Professionelle Investoren legen vor ihren Zusagen fest, was ihre Venture-Capital-Allokation leisten soll, und prüfen jeden Manager und jeden Fonds einzeln: Team, Strategie, Erfolgsbilanz, Portfolioaufbau und Konditionen. Sie verteilen ihre Zusagen über mehrere Manager und über mehrere Jahre, also über verschiedene Fondsjahrgänge (Vintages), und achten darauf, dass das Gesamtportfolio nicht zu stark von einzelnen Unternehmen, Phasen, Branchen oder Regionen abhängt. Zudem halten sie genug Liquidität für offene Zusagen bereit, auch für den Fall, dass Kapitalabrufe vor den Rückflüssen eintreffen. Wie groß der Anteil von Venture Capital sein sollte, richtet sich nach dem gesamten Vermögen und dem langfristigen Liquiditätsbedarf. Anleger, denen dafür Zeit oder Fachwissen fehlt, können diese Arbeit einem professionell verwalteten Dachfonds übertragen.
Fazit
Venture Capital beteiligt Anleger an jungen, wachstumsstarken Unternehmen, lange vor einem möglichen Börsengang. Die Anlageklasse hat langfristig höhere Renditen erzielt als der globale Aktienmarkt und erschließt Innovationen, die über die Börse kaum erreichbar sind.
Dem stehen ein hohes Verlustrisiko einzelner Beteiligungen, eine lange Kapitalbindung und Kosten gegenüber. Weil wenige Erfolge die Rendite tragen und die Ergebnisse der Fonds weit auseinanderliegen, kommt es auf die Auswahl der Manager und eine breite Streuung über Fonds, Phasen und Jahrgänge an. Für erfahrene Anleger mit langem Anlagehorizont ist ein professionell verwalteter Dachfonds deshalb ein naheliegender Weg in die Anlageklasse.
LIQID bietet dafür Venture PRO, einen Venture-Capital-Dachfonds für semiprofessionelle Anleger ab 200.000 € und professionelle Anleger ab 100.000 €. LIQID und VenCap wählen die Zielfonds gemeinsam aus. Das Unternehmen aus Oxford ist seit 1987 am Markt und zählt zu den erfahrensten Venture-Capital-Spezialisten Europas. LIQID strukturiert den Fonds, trägt die Verantwortung gegenüber den Anlegern und öffnet ihnen den Zugang. Venture PRO investiert in dieselben Zielfonds zu denselben Konditionen wie die institutionellen Kunden von VenCap. Das Kapital verteilt sich auf mehr als 30 Fonds von mehr als 13 führenden Venture-Capital-Managern und damit auf mehr als 500 Beteiligungen in der Seed-, Early- und Growth-Stage.
Venture PRO verteilt seine Zusagen über Zielfonds mehrerer Jahrgänge. Über ein verknüpftes CORE oder SAVE Portfolio lassen sich die Kapitalabrufe automatisch bedienen. Die Gebühren auf Dachfondsebene sind mit denen eines aktiv verwalteten Aktienfonds vergleichbar. Hinzu kommen die Gebühren und Gewinnbeteiligungen der Zielfonds. Die Gewinnbeteiligung von Venture PRO fällt erst an, wenn die Rückflüsse an die Anleger das 1,5-Fache ihrer Einzahlungen übersteigen. Mitglieder der Teams von LIQID und VenCap investieren ihr eigenes Kapital an der Seite der Anleger.
Dr. Martin Meuter leitet das Portfolio Management und ist Geschäftsführer der LIQID Asset Management. Er ist seit 2022 bei LIQID und steuert unser Investmentteam sowie die Zusammenarbeit mit den Partnern LGT, HQ Capital, VenCap und Neuberger. Zuvor beriet er Banken und Versicherungen im Bereich Investment- und Risikomanagement. Er hat einen Bachelor der TU München, einen Master der Erasmus Universität Rotterdam und einen Doktortitel in Finanzwirtschaft der Universität zu Köln.