Wie entscheidet ein Vermögensverwalter, wie mein Geld angelegt wird?
24. September 20268 Min. LesezeitDr. Martin Meuter
In einer Vermögensverwaltung gibt der Anleger seine Ziele, seinen Anlagehorizont und das Risiko vor, das er tragen kann und möchte. Die Anlagerichtlinien halten den vereinbarten Rahmen fest. Innerhalb dieses Rahmens trifft der Vermögensverwalter die Anlageentscheidungen.
Ausgangspunkt der Vermögensverwaltung ist das Anlegerprofil: Ziele, Anlagehorizont, finanzielle Lage sowie die Fähigkeit und Bereitschaft, Schwankungen und Verluste zu tragen.
Daraus entsteht die strategische Asset Allokation. Sie legt fest, wie viel Kapital in welche Anlageklassen fließt, und prägt den langfristigen Anlageerfolg.
Die strategische Asset Allokation beruht auf langfristigen Annahmen zu Renditen, Risiken und Korrelationen der Anlageklassen, die in mehreren Szenarien durchgerechnet werden.
Innerhalb der Anlagerichtlinien entscheidet der Verwalter ohne Rückfrage. Ob er taktische Anpassungen vornimmt und welche Wertpapiere er einsetzt, hängt vom Mandat ab.
Für langfristigen Vermögensaufbau und kurzfristig benötigtes Kapital eignen sich unterschiedliche Strategien. In beiden Fällen sollte die Aufteilung regelmäßig überprüft werden.
Die wichtigste Weichenstellung in einem Portfolio ist die strategische Asset Allokation, also die langfristige Aufteilung auf Aktien, Anleihen und andere Anlageklassen. Sie prägt Renditechancen und mögliche Verluste stärker als die Wahl eines einzelnen Fonds. Der Verwalter verbindet dafür die Ziele des Anlegers mit Annahmen über die Kapitalmärkte. Innerhalb dieses Rahmens entscheidet er über konkrete Anlagen und mögliche taktische Anpassungen.
Was bestimmt die Strategie?
Am Anfang steht das Anlegerprofil. Der Verwalter fragt nach dem Anlageziel, dem Anlagehorizont, der finanziellen Situation, den Kenntnissen und Erfahrungen sowie nach Wünschen zur Nachhaltigkeit. Drei Fragen stehen dabei im Mittelpunkt:
- Wann wird das Kapital benötigt? Je länger der Anlagehorizont, desto mehr Zeit bleibt, zwischenzeitliche Verluste wieder aufzuholen.
- Welche Verluste sind finanziell tragbar? Die Risikotragfähigkeit beschreibt, welche Verluste ein Anleger verkraften kann, ohne seine Pläne zu gefährden.
- Welche Risiken möchte der Anleger eingehen? Die Risikobereitschaft ist eine Frage der Einstellung zu Verlusten und Unsicherheit.
Je höher die Risikotragfähigkeit und Risikobereitschaft, desto mehr Gewicht können im Portfolio Anlageklassen erhalten, die höhere Renditen erwarten lassen, aber auch stärker schwanken. Um die Risikobereitschaft zu ermitteln, reicht eine einzelne Frage nicht aus. Ein wissenschaftlich fundierter Test kann mehrere Dimensionen erfassen:
- die allgemeine Unsicherheit durch Marktschwankungen;
- das Risiko, ein festgelegtes Anlageziel zu verfehlen;
- starke kurzfristige Schwankungen des Portfoliowerts;
- die allgemeine Risikoscheu.
Auch Vermögen außerhalb des Mandats zählt. Besitzt der Anleger ein Unternehmen, Immobilien oder weitere Depots oder hat er feste Verpflichtungen, berücksichtigt der Verwalter diese, soweit sie Risikotragfähigkeit oder Liquiditätsbedarf beeinflussen. Steuern kann er aber nur das Vermögen, das im Mandat liegt.
Welche Annahmen fließen ein?
Neben dem Anlegerprofil stützt sich die Strategie auf langfristige Kapitalmarktannahmen. Für Aktien, Anleihen, Rohstoffe, Hedgefonds, Immobilien, Private Equity und weitere Anlageklassen werden Renditen und Risiken über mehrere Jahre geschätzt. Ausgangspunkt ist oft ein makroökonomisches Basisszenario, dessen Annahmen in quantitative Modelle einfließen. Ergänzend werden ein ungünstiges und ein günstiges Szenario durchgerechnet, und Spezialisten für die einzelnen Anlageklassen hinterfragen die Ergebnisse.
Ebenso wichtig sind die erwarteten Korrelationen, also wie eng sich Anlageklassen gemeinsam bewegen. Sie entscheiden darüber, wie gut sich Anlagen in einem Portfolio ergänzen. Alle diese Werte bleiben Schätzungen: Zusammenhänge der Vergangenheit können sich ändern, und kein Szenario erfasst jedes künftige Ereignis.
Wie entsteht die Aufteilung?
Aus Profil und Annahmen leitet der Verwalter die strategische Asset Allokation ab. Sie verteilt das Vermögen auf Anlageklassen und Unteranlageklassen, etwa Aktien aus Europa, den USA oder Schwellenländern, und strebt die höchste erwartete Rendite an, die das Risikoprofil des Anlegers zulässt. Statistische Analysen, Simulationen und Stressszenarien prüfen, wie robust sie ist.
Die Aufteilung steht vor der Auswahl einzelner Wertpapiere, weil sie bestimmt, wie viel Kapital in Anlagen mit unterschiedlicher Rendite, unterschiedlichem Risiko und unterschiedlicher Liquidität fließt. Sie hat langfristig großen Einfluss auf den Anlageerfolg und ist der Maßstab, an dem einzelne Anlagen und spätere Entscheidungen gemessen werden.
Dahinter steht, dass sich Anlageklassen nicht im Gleichschritt bewegen. Werden weitere Bausteine beigemischt, etwa Aktien aus Schwellenländern, inflationsindexierte Anleihen oder Hedgefonds, kann sich das Verhältnis von Rendite und Risiko verbessern. Diversifikation gilt deshalb als einzige Gratiszugabe am Kapitalmarkt, als „Free Lunch“.
Was steht im Mandat?
Die Anlagerichtlinien halten fest, was Anleger und Verwalter vereinbart haben. Sie bestimmen das Anlageziel, die zulässigen Anlageklassen und Instrumente, die Bandbreiten für das Risiko und mögliche Vorgaben zu Liquidität, Währungen oder Nachhaltigkeit. Sie regeln außerdem, ob der Verwalter taktisch von der langfristigen Aufteilung abweichen darf. Innerhalb dieses Rahmens entscheidet der Verwalter selbst, außerhalb darf er nicht handeln.
Aktiv oder passiv gesteuert?
Eine Strategie ohne taktische Anpassungen hält sich an die strategische Aufteilung. Verschieben Marktbewegungen die Gewichte über festgelegte Schwellen hinaus, stellt ein regelbasiertes Rebalancing die Zielaufteilung wieder her.
Eine aktiv gesteuerte Strategie darf vorübergehend von der Aufteilung abweichen, etwa den Aktienanteil vorübergehend senken, wenn die Risiken am Markt steigen. Solche Abweichungen können die Rendite verbessern oder Risiken senken, aber auch Rendite kosten. Sie folgen deshalb einem systematischen Prozess, bleiben innerhalb der im Mandat vereinbarten Grenzen und ersetzen nie die langfristige Aufteilung.
Welche Fonds kommen zum Einsatz?
Davon zu trennen ist die Frage, mit welchen Wertpapieren der Verwalter die Aufteilung umsetzt. Die Steuerung entscheidet, wie viel Gewicht eine Anlageklasse erhält, die Wertpapierauswahl, mit welchem Instrument dieses Gewicht umgesetzt wird. Auch eine aktiv gesteuerte Strategie kann deshalb ETFs einsetzen.
ETFs bilden einen Index nach und bieten eine breite Streuung zu geringen laufenden Kosten. In effizienten Märkten wie dem US-Aktienmarkt sind sie meist die erste Wahl: Über zehn Jahre sind 92 % der aktiven Fonds für europäische Aktien und 98 % der aktiven Fonds für US-Aktien nach Kosten hinter ihrem Vergleichsindex zurückgeblieben. Aktive Fonds können sich lohnen, wo Märkte weniger effizient sind, etwa bei kleineren Unternehmen oder Anleihen aus Schwellenländern, und wo es keine ETFs gibt, etwa bei Hedgefonds. Sie wählt der Verwalter nach noch strengeren Kriterien aus als ETFs und überwacht Wertentwicklung und Fondsmanagement laufend.
Welche Rolle spielt Nachhaltigkeit?
Nachhaltigkeitswünsche werden schon im Anlegerprofil erfragt. Sie können als Vorgabe in die Anlagerichtlinien eingehen und bestimmen dann, welche Fonds für die Umsetzung infrage kommen. Die strategische Aufteilung bleibt dabei die Grundlage: Auch eine nachhaltig ausgerichtete Strategie folgt dem Risikoprofil des Anlegers.
Wofür wird das Kapital gebraucht?
Für den langfristigen Vermögensaufbau kann ein höherer Aktienanteil sinnvoll sein, weil Zeit bleibt, zwischenzeitliche Verluste auszusitzen. Für Geld, das in wenigen Jahren gebraucht wird, passt eher eine Strategie mit geringeren Schwankungen, die auch die Inflation berücksichtigt. Für beide Ziele können getrennte Strategien sinnvoll sein.
Langfristige Strategien lassen sich, wo das Mandat es zulässt, um Private-Markets-Anlagen wie Private Equity ergänzen. Diese Beimischung muss zu Risikoprofil, Anlagehorizont und Liquiditätsbedarf passen, denn solche Anlagen lassen sich nicht jederzeit verkaufen.
Wann wird die Strategie überprüft?
Die strategische Aufteilung wird in festen Abständen überprüft, etwa einmal im Jahr auf Basis aktualisierter Kapitalmarktannahmen. Ändern sich die Lebensumstände des Anlegers, sein Anlagehorizont oder seine Risikobereitschaft, sollte er den Verwalter informieren, damit Strategie und Mandat angepasst werden können.
Fazit
Eine gute Anlagestrategie verbindet die persönlichen Ziele und Grenzen des Anlegers mit fundierten Annahmen über die Kapitalmärkte. Daraus leitet der Verwalter die strategische Asset Allokation ab, die das Portfolio über Jahre trägt und in unruhigen Phasen Orientierung gibt. Der Anleger bestimmt die Richtung, die tägliche Arbeit übernimmt der Verwalter. Ob er die Strategie mit oder ohne taktische Anpassungen steuert, ändert an ihrer Rolle nichts.
Bei LIQID bildet die strategische Asset Allokation der LGT die Grundlage aller CORE Portfolios. Die internationale Privatbank im Eigentum der Fürstenfamilie von Liechtenstein ist Gesellschafterin und Investmentpartnerin von LIQID. Die Aufteilung beruht auf den Kapitalmarktmodellen der LGT. Überprüft wird sie einmal im Jahr, meist gegen Ende des ersten Quartals. Das Anlegerprofil ermittelt ein Algorithmus, den LIQID gemeinsam mit Professoren der Universitäten Zürich und St. Gallen entwickelt hat. Die CORE Strategien gibt es in zehn Risikoklassen. Die Zahl im Namen, etwa 50 bei CORE Global 50, entspricht dem langfristigen Aktienanteil, hier also 50 %:
- CORE Global: passiv umgesetzt und breit gestreut.
- CORE Future: passiv umgesetzt, mit Ausrichtung auf Nachhaltigkeit.
- CORE Select: aktiv gesteuert, mit den taktischen Einschätzungen der LGT und ausgewählten aktiven Fonds.
CORE Global Plus, CORE Future Plus und CORE Select Plus ergänzen ihre Strategie um Private Equity. Für Kapital, das innerhalb von drei Jahren gebraucht wird, ist SAVE Income gedacht. Wie eine Aufteilung aussehen kann, zeigt das Beispiel CORE Global 50.
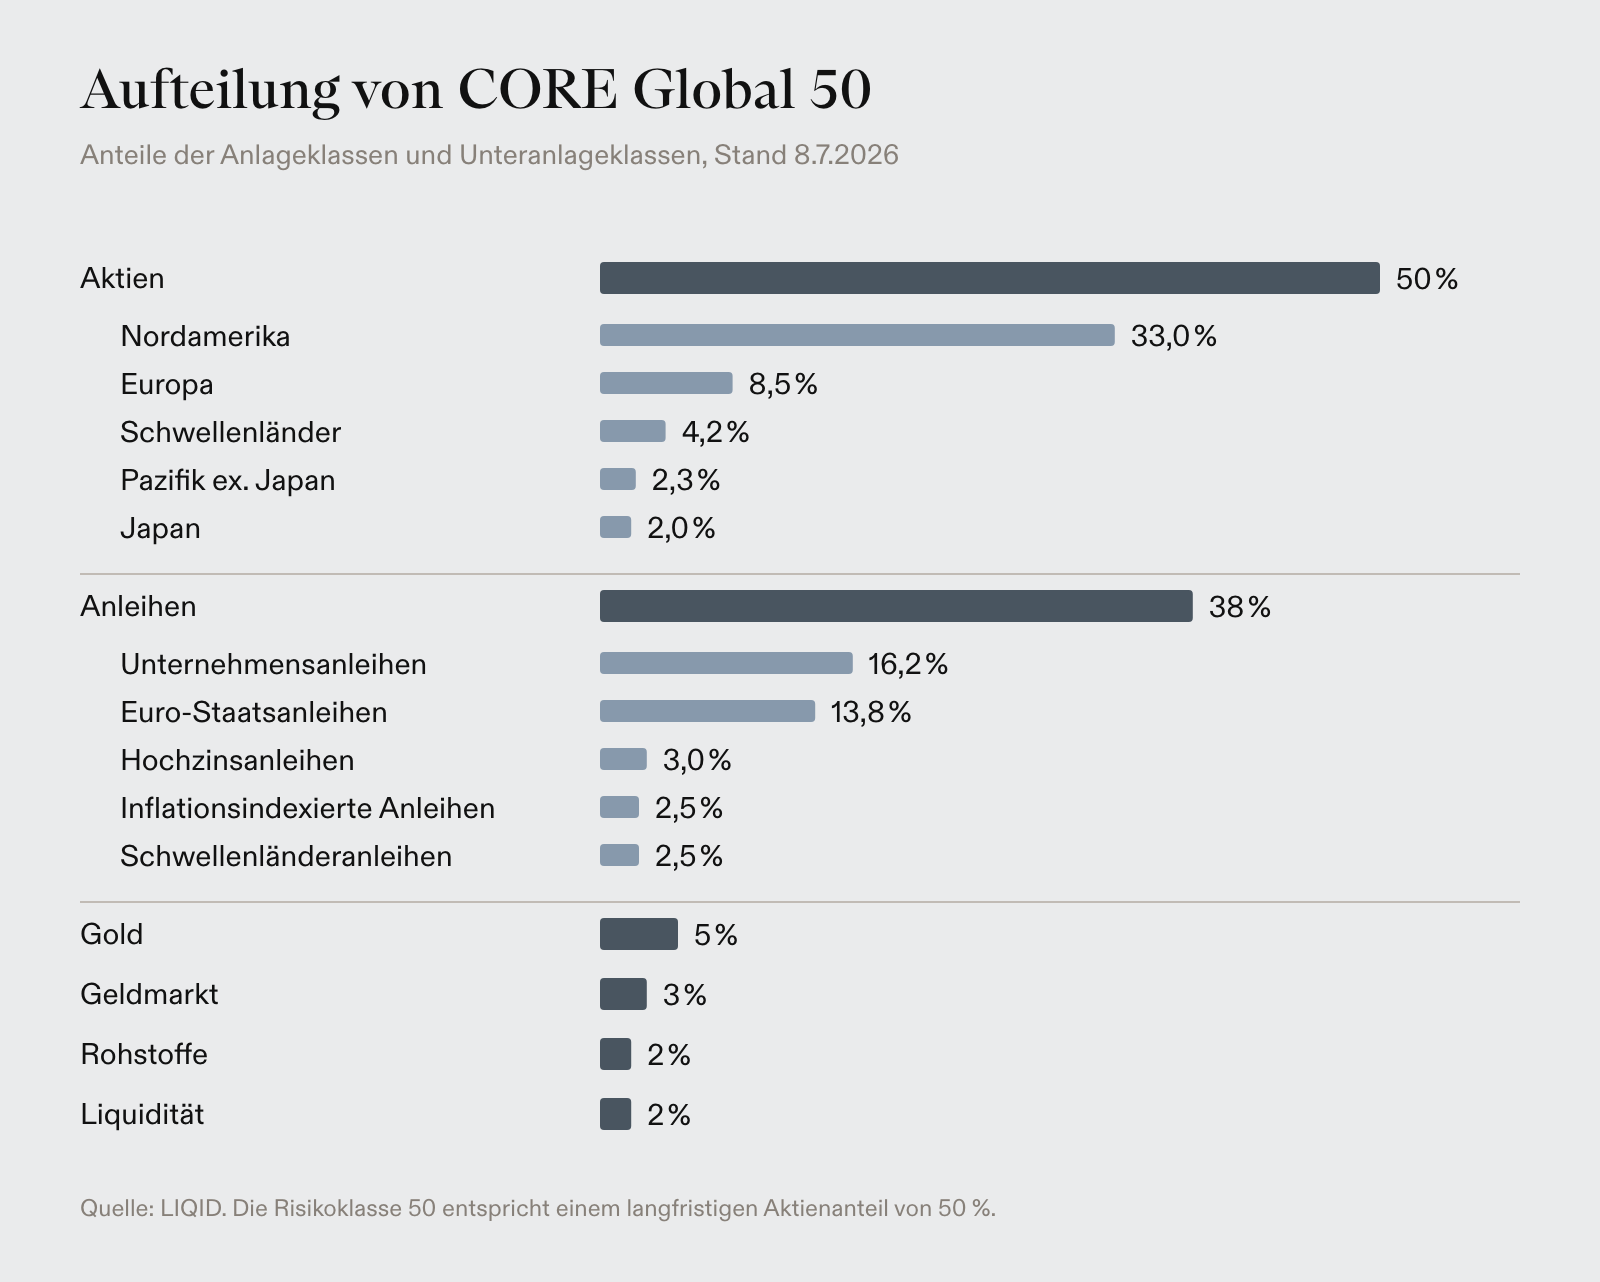
Die Grafik zeigt, wie aus einer langfristigen Strategie ein konkretes Portfolio wird. Welche Aufteilung passt, hängt von den Zielen, dem Anlagehorizont sowie der Risikotragfähigkeit und Risikobereitschaft des Anlegers ab. Ändern sich diese Voraussetzungen, sollte auch die Strategie überprüft werden.
Dr. Martin Meuter leitet das Portfolio Management und ist Geschäftsführer der LIQID Asset Management. Er ist seit 2022 bei LIQID und steuert unser Investmentteam sowie die Zusammenarbeit mit den Partnern LGT, HQ Capital, VenCap und Neuberger. Zuvor beriet er Banken und Versicherungen im Bereich Investment- und Risikomanagement. Er hat einen Bachelor der TU München, einen Master der Erasmus Universität Rotterdam und einen Doktortitel in Finanzwirtschaft der Universität zu Köln.