Was ist Private Debt?
24. September 202612 Min. LesezeitDr. Martin Meuter
Private Debt umfasst Kredite, die spezialisierte Fonds direkt an Unternehmen vergeben. Ihre Rendite stammt vor allem aus vertraglich vereinbarten Zinsen. Anlagen in Private Debt sind typischerweise auf mehrere Jahre ausgelegt, und ihr Erfolg hängt davon ab, wie sorgfältig der Manager die Kreditnehmer prüft.
Private Debt bezeichnet Kredite, die spezialisierte Fonds ohne Umweg über Banken oder Börse direkt an Unternehmen vergeben, meist an etablierte Mittelständler.
Die Rendite stammt vor allem aus laufenden, vertraglich vereinbarten Zinszahlungen und nicht aus der Bewertung der Unternehmen selbst.
Vorrangig besicherte Kredite bilden den Kern des Markts. Nachrangige Kredite bringen höhere Zinsen, stehen im Insolvenzfall aber weiter hinten.
Private Debt bringt stetige Zinserträge in ein Portfolio und korreliert niedrig mit Anleihen. Kreditausfälle und Verluste bleiben dennoch möglich.
Über ELTIFs und andere professionell verwaltete Fonds ist die Anlageklasse heute auch für Privatanleger zugänglich, bleibt aber eine langfristige, wenig liquide Anlage.
Nach der Finanzkrise 2008 verschärften Regeln wie Basel III die Kapitalanforderungen an Banken, und Unternehmen kamen schwerer an Kredite. In diese Finanzierungslücke stießen spezialisierte Private-Debt-Fonds. Pensionsfonds, Versicherungen und Stiftungen nutzen die Anlageklasse seit Jahren für stetige Erträge, und auch Family Offices investieren zunehmend darin. Privatanleger sind dagegen bislang kaum in Private Debt investiert.
Was ist Private Debt?
Private Debt umfasst die direkte Vergabe von Fremdkapital an Unternehmen außerhalb der öffentlichen Kapitalmärkte. Statt einen Bankkredit aufzunehmen oder eine börsengehandelte Anleihe auszugeben, leiht sich ein Unternehmen das Geld bei einem spezialisierten Private-Debt-Fonds. Die Bedingungen handeln beide Seiten individuell aus. Der Fonds übernimmt damit eine Rolle, die früher vor allem Banken innehatten. In der Finanzwelt heißt die Anlageklasse auch Private Credit.
Der Unterschied zu Private Equity liegt in der Art des Kapitals. Ein Private-Equity-Fonds erwirbt Anteile am Eigenkapital und wird Miteigentümer: Er ist am Wertzuwachs beteiligt, trägt Verluste aber auch als Erster. Ein Private-Debt-Fonds leiht dem Unternehmen dagegen Geld. Er erhält Zinsen und am Ende der Laufzeit sein Kapital zurück, solange das Unternehmen zahlungsfähig bleibt, und zwar unabhängig davon, wie stark es wächst. Gerät das Unternehmen in Schwierigkeiten, werden Kreditgeber vor den Eigentümern bedient.
Die Kredite gehen vor allem an etablierte mittelständische Unternehmen und an Unternehmen, die Private-Equity-Fonds gehören. Die Unternehmen finanzieren damit Wachstum, Zukäufe oder die Ablösung bestehender Kredite. Für diese Unternehmen ist Private Debt oft schneller verfügbar und besser auf ihren Bedarf zugeschnitten als ein klassischer Bankkredit.
Der Markt ist mit seinem Wachstum vielfältiger geworden. Neben klassischen Unternehmenskrediten gewinnen Immobilien- und Infrastrukturfinanzierungen sowie durch Vermögenswerte besicherte Finanzierungen an Bedeutung. Regional wächst die Anlageklasse besonders in Europa, wo alternative Kreditgeber zunehmend die Rolle der Banken übernehmen.
Wie funktioniert eine Anlage in Private Debt?
Anleger vergeben die Kredite in der Regel nicht selbst, sondern investieren über Private-Debt-Fonds. Ein solcher Fonds bündelt das Kapital vieler Anleger, und ein spezialisierter Fondsmanager verleiht es an Unternehmen. Die Anleger sind über ihre Fondsanteile an allen Krediten des Fonds beteiligt und erhalten die Zinsen und Rückzahlungen anteilig.
Die Arbeit des Fondsmanagers umfasst drei Schritte:
- Kreditprüfung: Der Manager analysiert Geschäftsmodell, Marktstellung und Management des Unternehmens. Öffentliche Ratings gibt es für diese Kredite nicht, und Informationen über private Unternehmen sind schwer zugänglich. Die Prüfung dauert deshalb oft Monate.
- Verhandlung: Laufzeit, Zins, Sicherheiten und vertragliche Auflagen (Covenants) werden für jeden Kredit einzeln ausgehandelt. Covenants sind Kennzahlen, die das Unternehmen laufend einhalten muss.
- Überwachung: Der Manager begleitet jeden Kredit über die gesamte Laufzeit. Weicht ein Unternehmen von den vereinbarten Kennzahlen ab, kann der Kreditgeber früh eingreifen, etwa durch Nachverhandlungen oder zusätzliche Sicherheiten.
Hier liegt auch der Unterschied zu einem Anleihenfonds. Ein Anleihenfonds kauft börsengehandelte Anleihen, die öffentlich bewertet werden. Ein Private-Debt-Fonds verhandelt die Bedingungen jedes Kredits dagegen selbst und prüft die Bonität eigenständig, weil es für seine Kredite keine öffentlichen Ratings gibt. Dafür erhält er in der Regel höhere Zinsen als am öffentlichen Anleihenmarkt, und seine Kredite lassen sich während der Laufzeit kaum verkaufen.
Welche Formen von Private Debt gibt es?
Private Debt ist keine einheitliche Strategie. Die meisten Private-Debt-Fonds vergeben ihre Kredite direkt an Unternehmen, ohne Bank oder Börse dazwischen (Direct Lending). Wie sicher ein Kredit ist, hängt dagegen von seinem Rang in der Kapitalstruktur ab, also davon, in welcher Reihenfolge die Kreditgeber bei einer Insolvenz bedient werden. Je höher der Rang, desto besser der Schutz. Je niedriger der Rang, desto höher der Zins.
- Vorrangig besicherte Kredite (Senior Secured Debt): Sie bilden das Kernsegment des Markts. Sie stehen in der Kapitalstruktur an erster Stelle und sind oft durch Vermögenswerte des Unternehmens besichert, etwa Immobilien, Maschinen oder Forderungen. Bei einer Restrukturierung oder Insolvenz werden sie zuerst bedient. Für Anleger bedeutet das ein geringeres Verlustrisiko und einen besseren Schutz als bei nachrangigen Krediten.
- Nachrangige Kredite (Subordinated Debt): Sie stehen unterhalb der vorrangigen Kredite, aber oberhalb des Eigenkapitals. Das höhere Risiko wird durch höhere Zinsen ausgeglichen. Beigemischt können sie das Renditeprofil eines Portfolios verbessern, sollten aber nur gewählt werden, wenn die Qualität der Unternehmen überzeugt.
- Kredite mit Eigenkapitalkomponente: Sie verbinden einen Kredit mit einer Beteiligung am Unternehmen, etwa über Optionen oder Vorzugsaktien. Neben den Zinsen profitiert der Kreditgeber so von einer möglichen Wertsteigerung. Solche Strukturen schlagen die Brücke zu Private Equity und eignen sich vor allem, wenn Wachstum und Unternehmenswert klar erkennbar sind.
Wie entsteht bei Private Debt eine Rendite?
Den größten Teil seiner Rendite erzielt Private Debt aus laufenden, vertraglich vereinbarten Zinszahlungen, nicht aus Veränderungen im Unternehmenswert. Diese Zahlungen hängen von der Zahlungsfähigkeit der Unternehmen ab und kaum von kurzfristigen Marktschwankungen. Sie liegen bei moderatem Risiko in der Regel deutlich über den Erträgen klassischer Zinsanlagen und oft über denen am öffentlichen Anleihenmarkt.
Ein großer Teil der Kredite, vor allem bei klassischen Direktkrediten, ist variabel verzinst und an einen Referenzzins gekoppelt. Steigt das Zinsniveau, steigen auch die Zinszahlungen, sodass die Ertragskraft in Phasen höherer Inflation erhalten werden kann. Der Schutz vor Inflation ist damit allerdings nur moderat. Hinzu kommt eine Illiquiditätsprämie: Weil sich die Kredite während ihrer Laufzeit kaum verkaufen lassen, werden Anleger dafür im Normalfall langfristig mit einer zusätzlichen Rendite entschädigt.
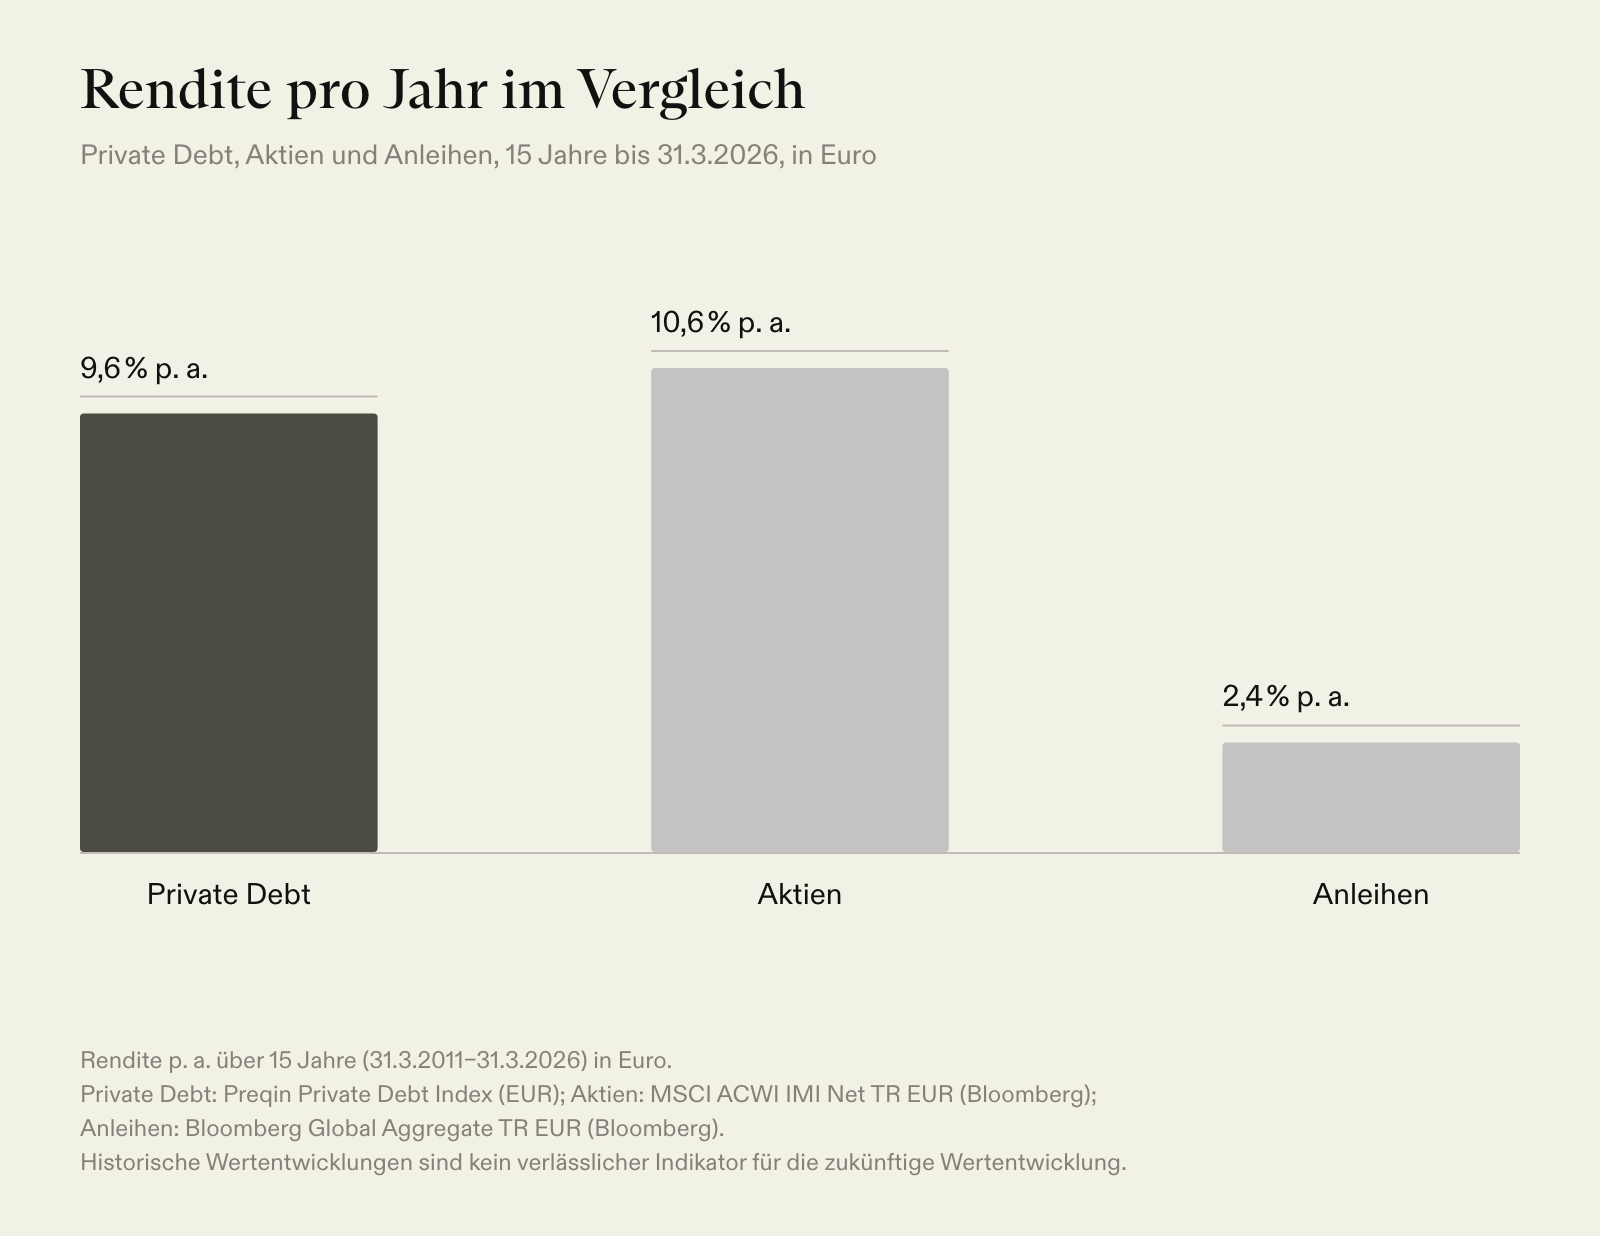
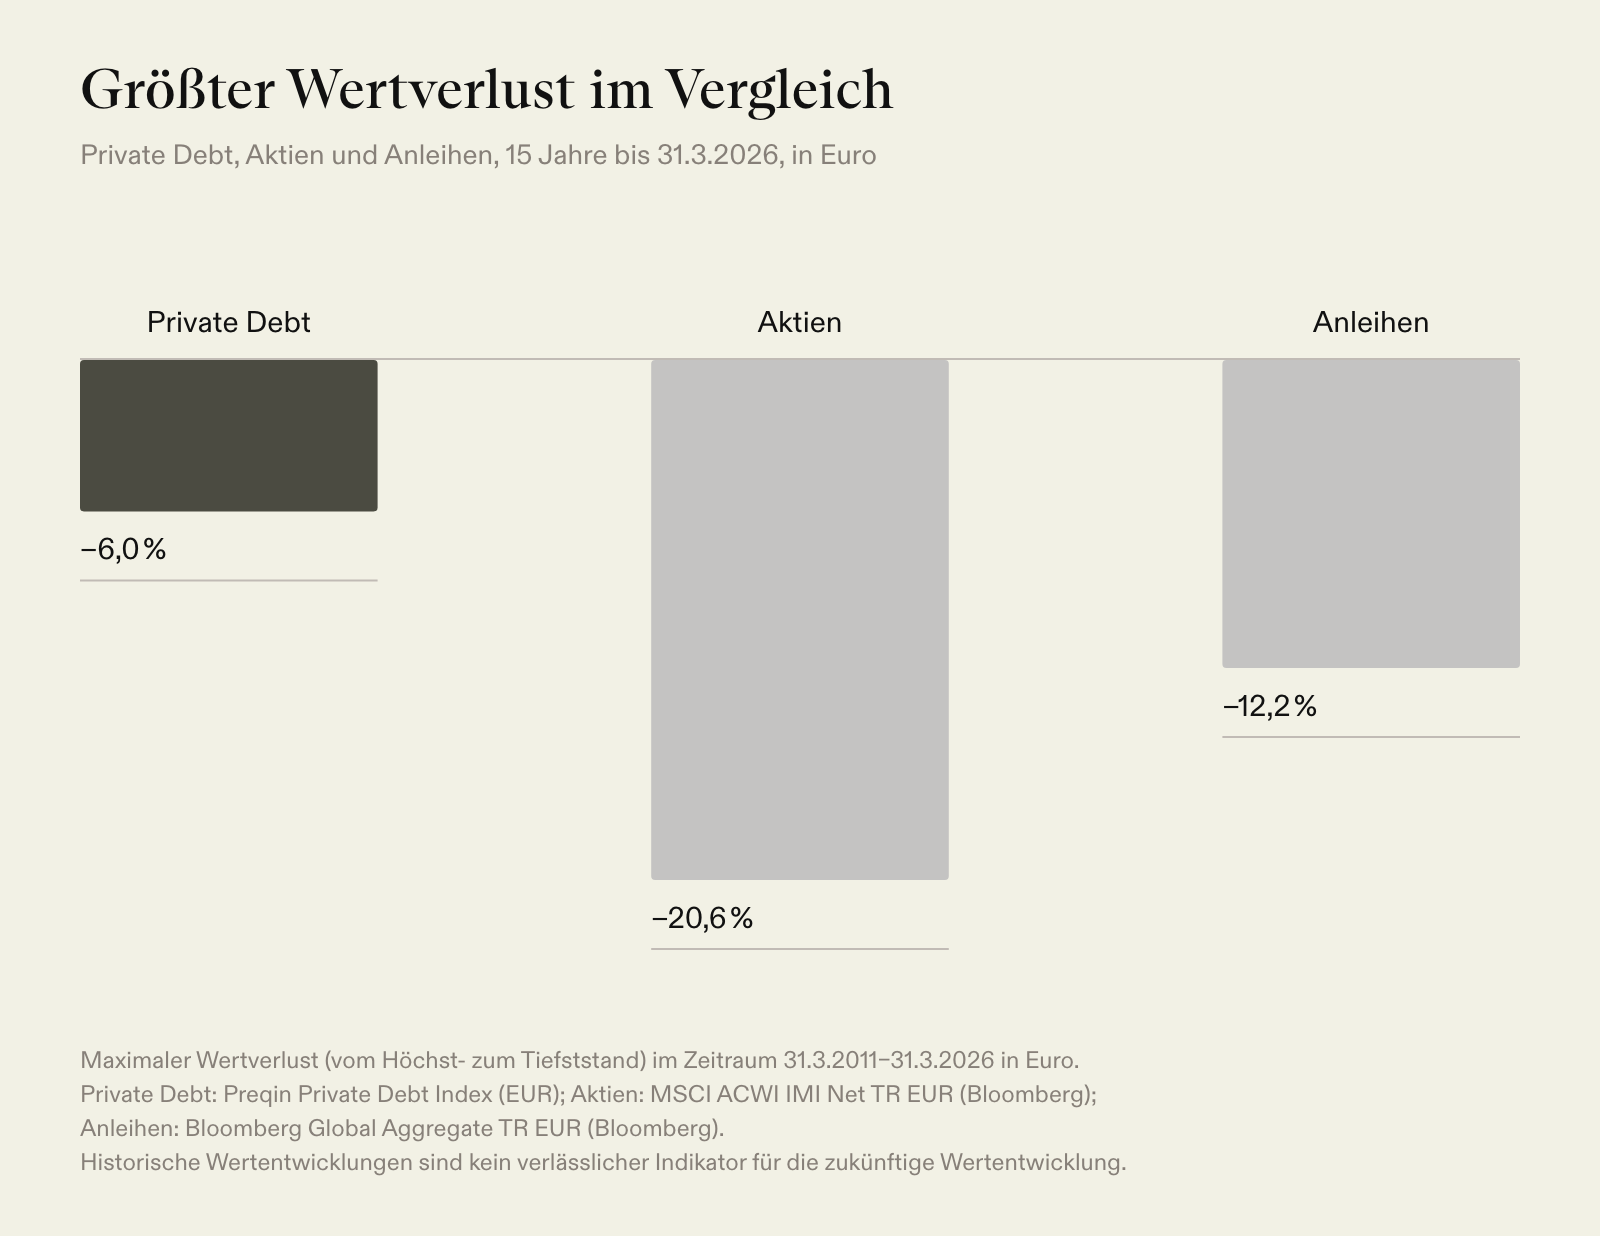
Der Private-Debt-Index des Datenanbieters Preqin erzielte in den fünfzehn Jahren bis Ende März 2026 in Euro eine Rendite von 9,6 % p. a. Globale Aktien lagen mit 10,6 % p. a. etwas höher, globale Anleihen mit 2,4 % p. a. deutlich niedriger. Der größte Wertverlust betrug bei Private Debt 6,0 %, bei Aktien 20,6 % und bei Anleihen 12,2 %. Historische Wertentwicklungen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung.
Welche Rolle kann Private Debt im Portfolio spielen?
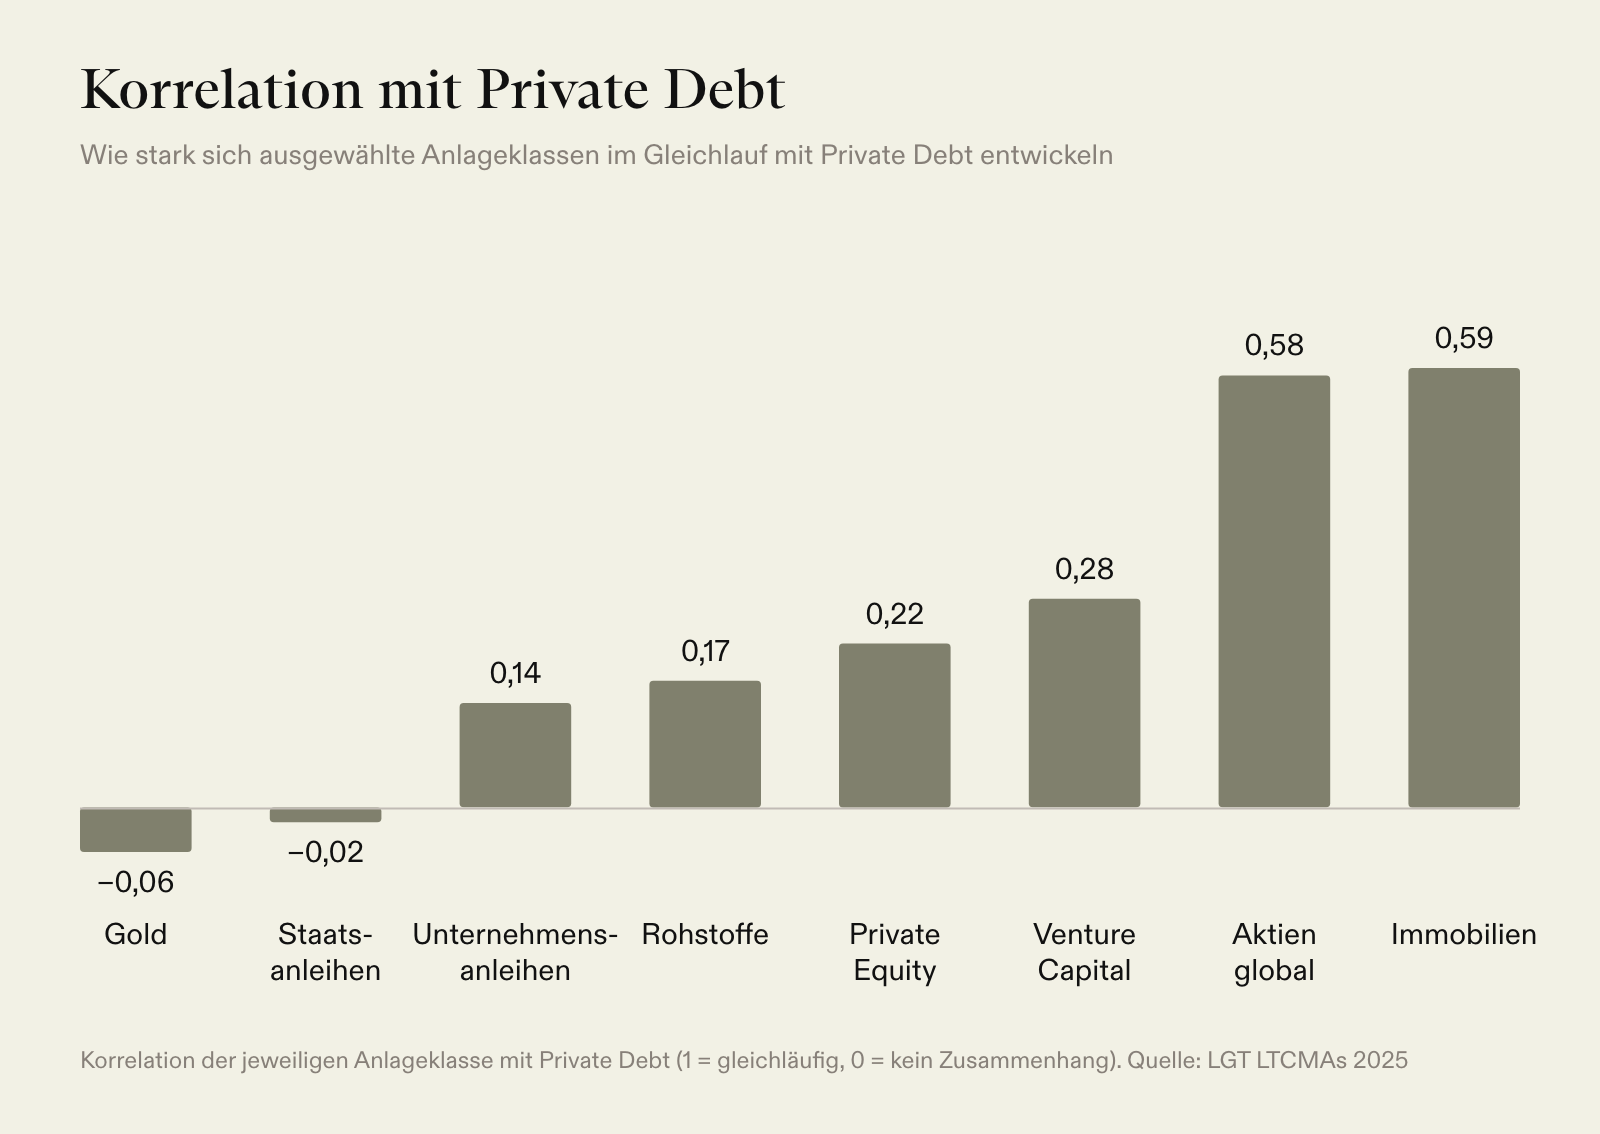
Weil Private Debt nicht an der Börse gehandelt wird, reagieren die ausgewiesenen Werte weniger direkt auf kurzfristige Marktstimmungen. Die Erträge entstehen aus Zinsen und Rückzahlungen und damit aus anderen Quellen als bei Aktien. Nach den Kapitalmarktannahmen der LGT korreliert Private Debt niedrig mit Staats- und Unternehmensanleihen und stärker mit globalen Aktien und Immobilien. Eine niedrige Korrelation bedeutet weder Unabhängigkeit noch Schutz vor Verlusten. Die andere Ertragsquelle macht die Anlageklasse dennoch zu einem Baustein für die Diversifikation, gerade wenn Aktien und Anleihen gleichzeitig unter Druck geraten.
Ergänzen Anleger ein Portfolio aus Aktien und Anleihen um Private Debt, kann sich das Rendite-Risiko-Profil verbessern: Die ausgewiesenen Schwankungen sinken, und regelmäßige Erträge kommen hinzu. Das Ergebnis hängt von der Gewichtung und vom Anlagezeitraum ab. In wirtschaftlich schwierigen Phasen hat sich Private Debt bislang als widerstandsfähig erwiesen: Auch als globale Aktien deutliche Verluste verbuchten, entwickelte sich die Anlageklasse überwiegend positiv.
Ein Teil dieser Stabilität ist allerdings eine Frage der Bewertung. Die Kredite werden periodisch bewertet und nicht täglich gehandelt, deshalb schwanken ihre ausgewiesenen Werte weniger als Marktpreise. Die Kredite selbst werden dadurch nicht sicherer. Für Anleger hat die ruhigere Wertentwicklung dennoch einen Vorteil: Sie erleichtert es, eine Anlage auch in einem Abschwung zu halten.
Wie hoch der Anteil von Private Debt am Vermögen sein kann, lässt sich nicht allgemein sagen. Es hängt von Anlagezielen, Anlagehorizont, Liquiditätsbedarf und Risikoprofil ab. Für Anleger, denen stetige Erträge, geringe Schwankungen und Diversifikation wichtig sind, kann Private Debt ein wesentlicher Baustein sein.
Was gibt es bei Private Debt zu beachten?
Vereinbarte Zinsen und Sicherheiten schützen nicht vor jedem Verlust. Diese Risiken sollten Anleger kennen:
- Ausfallrisiko: Das zentrale Risiko ist, dass ein Unternehmen seinen Kredit nicht bedient. Ein wirtschaftlicher Abschwung oder Fehler der Unternehmensführung können zu Zahlungsausfällen und Kapitalverlusten führen, auch in einem breit gestreuten Portfolio. In professionell verwalteten Portfolios lagen die Ausfallraten historisch niedrig und deutlich unter denen öffentlicher Unternehmensanleihen.
- Konzentration: Viele Portfolios bestehen aus einer begrenzten Zahl von Krediten, sodass einzelne Ausfälle die Rendite eines Fonds spürbar belasten können. In einem schweren Abschwung können ganze Branchen unter Druck geraten, und ein auf eine Branche konzentriertes Portfolio kann einen großen Teil seines Werts verlieren. Eine breite Streuung über Branchen, Regionen und Kreditnehmer begrenzt dieses Risiko.
- Kapitalbindung: Die Kredite laufen oft fünf bis zehn Jahre und lassen sich während der Laufzeit kaum handeln. Anleger in geschlossenen Fonds können ihr Kapital in der Regel nicht vorzeitig abziehen, während semi-liquide Fonds regelmäßige, aber begrenzte Rückgaben erlauben.
- Vertragsschutz: Wie viel ein Kreditgeber bei einem Ausfall zurückerhält, hängt von den ausgehandelten Bedingungen ab. Schwache Verträge mindern die Rückflüsse.
- Bewertung: Weil die Kredite nicht börsengehandelt werden, beruhen ihre Werte auf Modellen und Vergleichsdaten. Falsche Annahmen können zu Abweichungen führen. Transparente Prozesse und eine unabhängige Prüfung machen die Werte verlässlicher.
- Zinsänderungen: Steigende Zinsen erhöhen die Erträge variabel verzinster Kredite, können die Kreditnehmer aber zugleich stärker belasten. Festverzinsliche Kredite verlieren bei steigenden Marktzinsen an relativer Attraktivität.
Was kostet Private Debt?
Private-Debt-Fonds sind vergleichsweise teuer. Ihre Verwaltungsgebühren liegen über denen von ETFs und auch über denen mancher aktiv verwalteter Fonds, und sie erheben zusätzlich eine erfolgsabhängige Gewinnbeteiligung. Diese Gewinnbeteiligung ist der wichtigste Teil der Vergütung der Manager und fällt in der Regel erst an, wenn die Anleger eine vereinbarte Vorzugsrendite erhalten haben, also eine Schwelle, die der Fonds überschreiten muss, bevor der Manager am Gewinn beteiligt wird. Das richtet die Interessen des Fondsmanagers an denen der Anleger aus.
Ein direkter Kostenvergleich mit einem ETF greift allerdings zu kurz. Ein ETF bildet einen Index nach. Ein Private-Debt-Manager prüft dagegen Kreditnehmer, verhandelt Verträge und überwacht jeden Kredit über Jahre, und zwar mit wenig öffentlich verfügbaren Informationen. Maßgeblich ist deshalb die Rendite nach allen Kosten.
Wie können Privatanleger in Private Debt investieren?
Lange blieb Private Debt institutionellen Investoren und sehr großen Vermögen vorbehalten. Heute öffnen European Long-Term Investment Funds (ELTIFs) die Anlageklasse auch für Privatanleger. Anders als klassische Aktien- und Anleihenfonds dürfen ELTIFs in wenig liquide Anlagen investieren und bündeln Kapital für langfristige Finanzierungen, etwa von mittelständischen Unternehmen. Ein Fonds verschafft Anlegern zudem ein breit gestreutes Kreditportfolio, das sie allein nicht aufbauen könnten.
Einen Kredit selbst zu prüfen, ist Privatanlegern kaum möglich. Es fehlen öffentliche Ratings, die Informationen sind schwer zugänglich, und die Analyse erfordert Spezialisten und Monate an Arbeit. Deshalb brauchen Privatanleger einen professionell verwalteten Zugang, und die Auswahl des Managers ist entscheidend. Erfahrung, eine überzeugende Erfolgsbilanz und ausgeprägte Kreditexpertise sind dabei die entscheidenden Kriterien.
Eine Anlage in einen Private-Debt-ELTIF ist deutlich einfacher als in einen klassischen geschlossenen Private-Debt-Fonds, aber aufwendiger und langsamer als in einen ETF. Wer investiert, sollte einen langen Anlagehorizont mitbringen und das Geld für den Alltag getrennt vorhalten.
Fazit
Private-Debt-Fonds übernehmen einen Teil der Unternehmensfinanzierung, die früher vor allem Banken leisteten. Die Anlageklasse erzielt ihre Rendite vor allem aus vertraglich vereinbarten Zinsen, korreliert nur schwach mit Anleihen und kann ein Portfolio mit stetigen Erträgen ergänzen. Dem stehen Kreditausfälle, eine lange Kapitalbindung und vergleichsweise hohe Kosten gegenüber. Weil die Kreditprüfung über den Erfolg entscheidet, ist ein professionell verwalteter Zugang für Privatanleger der naheliegende Weg in die Anlageklasse.
LIQID bietet dafür Private Debt NXT an, einen semi-liquiden ELTIF mit Schwerpunkt auf europäischen Direktkrediten an Unternehmen. Ares, ein alternativer Vermögensverwalter mit Ursprung im Kreditgeschäft, wählt die Kredite aus und überwacht sie laufend. Rückgaben sind monatlich nach den Liquiditätsregeln des Fonds möglich, und der Fonds schüttet monatlich aus. Eine Anlage ist ab 20.000 € möglich oder ab 10.000 € mit einem monatlichen Sparplan ab 200 €. Empfohlen ist ein Anlagehorizont von mindestens vier Jahren.
Dr. Martin Meuter leitet das Portfolio Management und ist Geschäftsführer der LIQID Asset Management. Er ist seit 2022 bei LIQID und steuert unser Investmentteam sowie die Zusammenarbeit mit den Partnern LGT, HQ Capital, VenCap und Neuberger. Zuvor beriet er Banken und Versicherungen im Bereich Investment- und Risikomanagement. Er hat einen Bachelor der TU München, einen Master der Erasmus Universität Rotterdam und einen Doktortitel in Finanzwirtschaft der Universität zu Köln.