Was sind Private Markets?
24. September 202615 Min. LesezeitDr. Martin Meuter
Private Markets sind Beteiligungen, Kredite und Sachwerte, die nicht an der Börse gehandelt werden. Über sie erreichen Anleger einen großen Teil der Wirtschaft, der an der Börse fehlt. Dafür sind sie auf viele Jahre angelegt und verlangen eine sorgfältige Auswahl der Manager.
Private Markets sind ein Anlageuniversum, keine einzelne Anlageklasse. Dazu gehören Private Equity, Venture Capital, Private Debt, Infrastruktur und private Immobilien.
Anleger investieren meist über Fonds, deren Manager Beteiligungen, Kredite und Sachwerte prüfen, die Konditionen aushandeln und über Jahre aktiv begleiten.
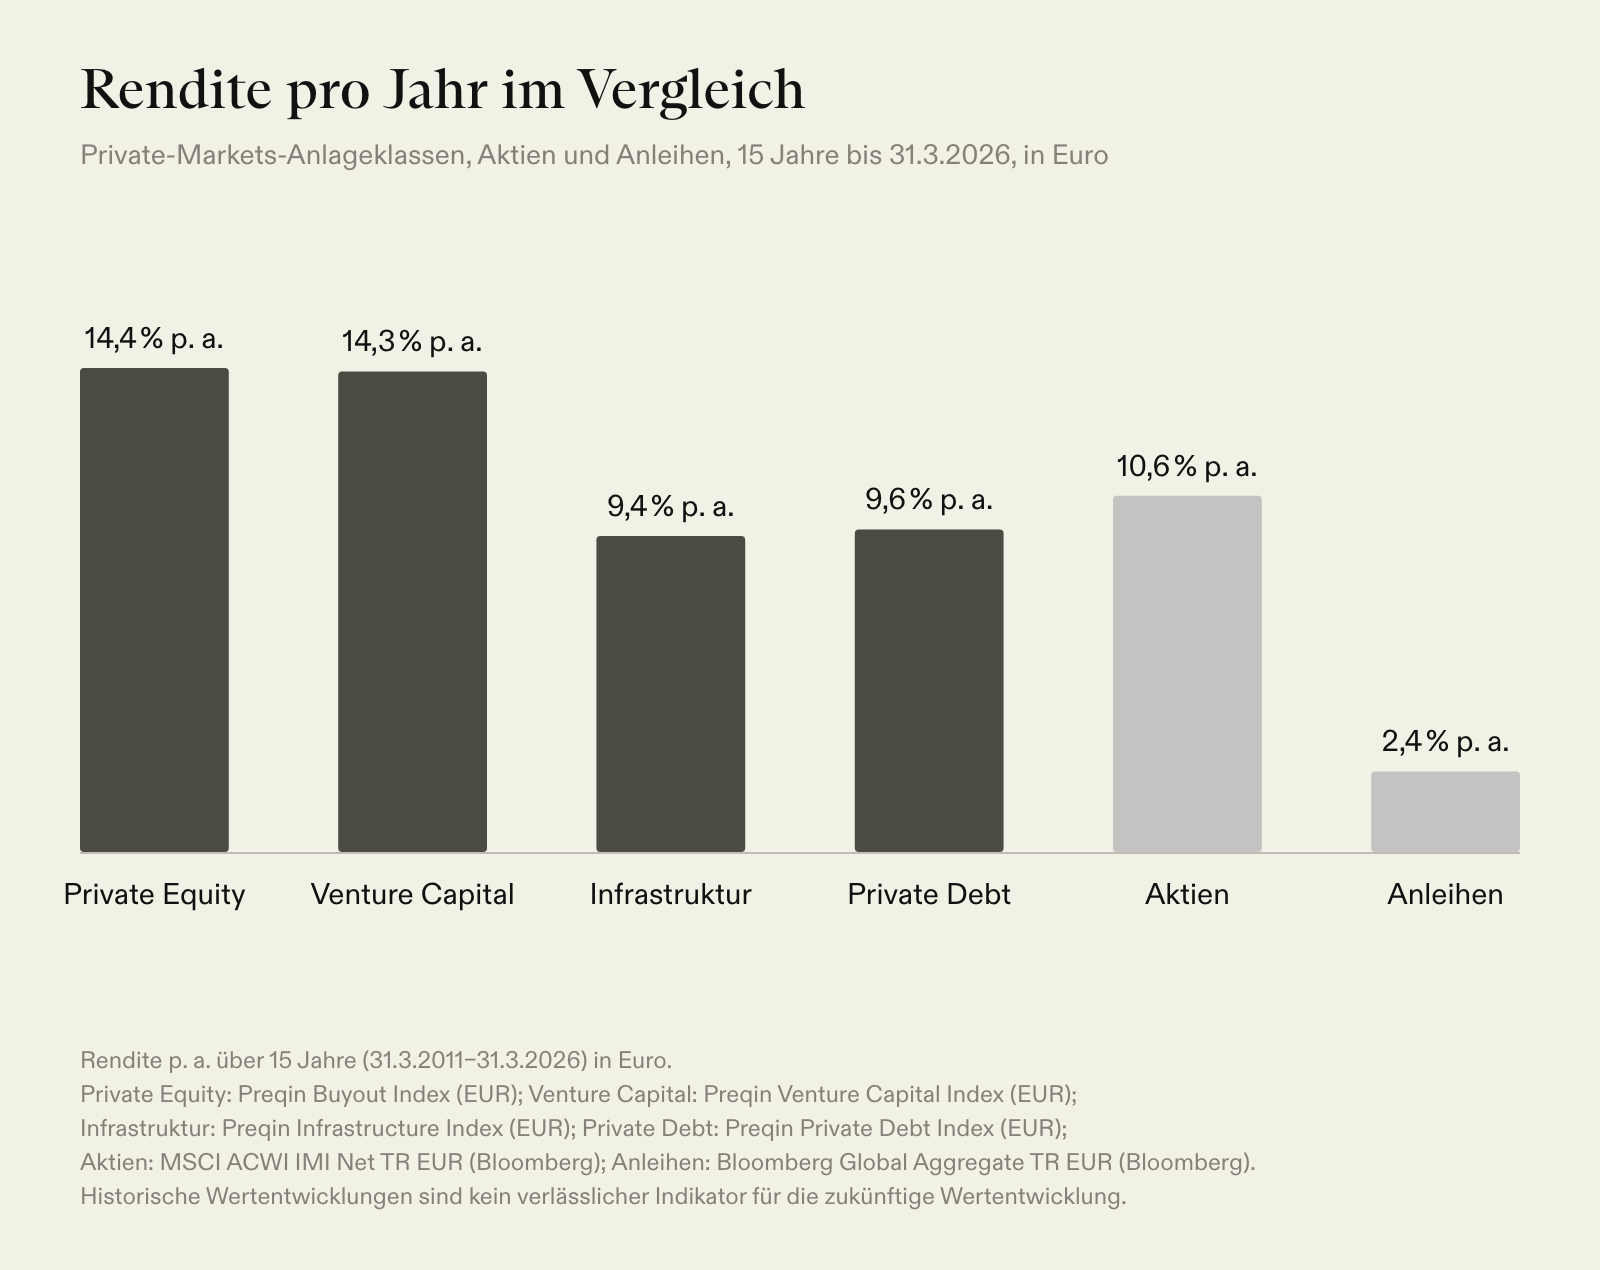
Private Equity, Venture Capital, Infrastruktur und Private Debt haben langfristig Renditen über oder auf dem Niveau des globalen Aktienmarkts erzielt.
Die Anlagen sind auf viele Jahre angelegt, bewertet wird nur periodisch, und die Ergebnisse einzelner Manager liegen weit auseinander.
Über Fonds, Dachfonds, Co-Investment-Portfolios und ELTIFs steht das Anlageuniversum inzwischen auch Privatanlegern offen, die früher kaum Zugang hatten.
Family Offices, Stiftungen und Pensionsfonds investieren seit Jahrzehnten einen erheblichen Teil ihres Vermögens in Private Markets. Die für den Global Family Office Report 2026 der UBS befragten Family Offices hielten 2025 im Schnitt 42 % ihres Portfolios in alternativen Anlagen, 32 % allein in Private Equity, Private Debt, Immobilien und Infrastruktur. Privatanlegern blieben diese Anlagen lange verschlossen.
Was unterscheidet Private Markets von Anlagen an der Börse?
Der Begriff Private Markets bezeichnet privat ausgehandelte Anlagen außerhalb der öffentlichen Wertpapiermärkte. Dazu zählen Beteiligungen an nicht börsennotierten Unternehmen, private Kredite sowie privat gehaltene Immobilien und Infrastruktur. Anders als Aktien, Anleihen oder ETFs haben diese Anlagen keinen fortlaufenden Börsenkurs und lassen sich meist nicht kurzfristig verkaufen.
Private Markets bilden ein Anlageuniversum, keine einzelne Anlageklasse. Ein bestimmter Fonds, etwa ein European Long-Term Investment Fund (ELTIF), ist dagegen eine Struktur, über die Anleger in eine oder mehrere dieser Anlageklassen investieren. Wer ein Angebot einordnen möchte, sollte deshalb zuerst zwischen dem Anlageuniversum und dem Fonds unterscheiden, der den Zugang organisiert.
Solche Investitionen werden in der Regel nicht anonym über eine Börse gekauft, sondern einzeln ausgehandelt. Anleger investieren meist über Fonds, deren Manager jede Beteiligung, jeden Kredit und jeden Sachwert eingehend prüfen. Sie verhandeln die Bedingungen direkt mit den Unternehmen, Kreditnehmern oder Eigentümern. Über Eigentumsrechte, Mitsprache in Gremien, vertragliche Schutzklauseln und eine laufende Überwachung nehmen sie Einfluss auf das Ergebnis. Beendet wird eine Investition, wenn der Fonds eine Beteiligung oder einen Sachwert verkauft oder ein Kredit zurückgezahlt wird.
Welche Anlageklassen gehören zu Private Markets?
Hinter den einzelnen Anlageklassen stehen unterschiedliche Unternehmen, Sachwerte und Kredite. Sie haben deshalb eigene Renditequellen, Risiken und Aufgaben im Portfolio:
- Private Equity: Private-Equity-Fonds erwerben Beteiligungen an etablierten, nicht börsennotierten Unternehmen. Ihre Manager unterstützen operative Verbesserungen, Wachstum und strategische Neuausrichtungen und verkaufen die Beteiligung nach einigen Jahren.
- Venture Capital: Venture-Capital-Fonds finanzieren junge Unternehmen mit großem Wachstumspotenzial, oft bevor diese Gewinne erzielen. Erfolgreiche Beteiligungen können stark an Wert gewinnen, gescheiterte ihren Wert ganz verlieren.
- Private Debt: Private-Debt-Fonds vergeben Kredite an Unternehmen, ohne den Umweg über Banken oder öffentliche Anleihemärkte. Dazu gehören direkte Unternehmenskredite, nachrangige Finanzierungen und Finanzierungen in besonderen Situationen.
- Infrastruktur: Infrastrukturfonds investieren in Sachwerte, auf die Volkswirtschaften angewiesen sind, etwa erneuerbare Energien, Stromnetze und digitale Infrastruktur. Erträge entstehen aus Nutzungsentgelten, langfristigen Verträgen und späteren Verkäufen.
- Private Immobilien: Immobilienfonds investieren über Eigen- oder Fremdkapital in Gebäude und Bauprojekte. Erträge entstehen vor allem aus Mieten und späteren Verkäufen.
Grundlegend ist dabei der Unterschied zwischen Beteiligen und Verleihen. Wer Eigenkapital an einem Unternehmen hält, ist an dessen Erfolg beteiligt: Steigt der Unternehmenswert, wird auch die Beteiligung wertvoller. Sinkt er, verliert sie an Wert. Wer einem Unternehmen dagegen einen Kredit gibt, erhält einen vertraglichen Anspruch auf Zinsen und Rückzahlung. Sein Ertrag hängt davon ab, ob der Schuldner zahlen kann. Im Gegenzug hat sein Anspruch Vorrang vor dem der Eigenkapitalgeber.
Private Equity und Venture Capital stellen privaten Unternehmen Eigenkapital zur Verfügung, Private-Debt-Fonds leihen ihnen Geld, und Infrastrukturfonds finanzieren grundlegende Sachwerte. Gemeinsam tragen sie zu Unternehmenswachstum, Innovation und einer Infrastruktur bei, von der ganze Volkswirtschaften abhängen.
Warum investieren Anleger in Private Markets?
Private Markets erweitern den Zugang zu Unternehmen, Krediten und Sachwerten, die an der Börse nicht verfügbar sind. Dazu gehören etablierte Unternehmen in privater Hand, junge Unternehmen, die neue Technologien entwickeln, und Infrastruktur wie erneuerbare Energien, Stromnetze und digitale Netze. Weil geschlossene Fonds über viele Jahre investieren, haben ihre Manager Zeit, Unternehmen weiterzuentwickeln, Infrastruktur auszubauen oder Kredite bis zur Fälligkeit zu halten.
Professionelle Investoren behandeln Private Markets als strategischen, langfristigen Teil ihres Portfolios und nicht als kurzfristige Anlage.
Private Equity, Venture Capital, Infrastruktur und Private Debt haben langfristig Renditen erzielt, die über oder auf dem Niveau des globalen Aktienmarkts lagen, wenn auch nicht in jedem Zeitraum. Nach den Indizes des Datenanbieters Preqin erreichten in den fünfzehn Jahren bis Ende März 2026 Private Equity 14,4 % p. a., Venture Capital 14,3 % p. a., Infrastruktur 9,4 % p. a. und Private Debt 9,6 % p. a., gemessen in Euro. Globale Aktien erzielten im selben Zeitraum 10,6 % p. a., globale Anleihen 2,4 % p. a. Die besten 25 % der Fonds nach Rendite (Top-Quartil) lagen bei Private Equity und Venture Capital mit 21,9 % und 21,7 % p. a. deutlich über dem globalen Aktienmarkt. Historische Wertentwicklungen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung.
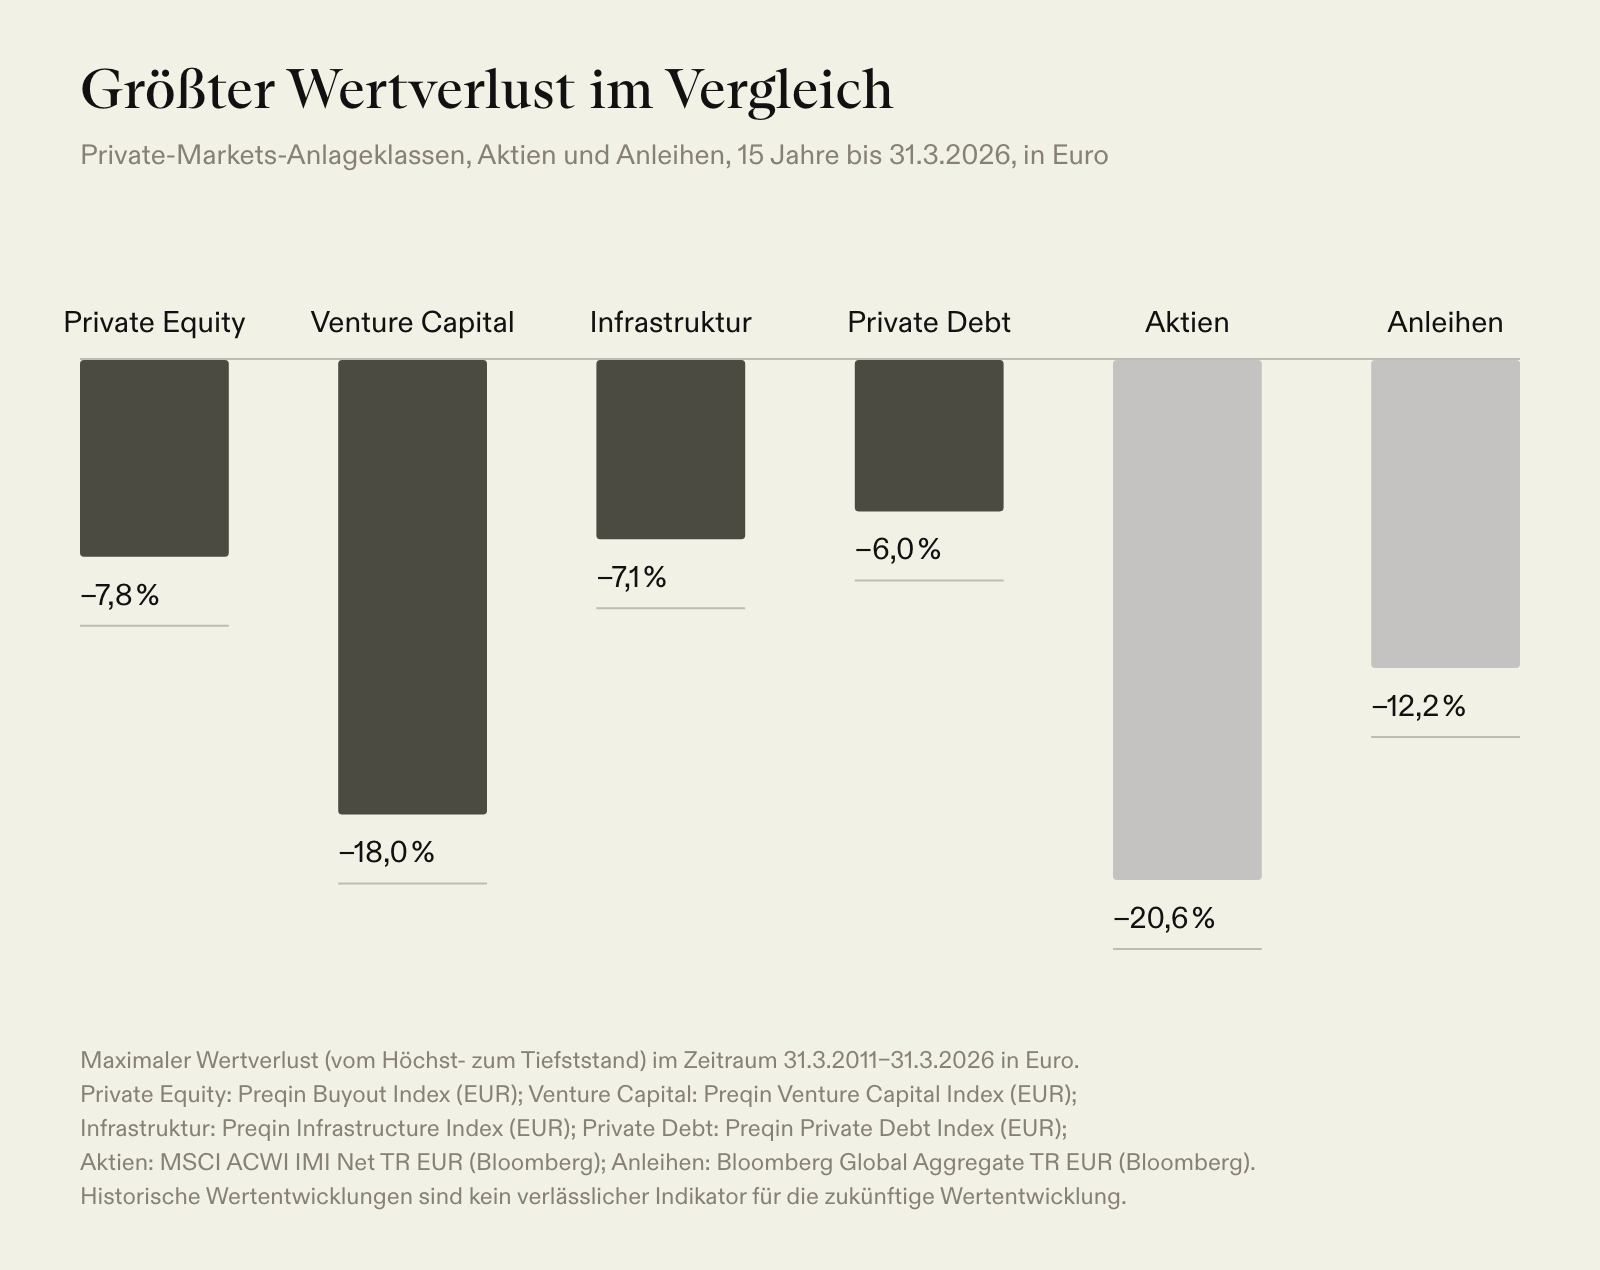
In Abschwüngen haben diese vier Anlageklassen historisch weniger stark verloren als der globale Aktienmarkt. Ihr größter Wertverlust im selben Zeitraum lag zwischen 6,0 % bei Private Debt und 18,0 % bei Venture Capital, der globaler Aktien bei 20,6 % und der globaler Anleihen bei 12,2 %. Wie schnell sich die vier Anlageklassen danach erholten, hing von der Anlageklasse und der Marktphase ab.
Hinzu kommt der Beitrag zum Portfolio. Ergänzen Anleger ein Portfolio aus Aktien und Anleihen um Private-Markets-Anlagen, kann das die Rendite erhöhen und die ausgewiesenen Schwankungen senken. Das Ergebnis hängt von der Mischung der Anlageklassen, ihrer Gewichtung und dem Anlagezeitraum ab. Die Illiquidität und das Verlustrisiko bleiben dabei bestehen. Untereinander weisen diese Anlageklassen meist eine niedrige Korrelation auf. Das bedeutet weder Unabhängigkeit noch Schutz vor Verlusten, und weil nur periodisch bewertet wird, kann die gemessene Korrelation den tatsächlichen Gleichlauf unterschätzen. Eine Kombination mehrerer Anlageklassen kann ein Portfolio deshalb breiter streuen und zur Optimierung des Rendite-Risiko-Profils beitragen.
Dabei erfüllen die Anlageklassen unterschiedliche Aufgaben. Private Equity kann langfristiges Kapitalwachstum bieten, Venture Capital den Zugang zu jungen Unternehmen mit außergewöhnlichem Wachstumspotenzial, Infrastruktur stabile Erträge und Inflationsschutz, Private Debt vertraglich vereinbarte Zinsen und einen Vorrang vor dem Eigenkapital.
Wie entstehen bei Private Markets Renditen?
Die Ertragsquellen unterscheiden sich nach Anlageklasse:
- Unternehmensbeteiligungen: Private-Equity- und Venture-Capital-Manager unterstützen Wachstum, operative Verbesserungen und strategische Veränderungen. Eine Wertsteigerung wird erst beim Verkauf der Beteiligung zum Ertrag.
- Private Kredite: Private-Debt-Fonds erzielen Zinsen und Gebühren. Ausfälle, Restrukturierungen und der Rang des Kredits bestimmen, was davon tatsächlich bei den Anlegern ankommt.
- Sachwerte: Infrastruktur und Immobilien erwirtschaften Erträge etwa aus Nutzungsentgelten, Mieten oder langfristigen Verträgen. Hinzu kommen mögliche Wertänderungen beim Verkauf.
Hinzu kommt eine mögliche Illiquiditätsprämie, also ein Renditeaufschlag als Ausgleich für die lange Kapitalbindung. Sie ist nicht garantiert: Dass eine Anlage nicht täglich handelbar ist, schafft für sich genommen noch keine Rendite. Bis eine Beteiligung verkauft, ein Kredit zurückgezahlt oder ein Ertrag ausgeschüttet ist, bleibt jede Bewertung eine Schätzung. Maßgeblich ist, was Anleger nach Kosten und Verlusten tatsächlich erhalten.
Welche Aufgaben übernehmen die Fondsmanager?
Private-Markets-Fonds bündeln das Kapital ihrer Anleger, und professionelle Manager investieren es für sie. Sie suchen (Sourcing) und prüfen (Due Diligence) geeignete Unternehmen, Kredite oder Sachwerte, strukturieren die Transaktionen und überwachen das Portfolio über die gesamte Laufzeit. Die operativen Ergebnisse erwirtschaften die Unternehmen und Projekte selbst.
Die Manager erhalten eine jährliche Verwaltungsgebühr, den größten Teil ihrer Vergütung aber über eine Gewinnbeteiligung. Diese fällt in der Regel erst an, wenn die Anleger eine Vorzugsrendite erhalten haben, also eine Schwelle, die der Fonds überschreiten muss, bevor die Manager am Gewinn beteiligt werden. Zudem investieren die Manager meist eigenes Kapital in ihre Fonds. Beides bindet ihren eigenen Ertrag an den Erfolg der Anleger.
Was gibt es bei Private Markets zu beachten?
Diesen Chancen stehen spezifische Risiken gegenüber.
- Lange Kapitalbindung: In klassischen geschlossenen Fonds kann das Kapital sieben bis zwölf Jahre gebunden bleiben. Ein vorzeitiger Verkauf ist oft nicht oder nur mit Abschlägen möglich. Semi-liquide Fonds, also teilweise liquide Fonds mit regelmäßigen, aber begrenzten Rückgabemöglichkeiten, können Rückgaben einschränken.
- Kapitalabrufe: Geschlossene Fonds rufen zugesagtes Kapital in Etappen ab und zahlen Erlöse zu unsicheren Zeitpunkten aus. Anleger brauchen deshalb ausreichende liquide Reserven.
- Bewertung: Private-Markets-Anlagen werden nur periodisch bewertet und nicht täglich gehandelt. Ihre ausgewiesenen Werte passen sich langsamer an und schwanken weniger als Börsenkurse, was nicht automatisch ein geringeres Risiko bedeutet.
- Verlustrisiko: Unternehmen können scheitern, Kreditnehmer ausfallen und Infrastrukturanlagen hinter den Erwartungen zurückbleiben. Bei Venture Capital scheitern Unternehmen häufiger als bei Private Equity. Bei einzelnen Investitionen ist ein Totalverlust möglich.
- Fremdkapital: Private-Equity-Übernahmen (Buy-outs) und Infrastrukturinvestitionen nutzen häufig Kredite, bei Venture Capital ist das selten. Fremdkapital verstärkt Gewinne wie Verluste und verringert den finanziellen Spielraum, wenn die Erträge sinken oder die Zinsen steigen.
- Unterschiede zwischen Managern: Die Fonds unterscheiden sich stark in Strategie, Risiko, Kosten und Ergebnis. Gefragte Fonds beschränken den Zugang, und Fondsstrukturen und Kosten sind schwer vergleichbar.
- J-Kurve: Neu aufgelegte Private-Equity-, Venture-Capital- und Infrastrukturfonds weisen in den ersten Jahren oft negative Renditen aus, weil Gebühren und Kosten anfallen, bevor Wertsteigerungen oder Erträge sichtbar werden. Ein positives Endergebnis ist nicht garantiert.
Welche Kosten fallen an?
Bei Private-Markets-Fonds fallen eine Verwaltungsgebühr, laufende Kosten und eine Gewinnbeteiligung an. Diese Kosten liegen meist über denen passiver ETFs und mindern die Nettorendite. Professionelle Investoren prüfen deshalb Gebühren, Kosten und Gewinnbeteiligungen auf jeder Ebene einer Anlage, bei einem Dachfonds also auch auf der Ebene der Fonds, in die er investiert (Zielfonds). Sie beurteilen, ob die Leistungen der Manager die Gesamtkosten rechtfertigen, und achten darauf, wie viel eigenes Kapital die Manager einbringen. Maßgeblich ist stets die Rendite nach allen Kosten.
Für wen kommen Private Markets infrage?
Private Markets eignen sich für Anleger mit langem Anlagehorizont, die das investierte Kapital über viele Jahre voraussichtlich nicht benötigen. Neben der Anlage selbst sollten sie genug liquides Vermögen für Kapitalabrufe und andere Ausgaben halten. Weil sich die Fonds stark unterscheiden, brauchen Anleger ausreichend Fachwissen oder die Unterstützung von Spezialisten, um ihre Anlagen auszuwählen und zu überwachen. Außerdem müssen Anleger Verluste tragen können.
Wie können Privatanleger investieren?
Lange blieben Private Markets institutionellen Investoren und sehr vermögenden Anlegern vorbehalten, weil hohe Mindestanlagen und besondere Zugangsvoraussetzungen galten. Heute stehen mehrere Wege offen:
- Direktinvestitionen: Anleger beteiligen sich an einzelnen Unternehmen, Sachwerten oder Krediten. Das erfordert viel Kapital und Fachwissen.
- Fonds: Ein Fonds verteilt das Kapital auf mehrere Investitionen eines Managers.
- Dachfonds: Ein Dachfonds investiert in mehrere Fonds verschiedener Manager und streut so zusätzlich über Manager, Strategien und Fondsjahrgänge (Vintages).
- Co-Investment-Portfolios: Diese Portfolios beteiligen sich direkt an vielen Unternehmen oder Sachwerten, stets an der Seite eines Private-Markets-Fonds.
Fonds, Dachfonds und Co-Investment-Portfolios bieten eine professionelle Verwaltung und eine breitere Streuung mit einer einzigen Anlage. Die Fondsstruktur bestimmt, wie Anleger Kapital einzahlen und zurückerhalten. Bei geschlossenen Fonds geschieht das über Kapitalzusagen, spätere Abrufe und Ausschüttungen. Evergreen-Fonds, also dauerhaft offene Fonds ohne festes Laufzeitende, halten ein fortlaufend investiertes Portfolio. Anleger zahlen den Anlagebetrag meist beim Kauf der Fondsanteile ein. Evergreen-Fonds sehen in der Regel festgelegte Rückgabefenster vor und gelten deshalb als semi-liquide. Rückgaben sind nicht garantiert und können Fristen, Höchstgrenzen oder Aussetzungen unterliegen. Mit dem ELTIF gibt es zudem eine EU-regulierte Fondsstruktur für langfristige Anlagen, die auch Privatanlegern angeboten werden darf. Die Mindestanlage und die Rückgaberegeln legt der Anbieter fest.
Professionelle Investoren entscheiden für sich, welche Rolle jede Anlageklasse im Portfolio spielen soll, und verteilen ihre Zusagen über Anlageklassen, Manager, Fonds und mehrere Jahre. Sie überwachen sowohl die Fonds als auch die Unternehmen, Sachwerte und Kredite darin, um Überschneidungen und Konzentrationen zu erkennen. Anleger, denen dafür Zeit oder Fachwissen fehlt, können diese Arbeit einem professionellen Partner übertragen.
Fazit
Private Markets erweitern ein Portfolio um nicht börsennotierte Unternehmen, private Kredite und Sachwerte. Private Equity, Venture Capital, Infrastruktur und Private Debt haben langfristig Renditen über oder auf dem Niveau des globalen Aktienmarkts erzielt, eigene Renditequellen erschlossen und in Abschwüngen weniger verloren.
Dem stehen eine lange Kapitalbindung, Kosten und Verlustrisiken gegenüber. Weil sich die Ergebnisse einzelner Manager stark unterscheiden, kommt es auf die Auswahl der Manager und eine breite Streuung über Anlageklassen, Fonds und Jahrgänge an. Für Anleger mit langem Anlagehorizont ist ein professionell verwalteter Zugang deshalb ein naheliegender Weg in dieses Anlageuniversum.
LIQID bietet Zugang zu Private Equity, Venture Capital, Infrastruktur und Private Debt und arbeitet dafür mit einigen der erfahrensten Spezialisten jeder Anlageklasse zusammen. Die NXT Familie richtet sich an Privatanleger ab 20.000 € oder ab 10.000 € mit einem monatlichen Sparplan ab 200 €. Private Equity NXT investiert über Co-Investments an der Seite von Private-Equity-Managern, Infrastructure NXT an der Seite von Infrastrukturmanagern. Fondsmanager beider ELTIFs ist Neuberger, LIQID agiert als Investmentberater. Private Debt NXT investiert in ein breit gestreutes Portfolio direkter Unternehmenskredite, die Ares auswählt und überwacht. Alle drei sind semi-liquide Evergreen-ELTIFs, bei denen Anleger den Anlagebetrag bei Zeichnung vollständig einzahlen.
Die PRO Familie richtet sich an semiprofessionelle Anleger ab 200.000 € und professionelle Anleger ab 100.000 €. Private Equity PRO investiert in ein Portfolio aus Private-Equity-Zielfonds, die LIQID und HQ Capital gemeinsam auswählen, Venture PRO in eine Reihe von Venture-Capital-Zielfonds, die LIQID und VenCap gemeinsam auswählen. Beide Dachfonds rufen das Kapital über mehrere Jahre ab und bauen so Positionen in Zielfonds verschiedener Jahrgänge auf. Über ein verknüpftes CORE oder SAVE Portfolio lassen sich die Kapitalabrufe automatisch bedienen.
Anleger können die Anlageklassen je nach Ziel kombinieren: wachstumsorientiert mit Schwerpunkt auf Private Equity oder Venture Capital, ausgewogen mit je einem Drittel für Private Equity und Venture Capital zusammen, für Infrastruktur und für Private Debt oder konservativer mit Schwerpunkt auf Infrastruktur und Private Debt. Mitglieder der Teams von LIQID und seinen Partnern investieren eigenes Kapital an der Seite der Anleger, und LIQID strebt in jedem Angebot institutionelle Konditionen für die zugrunde liegenden Investitionen an.
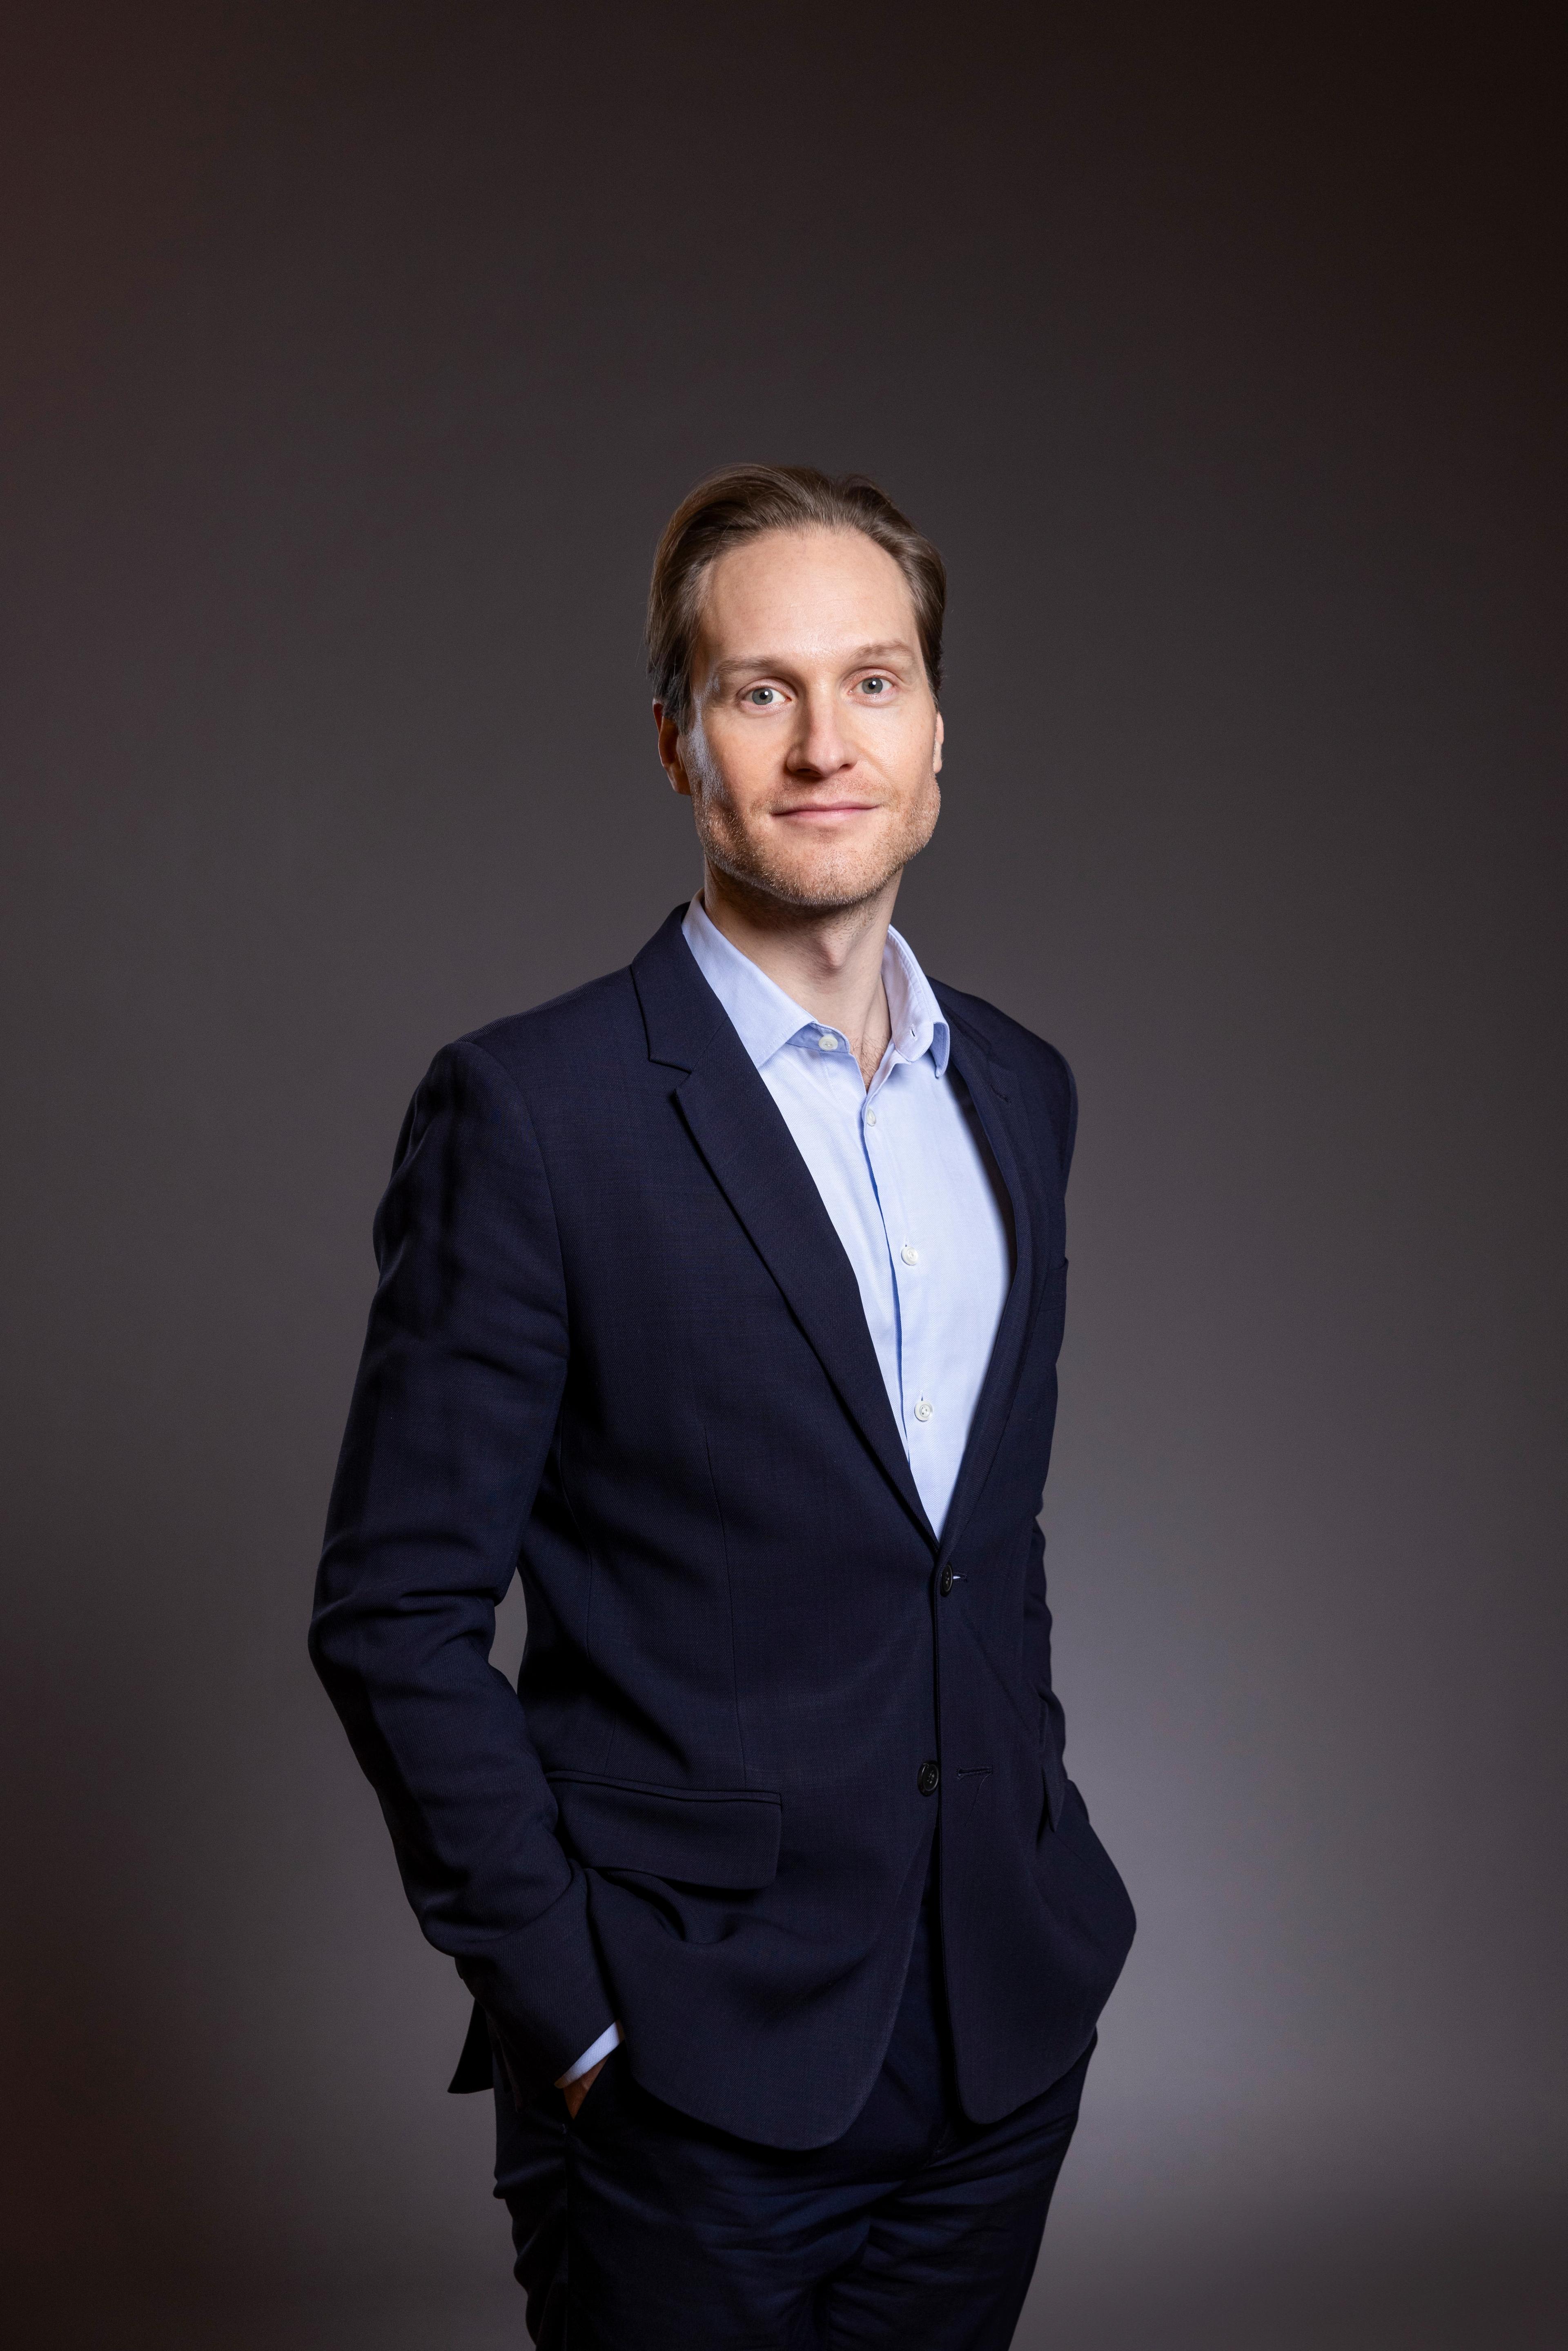
Dr. Martin Meuter leitet das Portfolio Management und ist Geschäftsführer der LIQID Asset Management. Er ist seit 2022 bei LIQID und steuert unser Investmentteam sowie die Zusammenarbeit mit den Partnern LGT, HQ Capital, VenCap und Neuberger. Zuvor beriet er Banken und Versicherungen im Bereich Investment- und Risikomanagement. Er hat einen Bachelor der TU München, einen Master der Erasmus Universität Rotterdam und einen Doktortitel in Finanzwirtschaft der Universität zu Köln.